减税理论视域下我国企业税费负担研究
2021-08-09崔山美
商场现代化 2021年12期
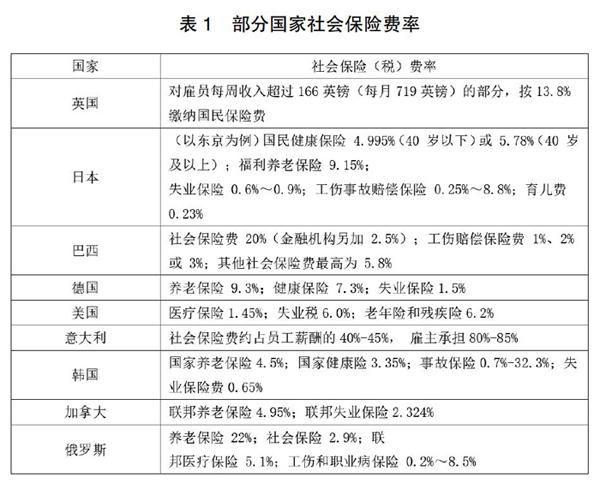
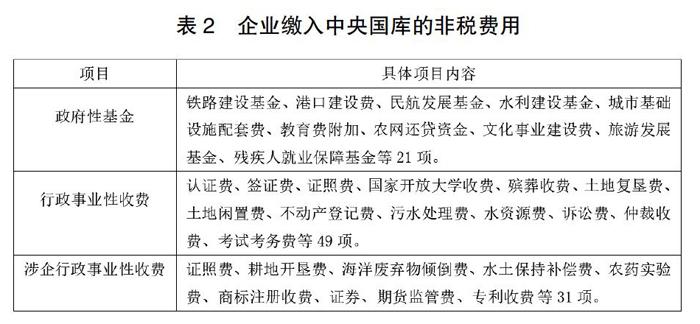
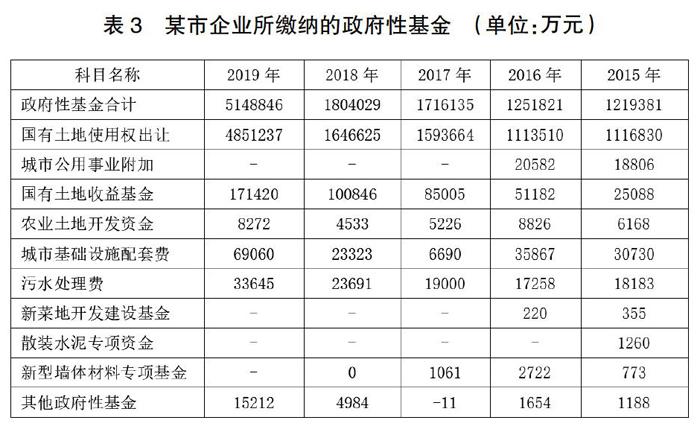
摘 要:企业是我国经济发展的活力源泉,承担着较多的社会公共功能,对国民经济的发展至关重要。企业税费负担的减轻将助力于企业持续健康的发展和我国经济的转型升级。为此政府出台了一系列减税降费的政策和措施,但受政策制定和执行机制的影响,我国间接税抵扣环节衔接不畅、所得税税率偏高、税基范围不合理、非税收入繁杂等客观因素的存在也无形中加重了企业的税费负担。鉴于此,本文就当前减轻企业税费负担的理论逻辑进行剖析,并在此基础上构建降低企业税费负担的路径,以期为提升企业的生存与发展的空间提供助力。
关键词:企业税负;非税收入;结构性减税
纵观中国历史,凡盛世往往都居敬行简、轻徭薄赋。政府施政要义,在于以敬民之心,行简政之道。近期国务院再次部署的减税降费工作会议中提出要有序合理压减非税收入,预计全年新增减税超过5500亿元。早在两年前的两会汇总,李克强总理就提出2万亿元的减税降费规模,与2018年减税1.3万亿元相比其规模进一步扩大,其目的是要最终形成一场普惠性减税和结构性减税并举的行动,将切切实实“真金白银”地为企业减税降费,让企业获得红利,着实减轻企业的税负。蓄水养鱼,欲取先予。国家税收收入暂时性的减少换来的却是税收征管的深化改革、较低的企业经济成本,不仅能体现国家治理能力和治理体系的现代化更能够提升实体经济的竞争力,增进企业的发展后劲,有助于经济的平稳增长。……
登录APP查看全文