反避税立法、税收征管与企业关联交易避税行为
2021-08-09陈斌江碧丹
财会月刊·上半月 2021年7期
陈斌 江碧丹
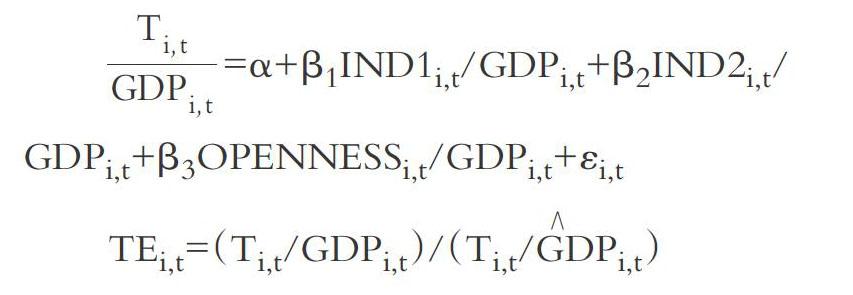
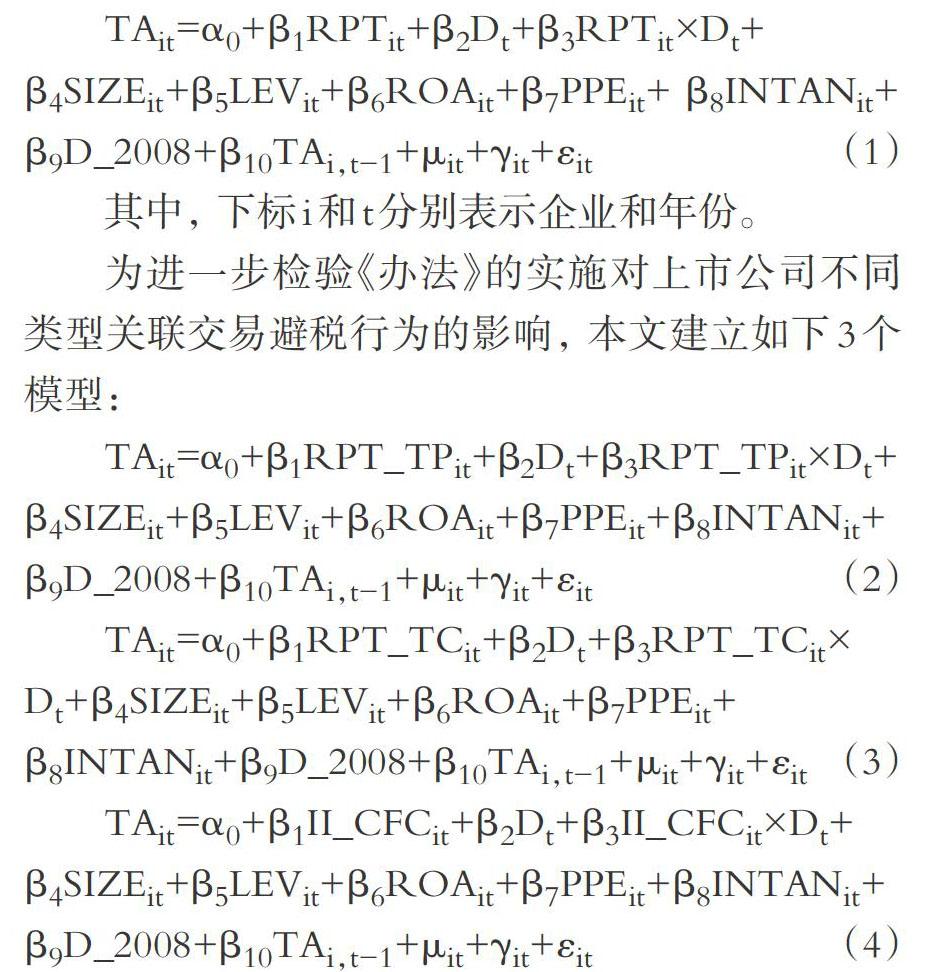
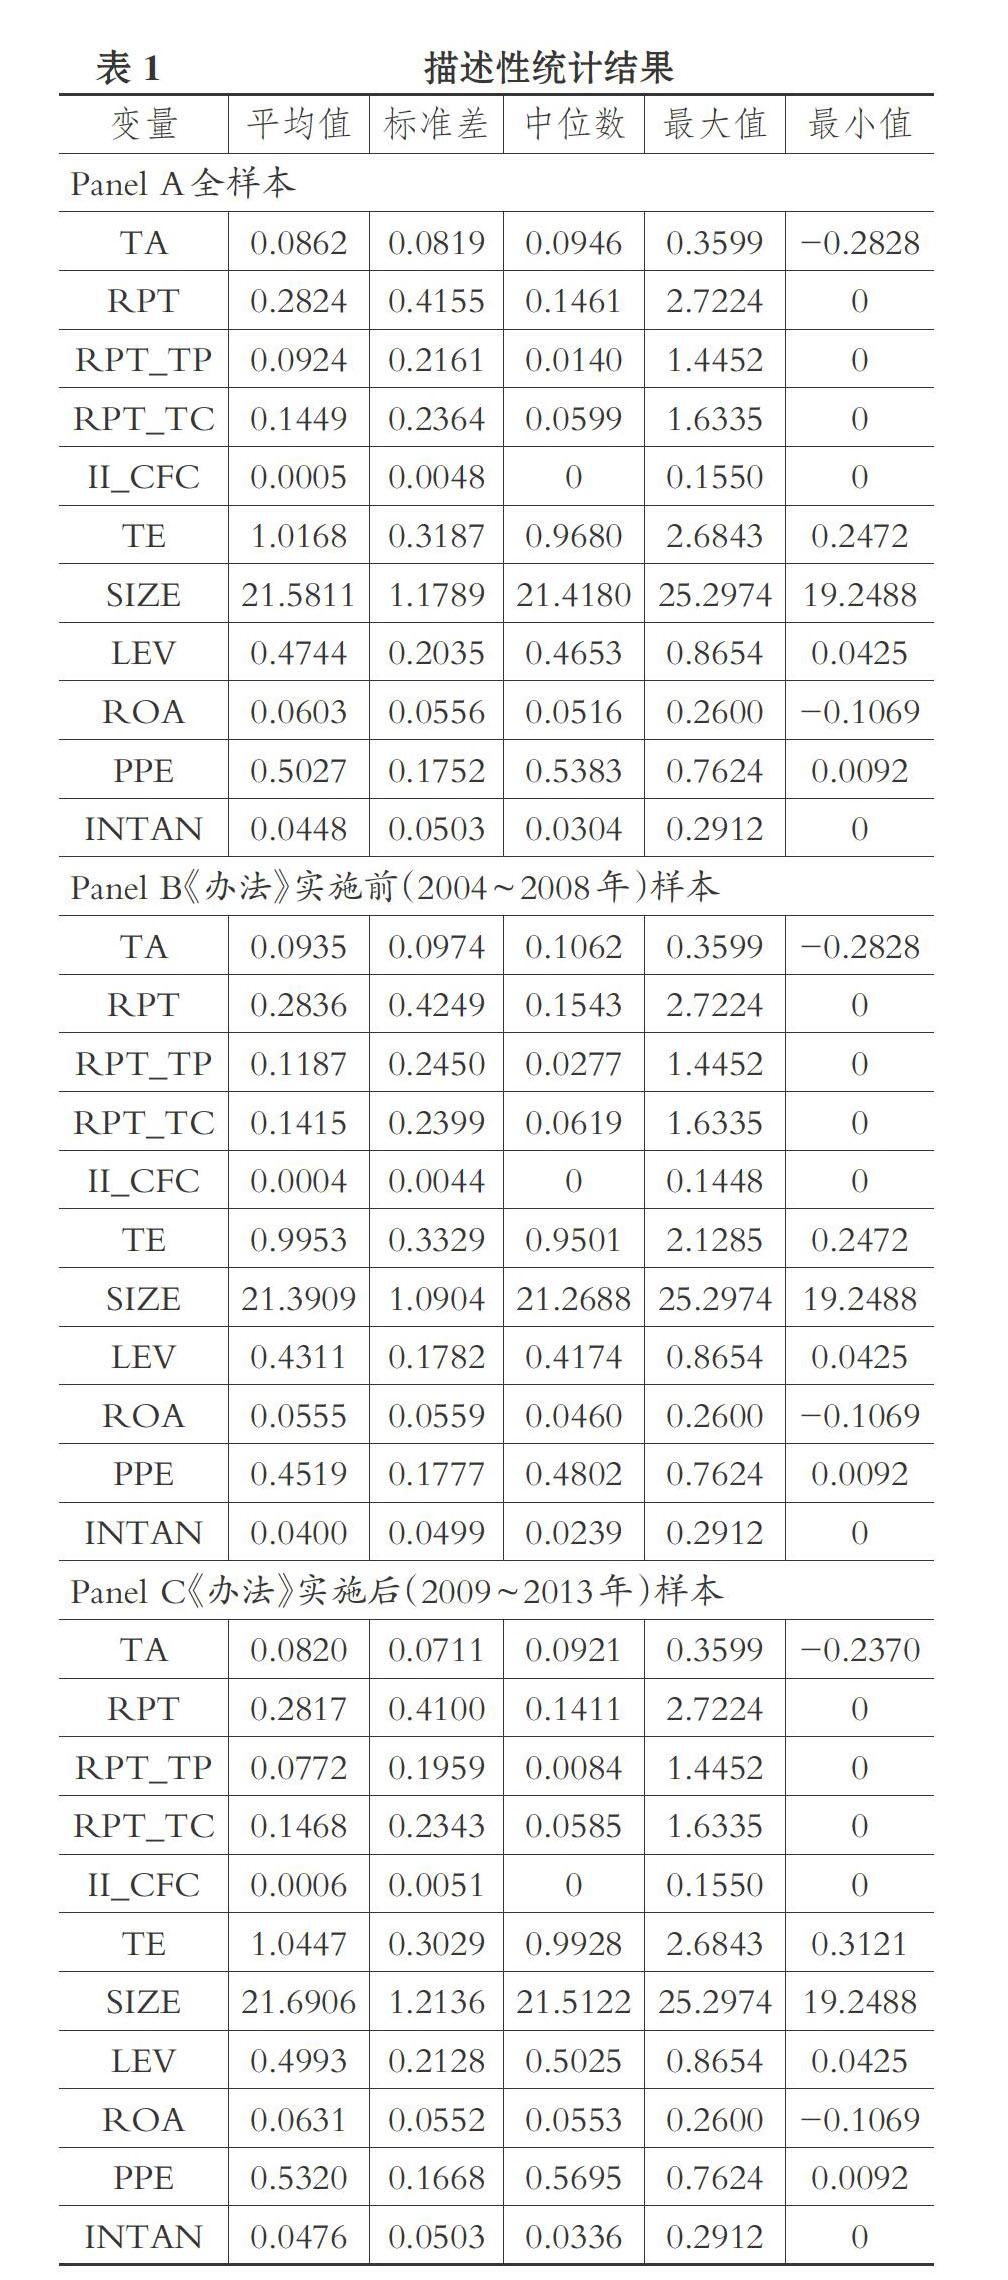
【摘要】国家税务总局颁布的《特别纳税调整实施办法(试行)》标志着我国已经构建起一个比较完备的反避税制度, 其实施能否有效抑制企业的避税行为亟待研究。 以2004 ~ 2013年A股上市公司为样本, 采用多元回归方法来研究反避税立法对企业关联交易避税行为的影响, 结果发现: 该办法的实施有效地抑制了企业关联交易避税行为; 从对不同类型关联交易避税行为的影响来看, 其能有效地抑制商品(劳务)类关联交易和资金类关联交易避税, 但对于抑制在低税率国家(地区)设立受控外国公司避税的效果并不明显。 进一步研究发现, 在税收征管水平较高的地区, 其对抑制关联交易避税的效果更加显著。
【关键词】反避税;税收征管;关联交易;特別纳税调整;关联交易避税
【中图分类号】 F812.42 【文献标识码】A 【文章编号】1004-0994(2021)13-0153-8
一、引言
长期以来, 避税始终是困扰各国税务机关的一道难题, 因为避税不仅侵蚀了国家的税基, 造成税收收入的流失, 而且损害了税收法律法规的立法意图, 使其公平性、公正性和严肃性受到挑战。 为了防止避税行为的发生, 各国加强了反避税立法。 我国的反避税立法开始于20世纪80年代, 起步较晚, 大致可分为三个阶段: 第一个阶段为区域性立法实践, 最早从深圳特区开始试点, 重点落脚在跨国公司关联交易的纳税调整上。 第二个阶段为国内立法实践。 20世纪90年代初期, 在区域试点的基础上, 《外商投资企业和外国企业所得税法》与《税收征收管理法》对关联交易进行了规制。……
登录APP查看全文