影响国际会计准则的关键因素之二:理论之争(下)
2021-08-04张为国
财会月刊·下半月 2021年4期
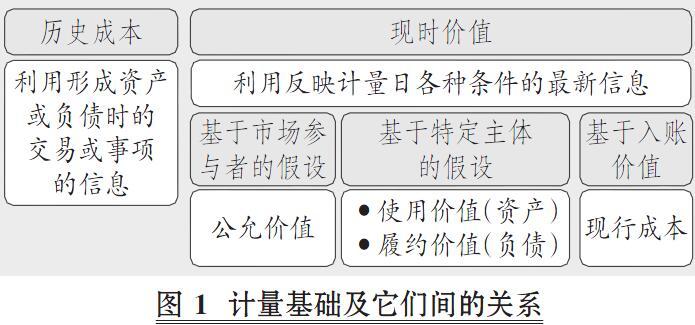
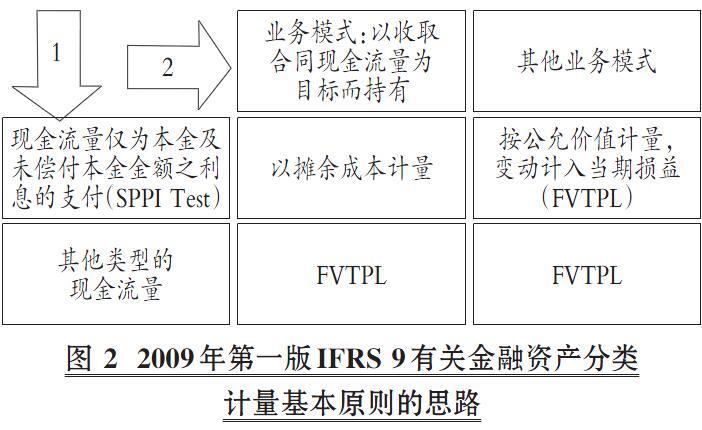
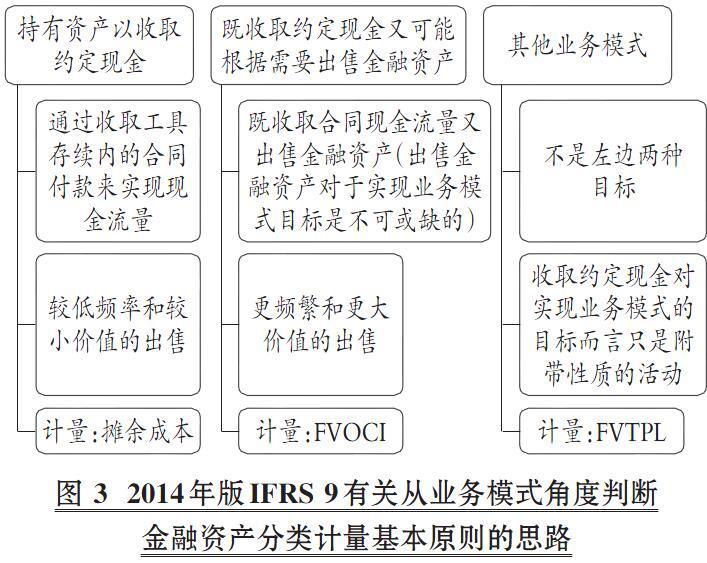
【摘要】本文专门讨论与新概念框架中修改幅度最大的计量章相关的理论之争。 强调讨论会计计量问题的若干重要概念与前提, 分析有关计量基础定义、归类和选择的重要概念与原则的争议, 并重点选择实物资产采用现时成本计量基础、现金流量折现法、金融工具采用双重计量基础等内容, 分析新概念框架计量章涉及的一些重要计量问题的争议, 特别是详细回顾和分析了双重计量基础的形成过程及其争议, 以加深对有关会计计量基本概念和原则之争的理解。 总体而言, 计量章的大幅度修改是2018年版概念框架有大幅改进的重要体现, 必将对今后制定和执行IFRS产生积极影响。
【关键词】国际会计准则;IFRS;概念框架;会计计量;计量基础;计量属性
【中图分类号】F234 【文献标识码】A 【文章编号】1004-0994(2021)08-0003-11
会计的基本特征或功能是以货币计量的形式来反映企业的经营过程及其后果, 或企业占用的经济资源以及使用这些经济资源的效果。 从这个意义上说, 会计是一种计量技术或计量过程。 由于会计的核心是计量, 而现实生活中物价及被计量对象处于变化中, 因此, 会计核算是否以及多大程度上考虑物价及相关因素变动的影响一直是争议极大而难以形成一致意见的大问题。 也由于以上问题是如此敏感, 美国财务会计准则委员会(FASB)在1984年颁布《财务会计概念公告第5号:企业财务报表的确认和计量》(SFAC 5)时只是罗列了一系列计量属性, 而对在什么情况下应选择哪个计量属性没有明确的规定。……
登录APP查看全文