同一控制下业务合并会计处理方法之辨
2021-07-25史学智
财会月刊·上半月 2021年5期
史学智
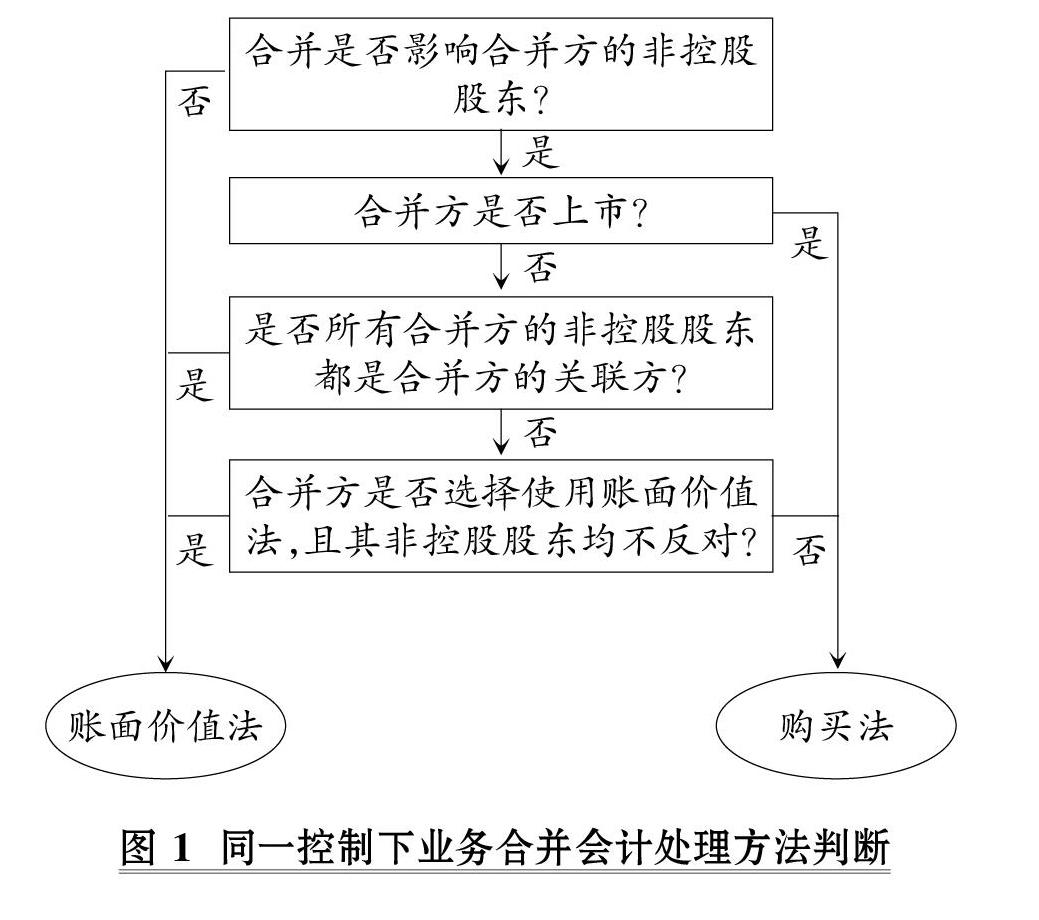
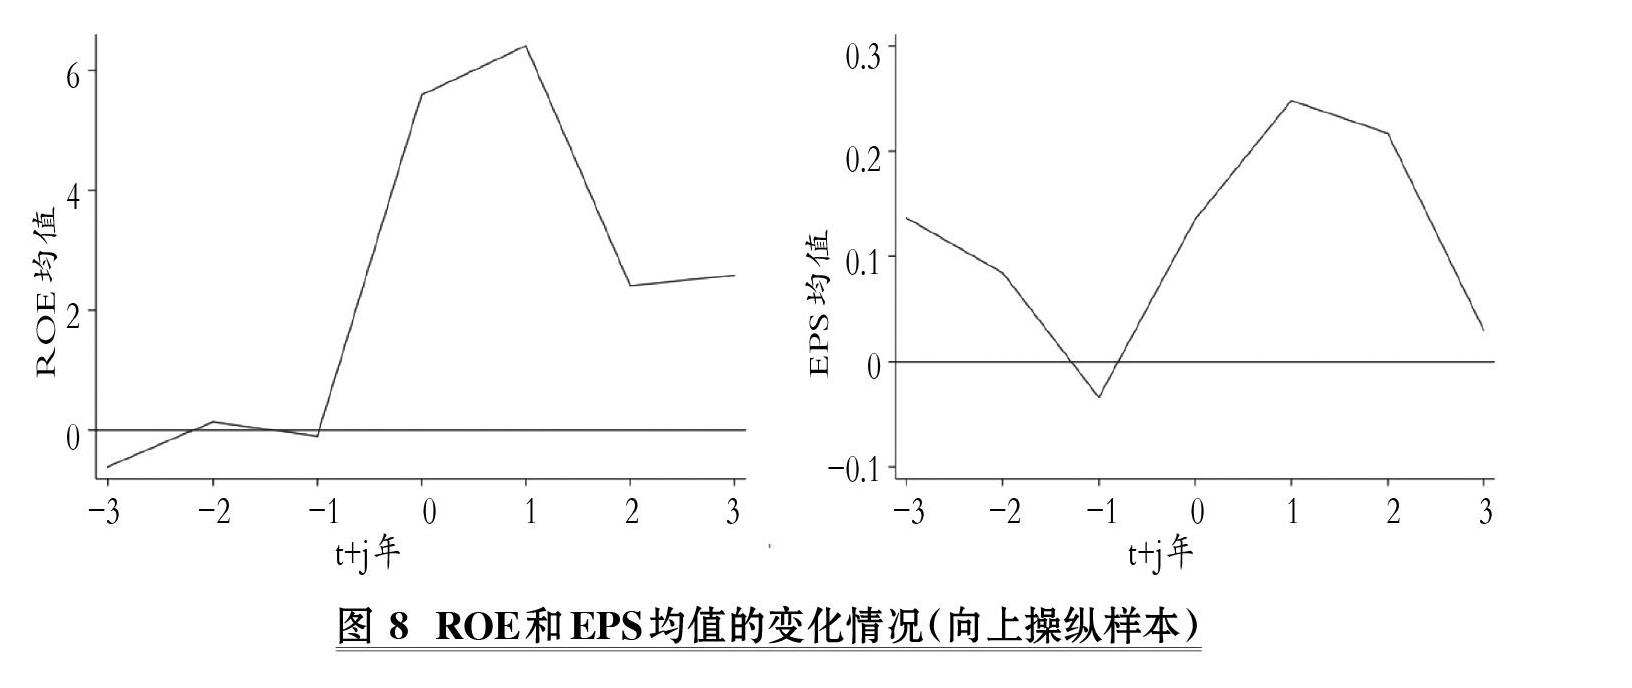
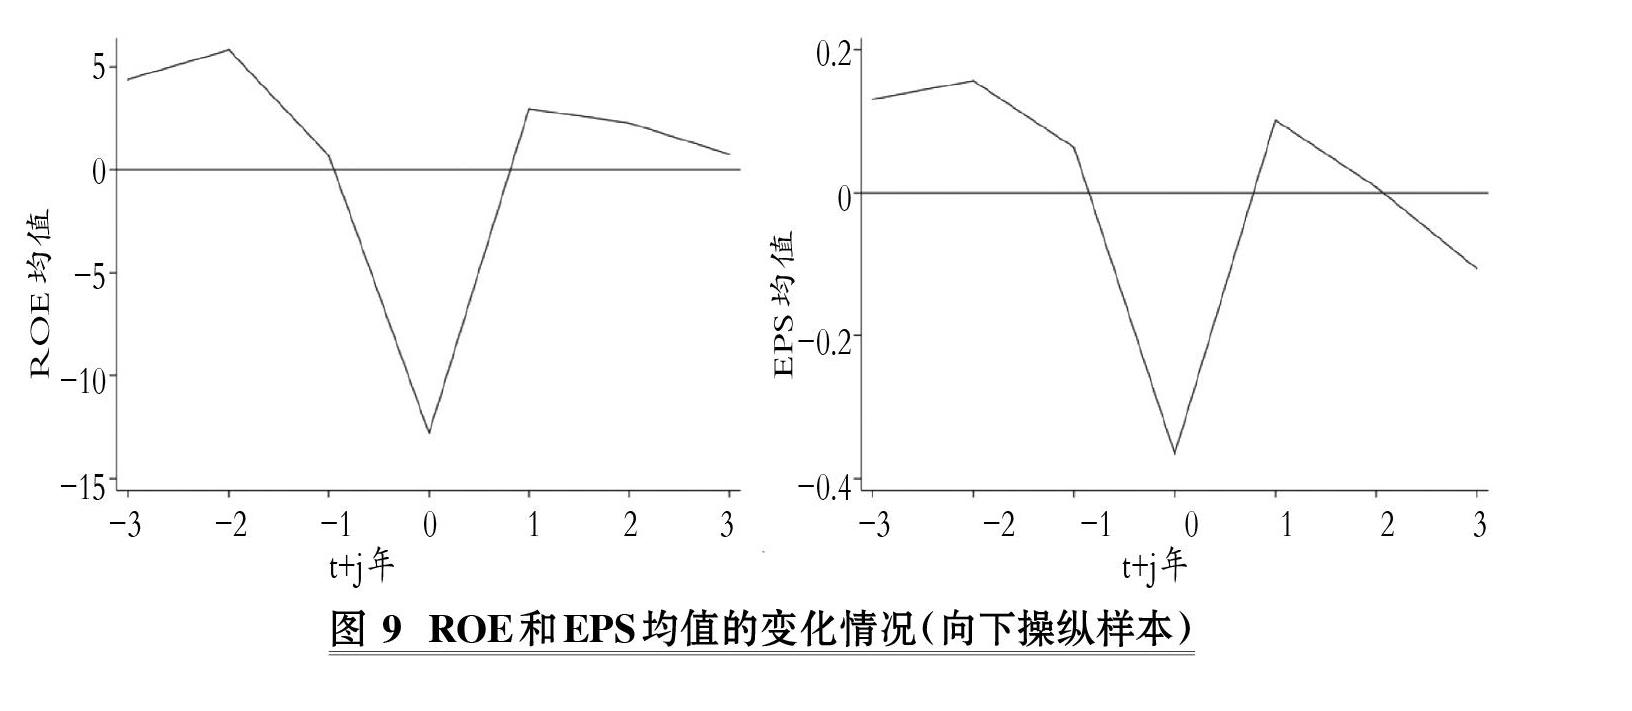
【摘要】IASB在2020年11月30日发布了《同一控制下业务合并(讨论稿)》, 就账面价值法和购买法在同一控制下业务合并中的适用性问题提出了初步意见。 然而, 我国会计准则自2006年以来一直要求同一控制下的业务合并采用账面价值法处理, 在此大背景下, 我国会计处理规定是否需要破旧而立新呢? 通过解读IASB讨论稿的内容, 对该问题进行深入分析。 基于账面价值法处理带来的会计后果, 分别从我国独特的监管环境和融资环境两个角度引申出上市公司基于现行准则开展同一控制下业务合并时存在避免退市和通过再融资审查门槛两种动机。 针对同一控制下的业务合并, 建议修订我国现行准则, 要求上市公司直接采用购买法、非上市公司采用新账面价值法和购买法并存的会计处理方法。
【关键词】同一控制;业务合并;账面价值法;购买法;会计后果;经济后果
【中图分类号】 F275 【文献标识码】A 【文章编号】1004-0994(2021)09-0082-9
一、引言
企业合并会计一直是学术界争论不休的话题, 尤其是同一控制下业务合并①的会计处理方法之争。 1950年美国会计程序委员会发布ARB 40, 提出对同一控制下的业务合并采用权益结合法进行会计处理, 然而由于其在实务应用中存在各种问题, 2001年美国财务会计准则委员会(FASB)发布《财务会计准则公告第141号——企业合并》(SFAS 141)取消了权益结合法的使用。 而我国在2006年之前并没有制定专门的企业合并会计准则, 实务中主要参照财政部在1996年发布的《企业兼并有关财务问题的暂行规定》、1997年发布的《企业兼并有关会计处理问题暂行规定》以及国际财务报告准则中的相关规定[1] 。……
登录APP查看全文