中小城商行在金融科技转型突破上的思考
2021-07-02赵雄
市场周刊 2021年6期
赵 雄
(苏州银行,江苏 苏州215000)
一、引言
信息技术的发展,以互联网为代表的科技型企业依托技术、流量、政策等优势跨界入局金融业,以“互联网+银行”为主要模式,是金融科技竞赛的上半场。在此期间,支付宝、微信、东方财富等互联网应用在支付、理财、投资等领域获得了巨大的成功,将长期以来活在舒适区、缺乏变革动力的传统银行业打了个措手不及。2020年移动支付用户规模已达8.53亿人,且使用率从2016年的67.5%提升至86.5%(如图1所示)。经过多年的快速增长,2019年互联网财务管理的市场规模达到6.9万亿(如图2所示)。近年来,大数据、人工智能、区块链、云计算、物联网等技术逐渐在银行业获得广泛应用,商业银行开始利用线下资源、关系网络等优势深耕布局金融科技战略,以“银行+金融科技”为主要形态,金融科技竞争步入下半场。
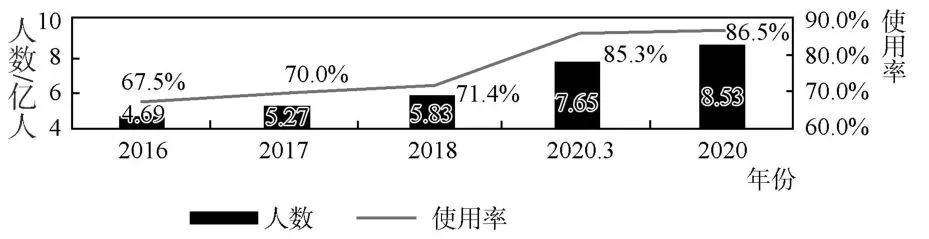
图1 2016~2020年移动支付用户规模
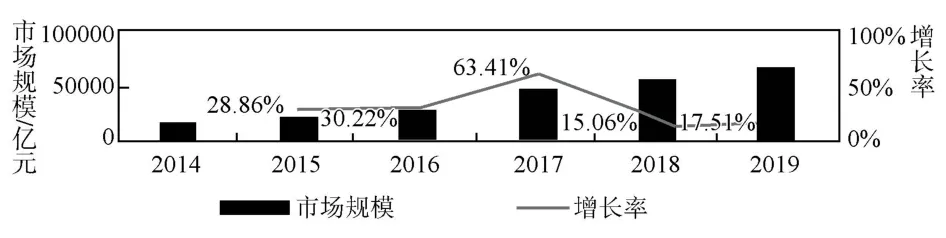
图2 2014~2019年互联网财富管理市场规模
互联网企业先发制人,大型国有商业银行、股份银行全力布局,中小城商行生存和发展将受到越来越大的挑战。在这样的背景下,中小城商行不能被动应对挑战,而是要把握发展机遇,结合自身资源禀赋,用金融科技赋能传统业务,改造业务、流程和管理,尽快实现业务的数字化、轻型化,实现差异化竞争,提升经营效能。
二、中小城商行发展金融科技的问题
中小城商行在金融科技应用方面尚处于追赶者的角色,整体落后,系统性不强,受限于自身认知水平和能力不足,其金融科技发展面临巨大的挑战。……
登录APP查看全文