基于Multiquadics拟插值法下CEV模型上的障碍期权定价
2021-07-01李伊华陈萍
李伊华 陈萍

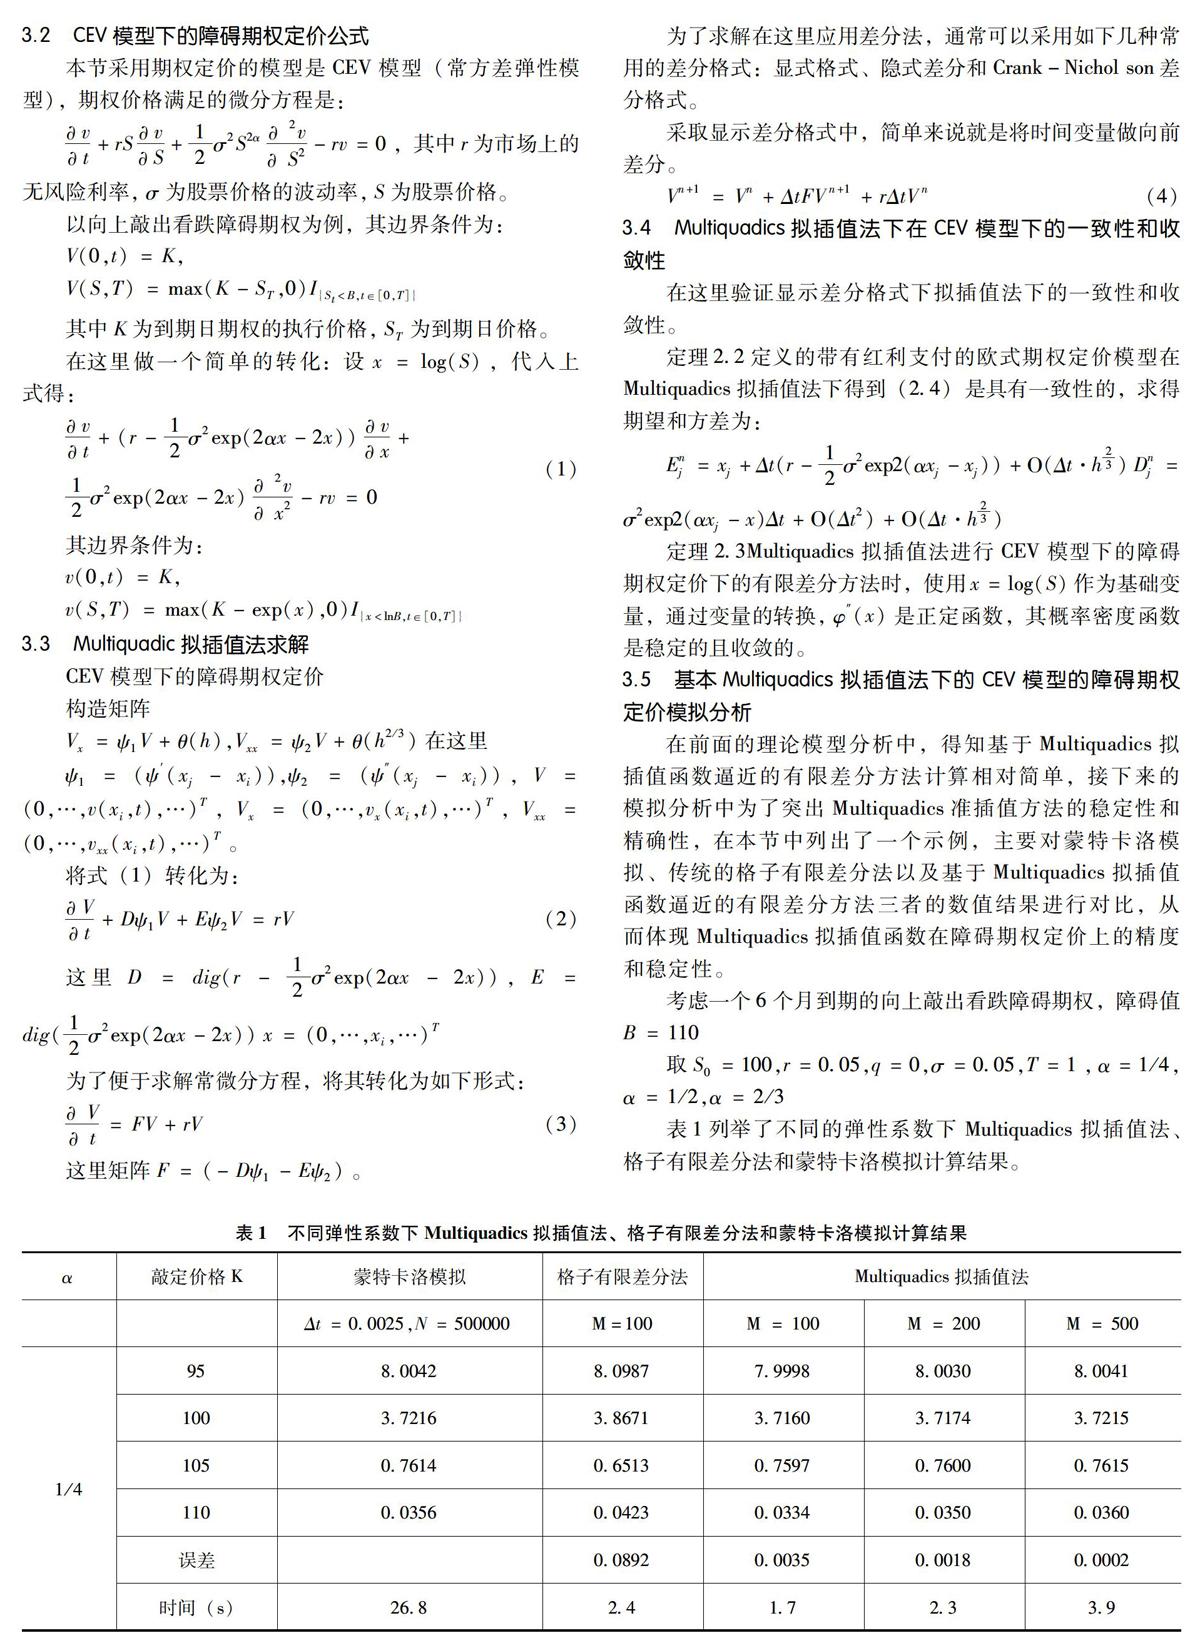
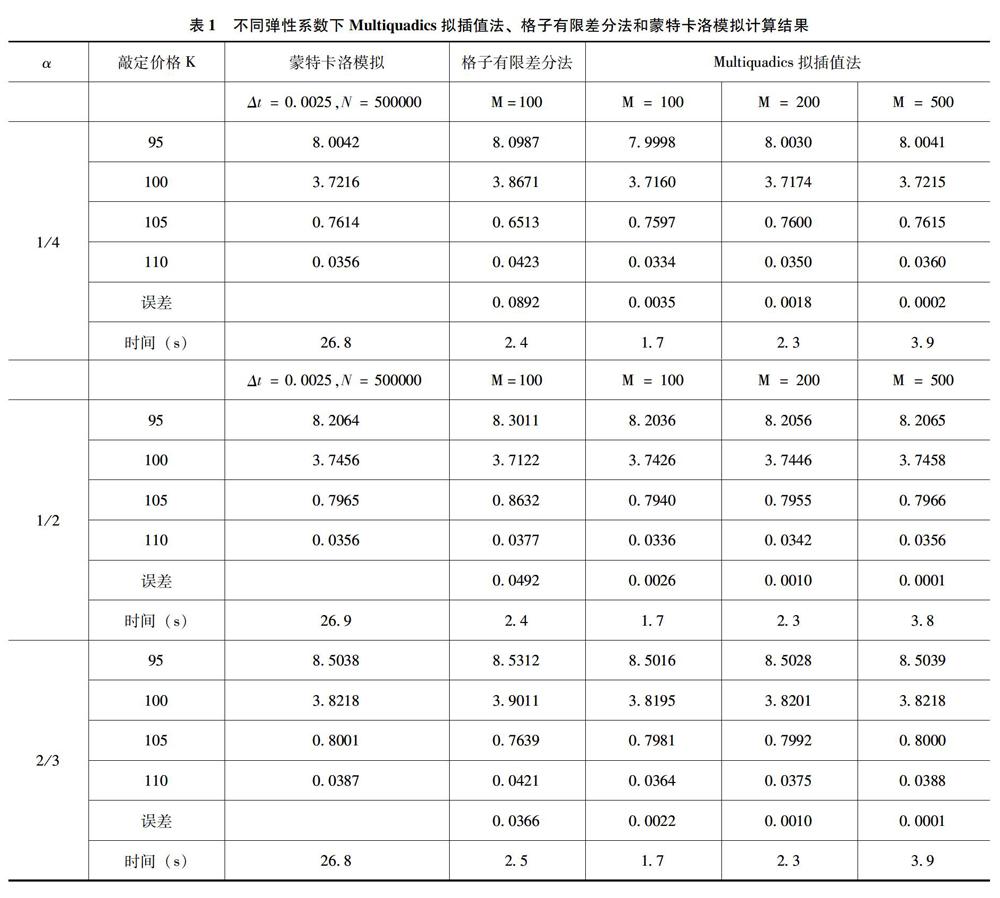
[摘 要]考虑了常方差弹性系数定价模型(CEV)下的障碍期权定价,通过Multiquadics拟插值法逼近的方法重新描述了障碍期权的期权定价公式。給出了差分方程的数值解法,并对其一致性和收敛性进行了分析,最后通过数值模拟分析验证Multiquadics拟插值法在障碍期权上定价的稳定性和精度.
[关键词]Multiquadics;CEV模型;障碍期权
[DOI]10.13939/j.cnki.zgsc.2021.18.062
1 引言
随着经济全球化的进一步加速,金融市场上的价格动荡越来越严重,由此引发的各种风险已成为经济学家和投资者关注和研究的热点问题。在此基础上,金融市场上的期权等衍生品有了更快的发展和更新换代。金融衍生产品在对于防范系统风险上有得天独厚的优势,能用来避免市场风险,也可用来套利。因此越来越多的学者投入金融衍生产品定价研究之中去。怎样建立一种更符合市场条件的模型具有很强的现实意义。
期权的发展是遵循着市场经济的需求,也吸引了广大学者的关注。
Blacks 和Scholes在1973年提出了著名的Black-Scholes期权定价公式,并且在大多数情况下可以满足期权定价。所需的前提条件太苛刻,而Black-Scholes模型的所提出的条件并不符合现实现状。1976年,Merton在原来基础上加入了跳跃过程,得出了当标的资产价格符合跳跃扩散下时,欧洲期权的定价公式。从1990年开始,Hull 和 White 研究了随机波动下的欧洲期权的定价,并得到了著名的赫尔怀特模型。Ndogmo和 Ntwiga在 BS模型下通过确定最优边界条件提出了一种隐式差分法定价了各种类型的障碍期权。Geman和Yor在1996通过 Laplacea变换得出双障碍期权的定价公式模型。……