企业养老金负担对研发支出的挤出效应研究
2021-05-23杨灿
中国集体经济 2021年13期
杨灿
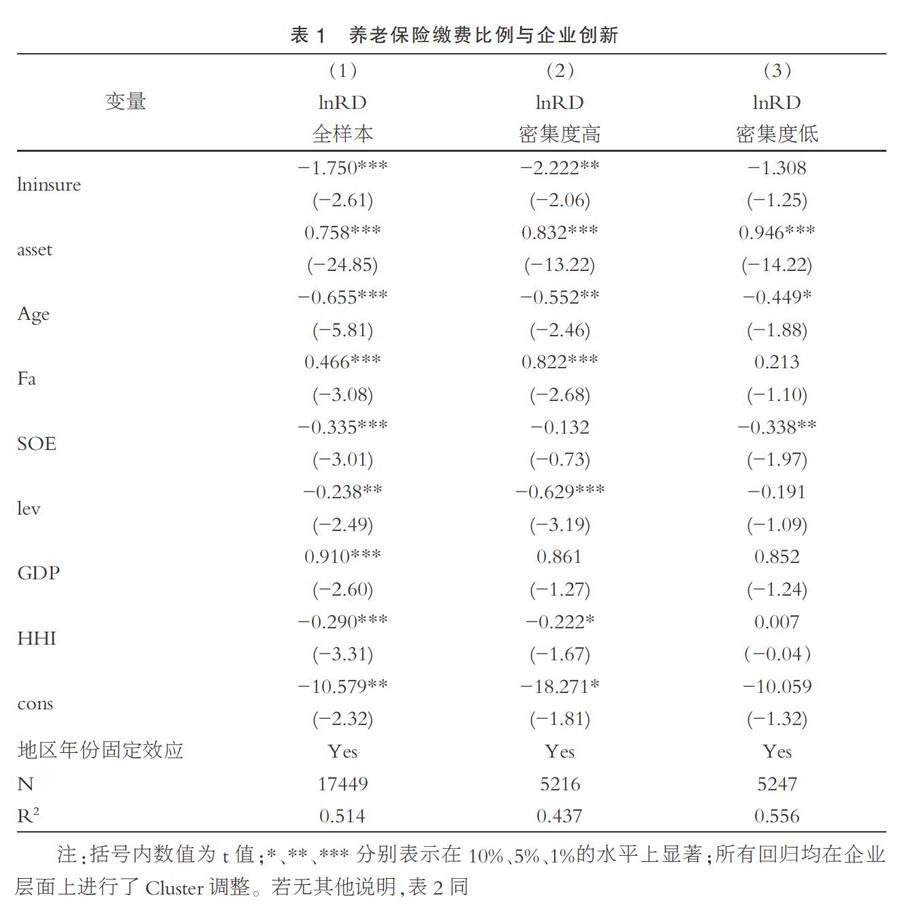

摘要:文章利用我国2009~2018年A股上市公司数据,实证分析了企业养老金负担对研发支出的作用及影响机制。多元线性回归模型结果显示,过高的养老保险缴费比例会挤出企业创新,且这种挤出效应在劳动密集型企业中更为显著。通过进一步构建中介效应模型发现,养老保险缴费比例增加会使劳动力成本上涨,并降低员工平均可支配收入,从而减少企业创新。文章的结论为当前降低社会保险费率的改革提供了实证数据的支持。
关键词:企业创新;养老保险;劳动力成本;员工可支配收入
一、引言
社会保险作为企业税费负担的重要组成部分,一直以来都是学界和政界热议的话题。现有文献(马双,2014;赵健宇等,2018)大多认为我国社会保险缴费率偏高,企业成本负担过重,不利于提高产品竞争力。根据金刚等(2018)提供的数据,我国五项险种的企业法定缴费率之和大约为30%,远高于发达国家水平,如美国(6.2%)、德国(9.345%)、法国(8.55%)、日本(9.15%)等。2019年4月,国务院办公厅印发《降低社会保险费率综合方案》,规定自2019年5月1日起,城镇职工基本养老保险单位缴费比例可降至16%。那么,面对养老保险缴费率的改变,企业的经济行为将会有何变化?本文从企业研发支出出发,考察养老保险缴费比例变动对微观企业创新的影响。
理论上,养老保险缴费比例对企业创新有正负两个影响方向。一方面,过高的养老保险缴费比例对企业创新具有挤出效应。原因有二:一是养老保险缴费增加……
登录APP查看全文