新华制药财报和附注勾稽存疑
2021-04-12郭永清
证券市场周刊 2021年12期
关键词:现金流量
郭永清
新华制药(000756.SZ)最近4年的财务数据虽然说不上非常优秀,但是在全部A股公司中也算得上表现良好了。2017-2020年四年,其营业总收入稳步增长,营业利润同比增长,净资产收益率略有提高并且稳定在10%左右水平。
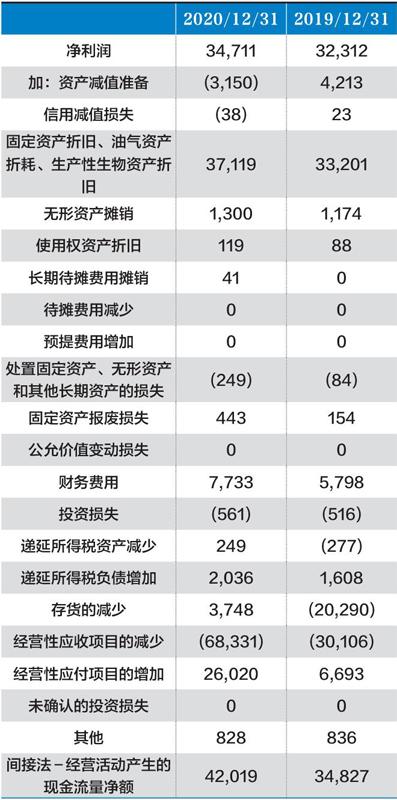
然而,我们在查阅新华制药的年度报告时,发现部分报表项目和附注的勾稽关系存在着疑问。在新华制药的年报附注中,净利润和经营活动产生的现金流量净额调整计算如表1所示。
表1:新华制药经营活动产生的现金流量附注
数据来源:年度报告和WIND资讯。单位:万元
上述计算过程中的部分数据,与资产负债表中相对应的报表项目数据存在着较大的差异。
差异之一是经营性应收项目的减少。一般来说,经营性应收项目的减少,可以根据资产负债表中经营性应收项目的期初数和期末数来进行计算,其计算公式为:经营性应收项目的减少=应收账款(期初数-期末数)+应收票据(期初数-期末数)+应收款项融资(期初数-期末数)+预付账款(期初数-期末数)+其他应收款(期初数-期末数)+待摊费用(期初数-期末数)-坏账准备期末余额。
因为经营性应收项目的减少,意味着在本期间内把以前的应收项目收回来,会增加本期的经营活动产生的现金流量的流入,因此,在用间接法计算经营活动产生的现金流量净额的时候,净利润要加上经营性应收项目的减少;如果经营性应收项目的减少是负数的话,那么本期经营性应收项目增加、相应金额的现金没有收到,则需要从净利润中扣减来计算经营活动产生的现金流量净额。……
登录APP查看全文