关键审计事项披露提高了事务所 审计风险管控效率吗
2021-03-24许汉友汪璐璐
财会月刊·上半月 2021年3期
许汉友 汪璐璐
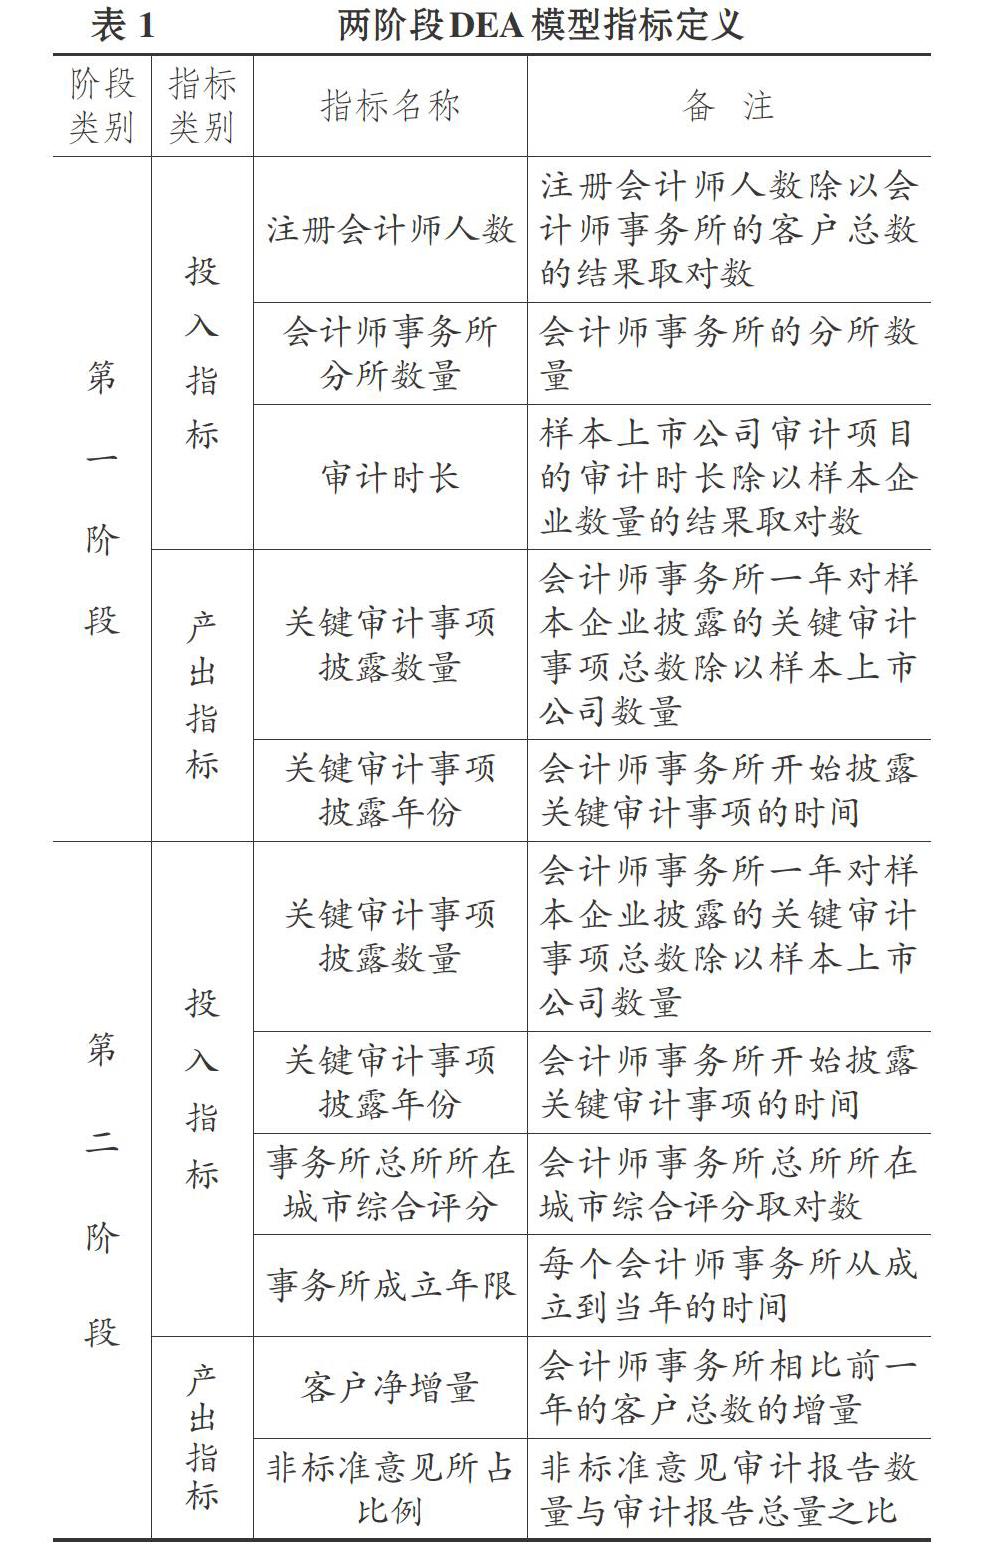
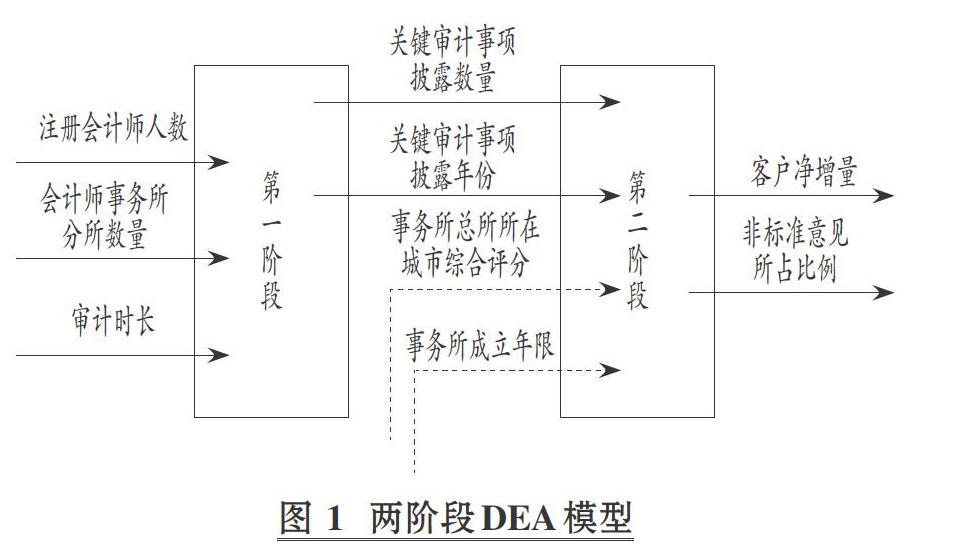
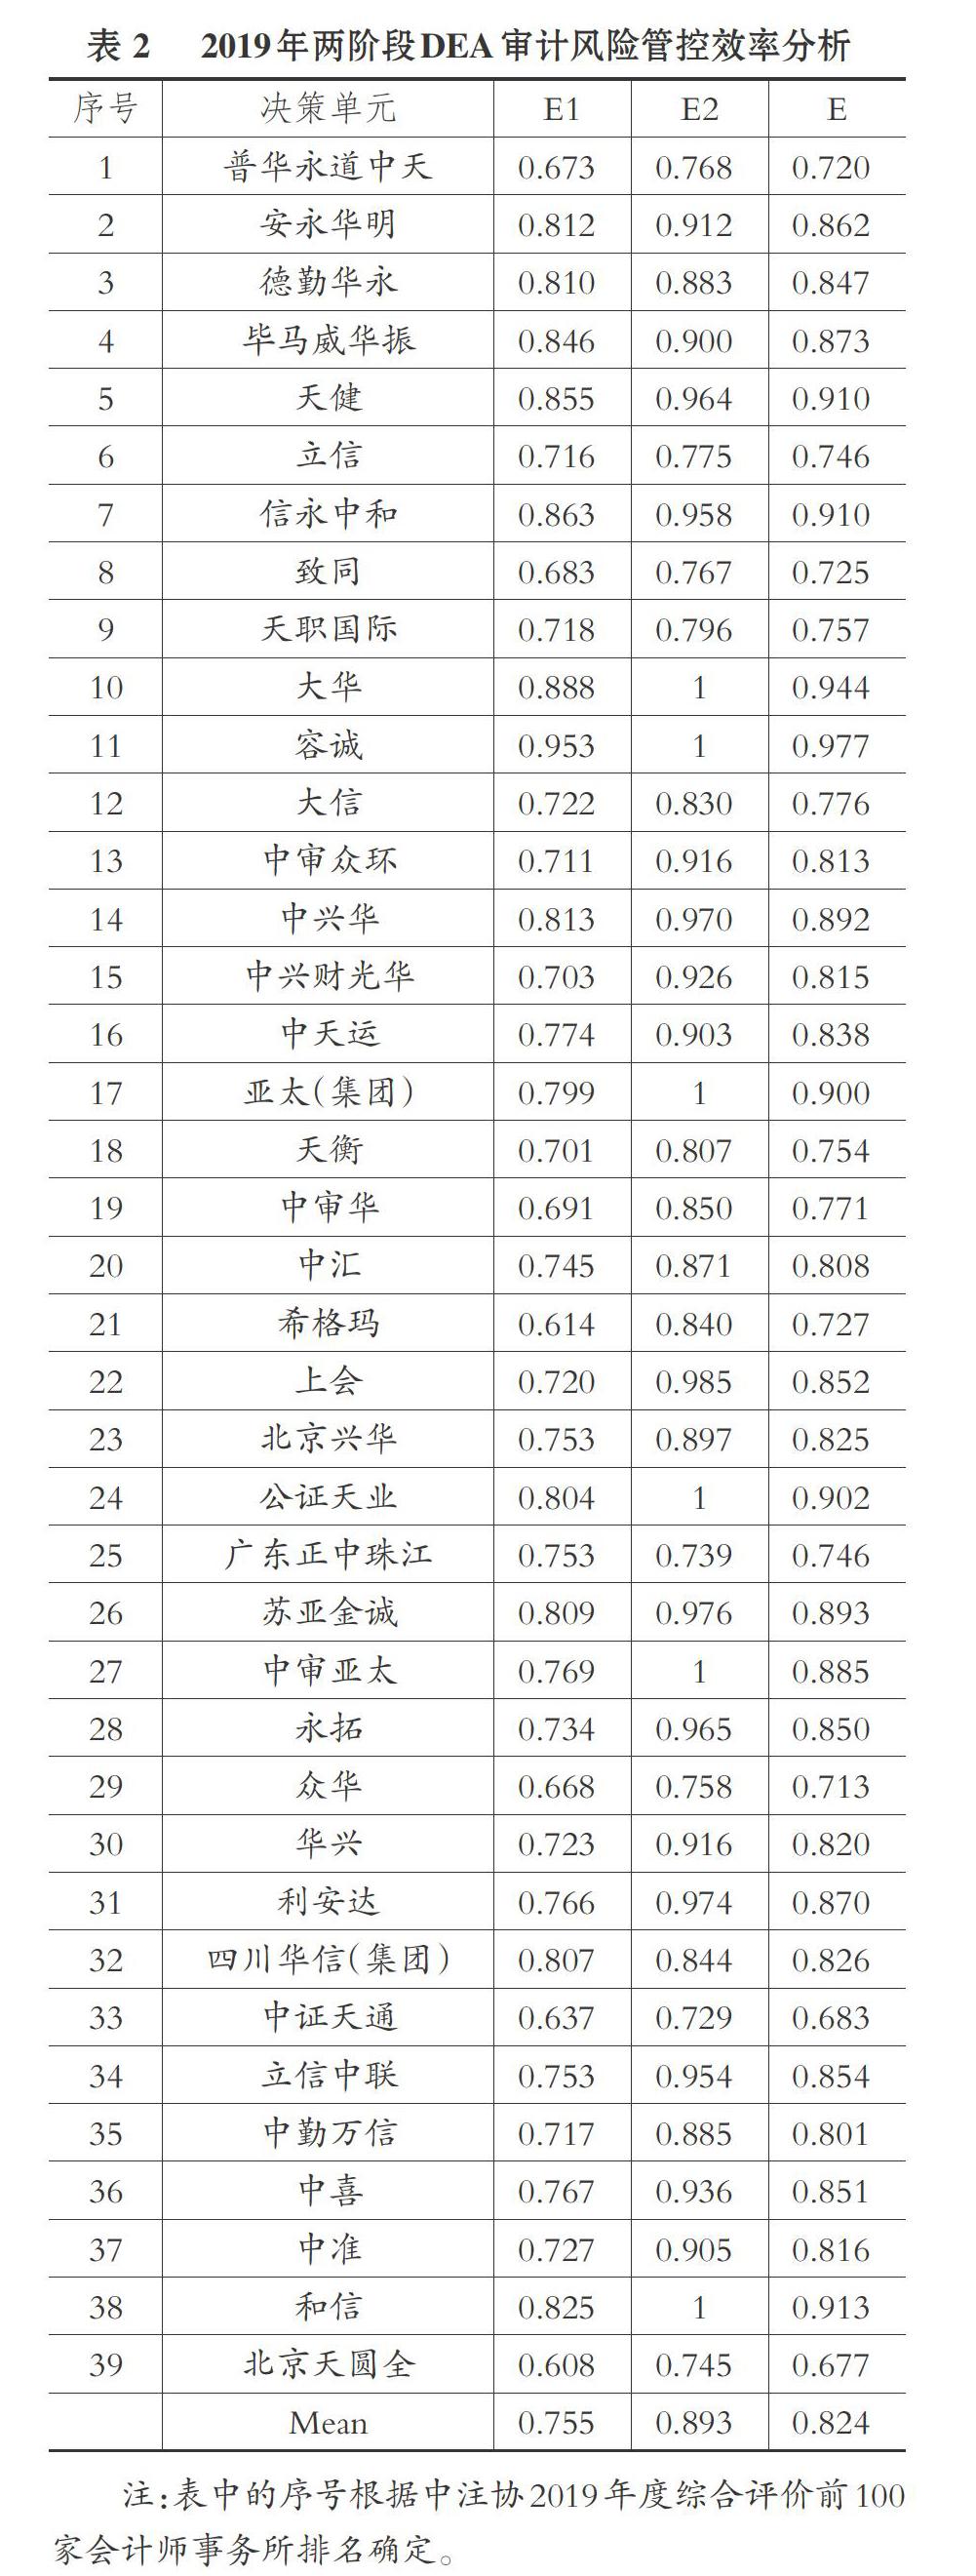
【摘要】关键审计事项的性质决定了其披露有助于识别审计风险, 以关键审计事项的披露为切入点探索提升会计师事务所审计风险管控水平的路径正是一种全新的思路。 选取具有证券资格的39家会计师事务所进行关联性两阶段DEA效率分析, 验证关键审计事项的披露是否能够提升会计师事务所的审计风险管控效率。 研究发现, 会计师事务所整体审计风险管控效率确实得到了提升, 但受到会计师事务所披露关键审计事项阶段效率的限制。
【关键词】关键审计事项;会计师事务所;審计风险管控效率;DEA模型
【中图分类号】F239 【文献标识码】A 【文章编号】1004-0994(2021)05-0091-8
一、引言
近年来, 审计市场丑闻频出, 会计师事务所的声誉受到了严重损害。 社会公众对经过审计的财务信息的信任度骤降, 要求审计准则制定部门改进审计报告格式, 在审计报告中披露更多的有用审计信息。 因此, 我国审计准则制定部门于2016年12月发布了《中国注册会计师审计准则第1504号——在审计报告中沟通关键审计事项》(以下简称《1504号准则》), 要求在上市公司财务报表审计报告中增加关键审计事项披露; 2019年3月修订的《1504号准则》应用指南进一步指出, 注册会计师识别和评估的、根据判断认为需要重点考虑的重大错报风险, 是被认定为关键审计事项的重要事项之一。
虽然社会审计已成为社会公众对市场发展和企业经营进行监督的重要手段, 但从证监会、中注协、各地证监局历年出具的处罚公告可以看出, 与会计师事务所审计失败相关的处罚与警告屡见不鲜, 会计师事务所开展审计工作的难度日益提升、审计风险日益增加, 部分会计师事务所的审计风险管控能力较弱。……
登录APP查看全文