“刨根式”问询与招股说明书信息披露
2021-03-24涂晓岚詹雷
财会月刊·上半月 2021年3期
关键词:信息披露
涂晓岚 詹雷
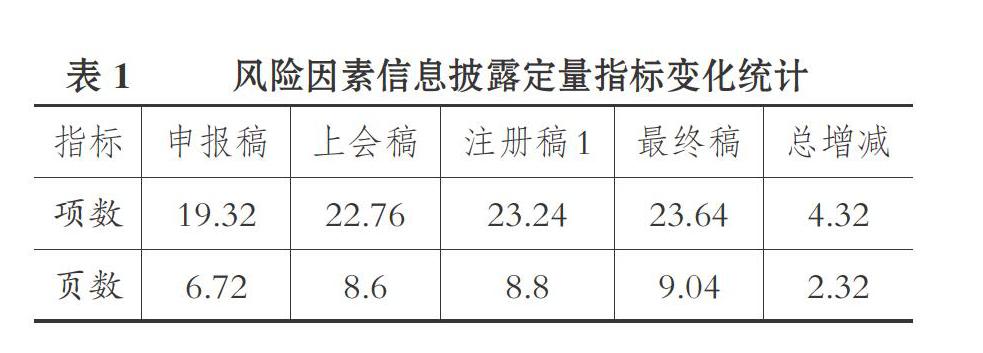
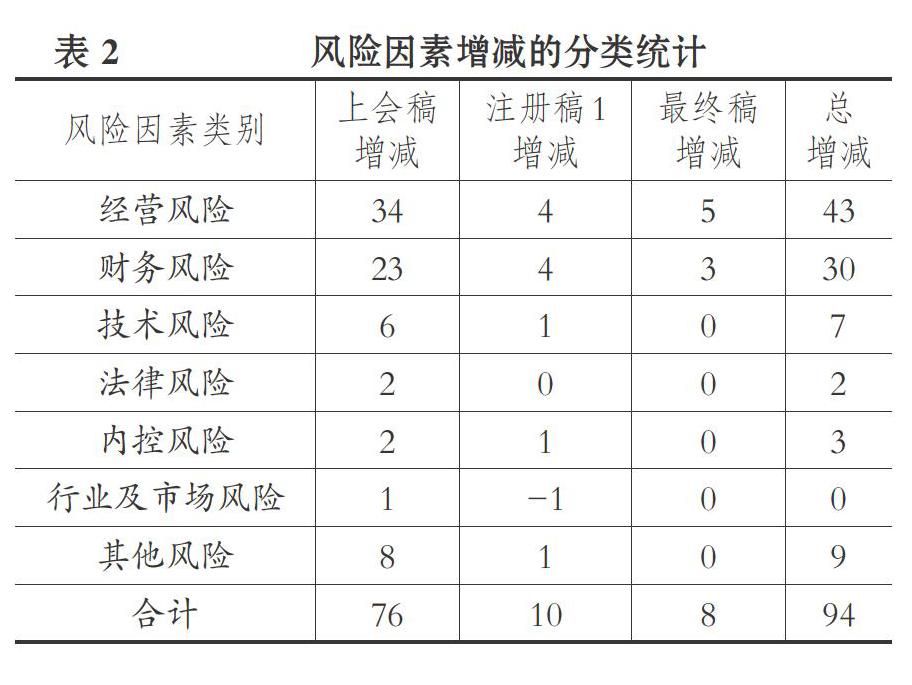
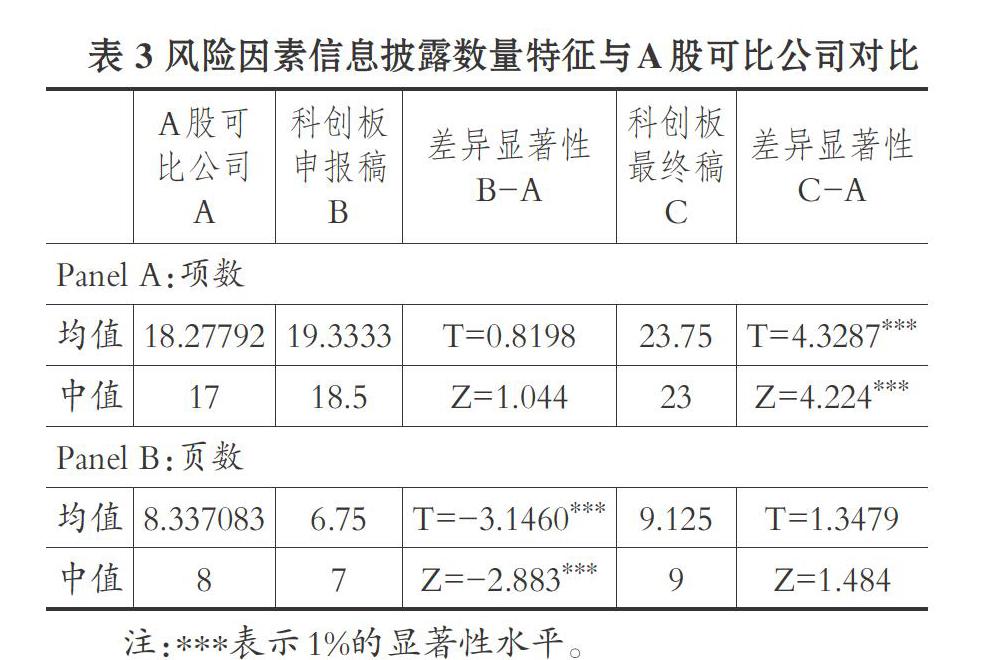
【摘要】以首批25家科创板上市公司为样本, 基于发审全程各个节点公开的问询、回复以及不同版本的招股说明书, 研究注册制下问询方式的审核是否以及如何影响信息披露的数量和质量。 统计分析结果显示, 多轮次、涉及面广的问询问题在很大程度上增加了招股说明书篇幅, 促进了对信息披露内容的补充和改进, 提升了财务信息的可靠性, 并在一定程度上提升了信息披露质量。
【关键词】科创板;招股说明书;信息披露;问询
【中图分类号】F275 【文献标识码】A 【文章编号】1004-0994(2021)05-0080-6
一、引言
2019年7月22日首批25家科创板上市公司集中挂牌交易, 标志着注册制试点的落地。 招股说明书是申请首次公开发行股票并在科创板上市的必备法律文件, 企业在其中披露的信息对于投资者决策至关重要。 2019年3月1日证监会发布《公开发行证券的公司信息披露内容与格式准则第41号——科创板公司招股说明书》(简称“41号准则”), 为招股说明书信息披露规定了最低要求。
如果说信息披露是科创板的核心内容, 那么以信息披露为核心的审核问询, 则是注册制改革的灵魂。 科创板上市公司具有研发投入大、经营风险高、业绩不稳定、退市风险高等特点, 因此投资者面临着较大的市场风险。 一些科创板上市公司在上市之初盈利很小甚至尚未盈利, 投资者需凭借信息披露内容进行投资决策, 因此强调信息披露的真实、准确、完整就显得非常重要[1] 。 有鉴于此, 科创板在监管方面进一步强化了对行业信息、核心技术、经营风险、公司治理、业绩波动等事项的信息披露。……
登录APP查看全文