沪深300股指期权推出对标的指数波动性的影响研究
2021-03-19黄嘉麒吕大永
时代金融 2021年5期
黄嘉麒 吕大永
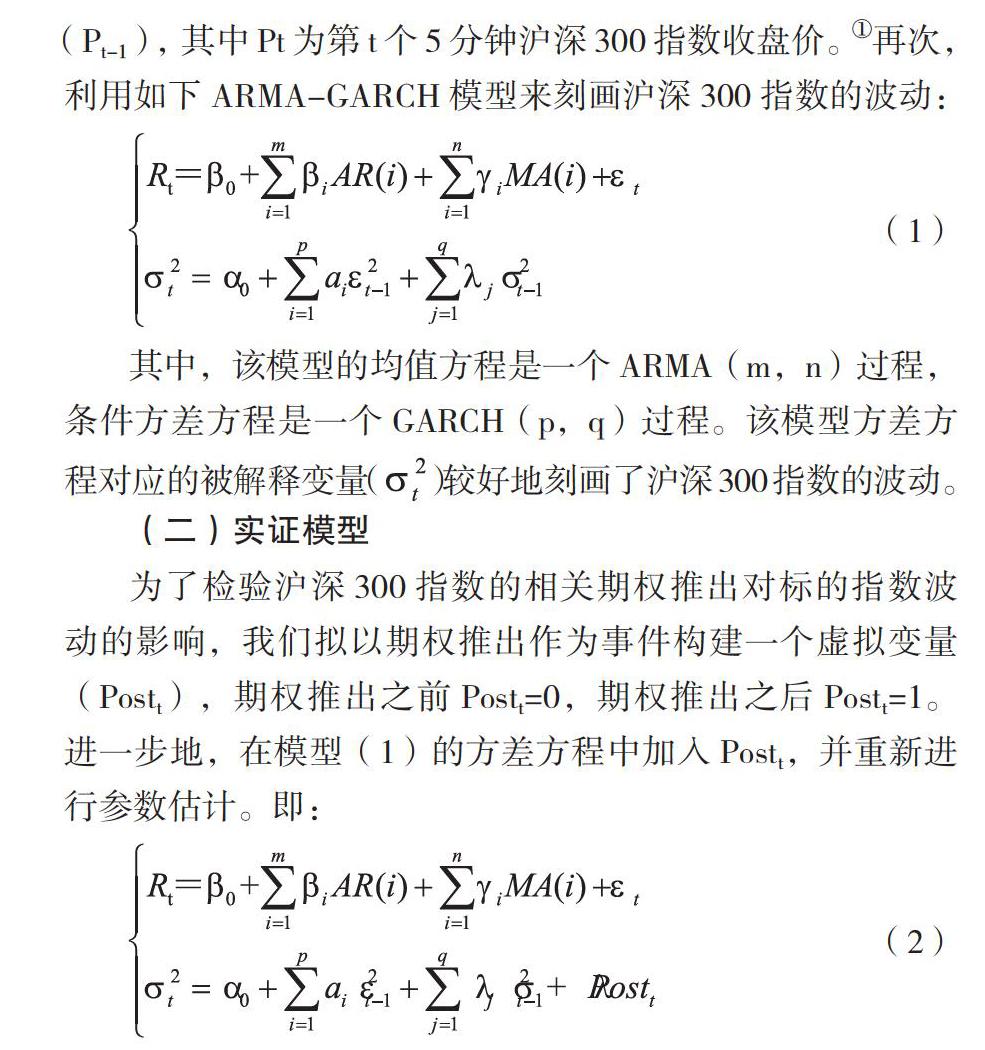
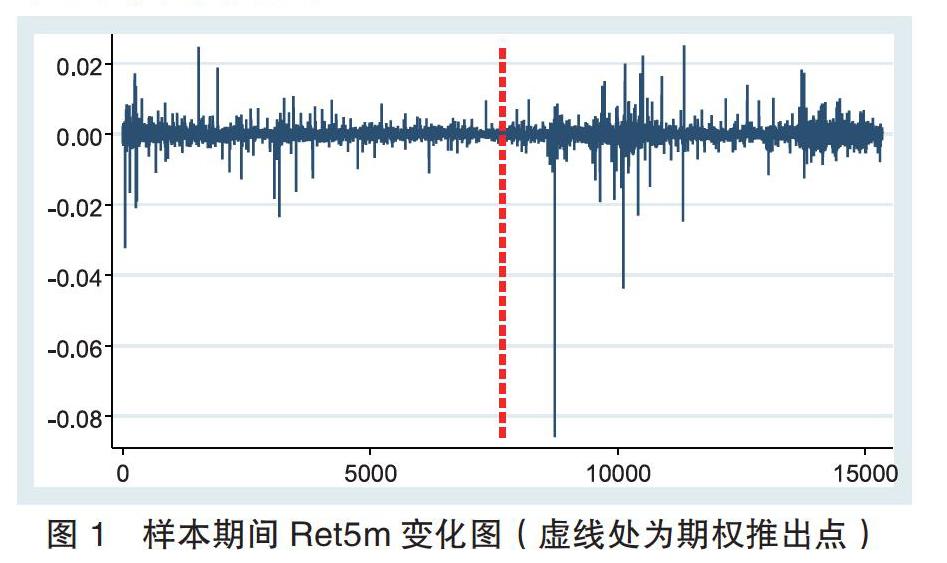
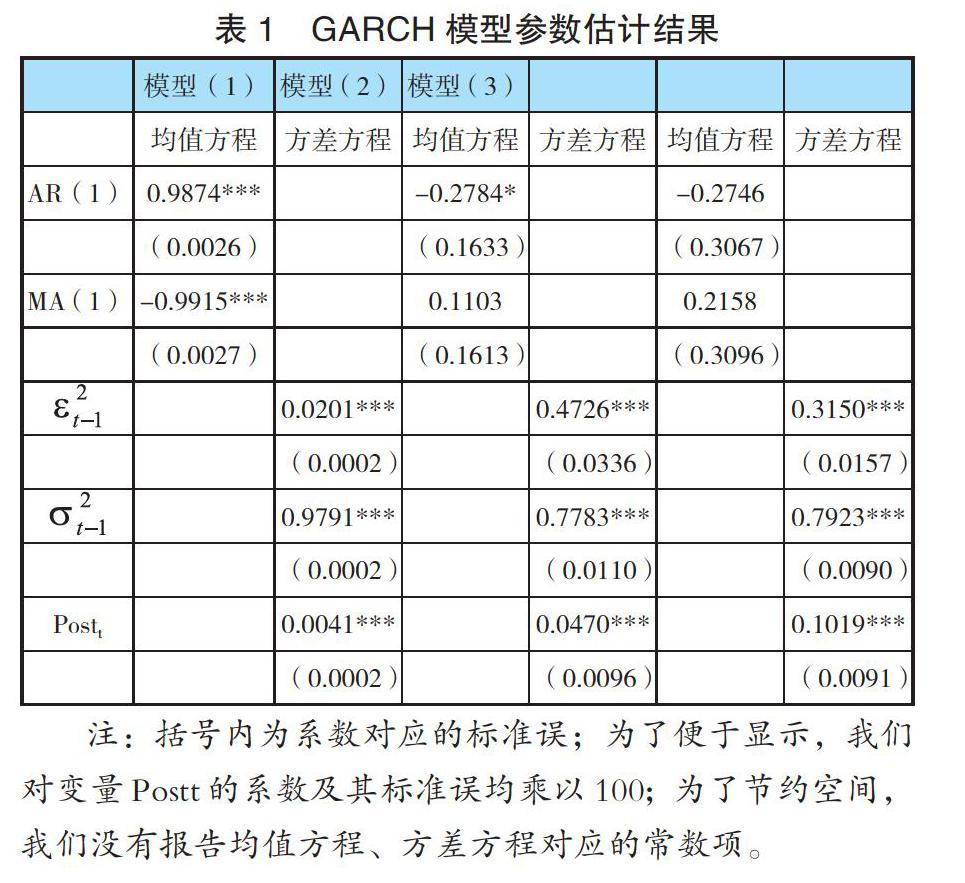
摘要:2019年12月23日,沪深300股指期权正式推出。基于沪深300指数五分钟高频交易数据,文章利用ARMA-GARCH模型实证检验了沪深300股指期权推出对标的指数波动性的影响。结果表明,沪深300股指期权正式推出后,标的指数波动率显著上升,表明期权的推出可能加剧标的指数的波动性。
关键词:股指期权 波动性 ARMA-GARCH 沪深300
一、引言
2019年12月23日,沪深300ETF期权和股指期权的上市仪式分别在沪深交易所和中金所举行。作为中国市场的首个指数期权,沪深300股指期权的上市完善了多层次市场体系,推动我国金融市场业务的发展以及金融产品的创新。
现有相关文献关于期权推出对标的市场波动性影响的研究并没有取得比较一致结论,沪深300指数相关期权的推出对指数波动性的影响仍有待进一步检验。一方面随着更多投资者和机构参与到沪深300的期权市场中,在看涨期权和看跌期权的作用下,沪深300期权的推出能够减少现货市场的波动性,推动我国资本市场稳定健康的发展。另一方面,沪深300期权的推出可能会使投资者和机构利用独特的做空机制进行投机,从而加大现货市场的波动性。对此,本文以沪深300指数为样本,研究沪深300股指期权的推出对标的指数波动性的影响。
二、文献回顾
国外衍生品起步较早、相关机制较为完善,国外学者对于该领域的研究也更为成熟。证券市场波动率的研究基本是基于ARCH族模型展开。Engle(1982)首先提出自回归条件异方差模型ARCH模型,Bollerslev(1986)则在ARCH模型上进行扩展,构建了自回归条件异方差模型GARCH模型。……
登录APP查看全文