双层股权制度下的中小投资者利益保护研究
2021-01-25李鸿渐张辉
会计之友 2021年2期
关键词:公司治理
李鸿渐 张辉
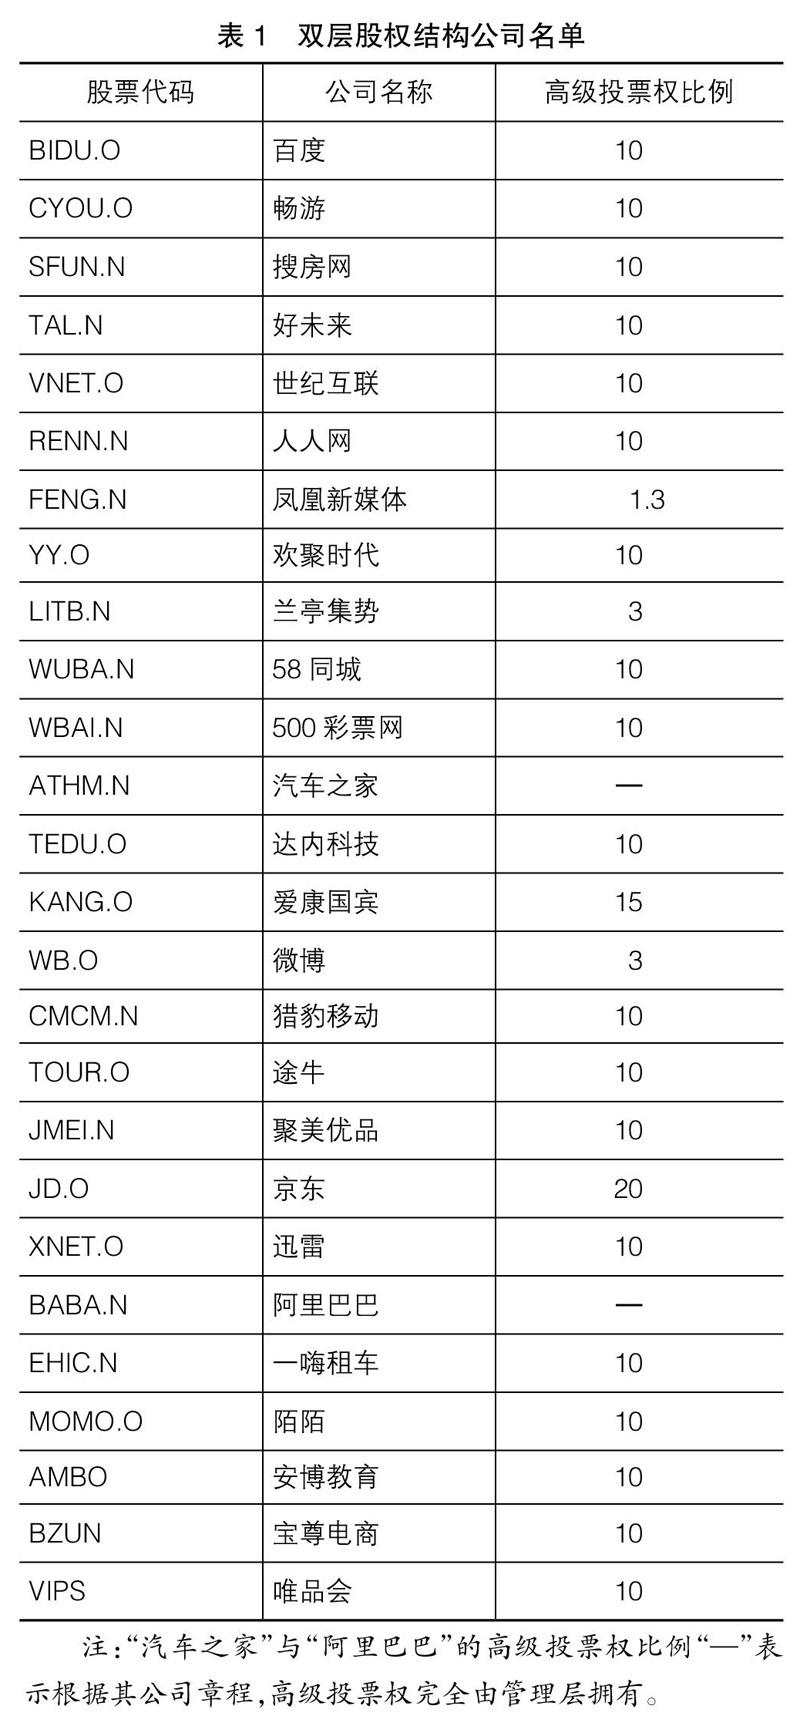
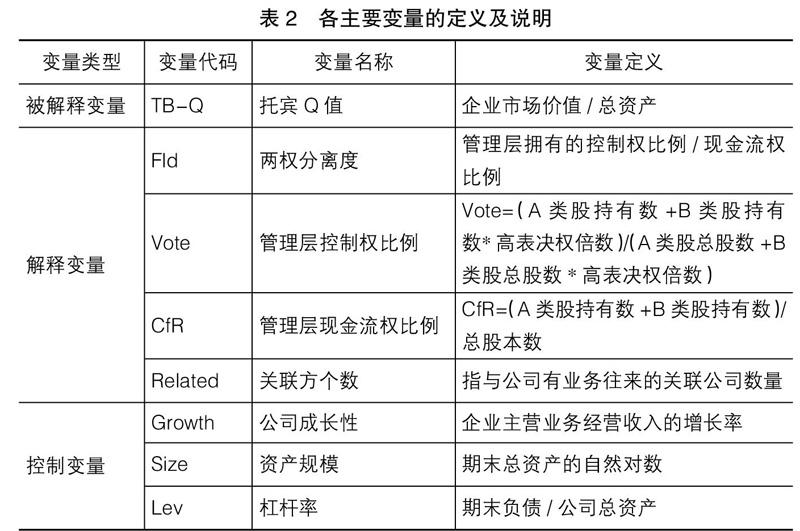
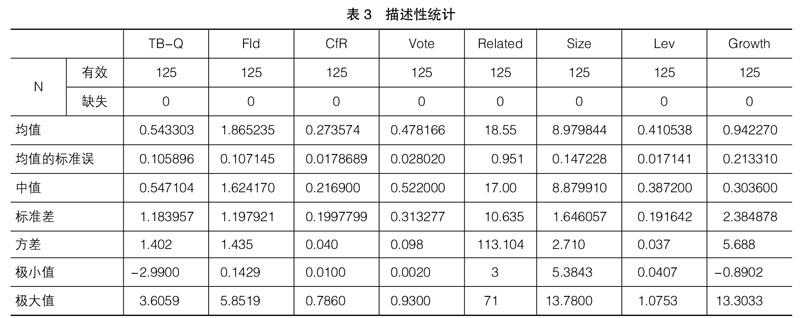
【摘 要】 近年来,我国大量优质企业由于国内不允许使用双层股权结构而远赴海外上市。双层股权结构在推动公司发展的同时也对传统公司治理形成挑战。创始人(创始团队)拥有少量股权却具有高级投票权,存在对中小投资者利益进行侵害的潜在可能。文章基于委托代理理论,以中概股为标的,借助托宾Q,利用多元线性回归模型进行双层股权结構对投资者利益影响的实证分析。研究发现:两权分离度、管理层控制权比例和公司关联方个数对投资者利益具有负向影响,管理层现金流权比例对投资者利益具有正向影响。因此,对采用双层股权结构的上市公司,监管层应充分关注两权分离度、关联交易水平和控制权比例,对现金流权比例提出约束性要求,防止中小投资者利益受到侵害。
【关键词】 双层股权结构; 公司治理; 现金流权; 投资者保护; 控制权
【中图分类号】 F833 【文献标识码】 A 【文章编号】 1004-5937(2021)02-0029-07
一、引言
2013年阿里巴巴赴美上市首次将双层股权结构带入了人们视野。在此之前,国内对双层股权结构鲜有研究。时隔五年,香港联交所主动修改上市规则,允许双层股权结构企业上市。在全球资本市场改革浪潮下,中国为吸引优质创新企业回归A股,积极推出CDR(中国存托凭证),在上海交易所设立科创板,试点双层股权结构。
企业融资方式决定企业资本结构,进而影响股权结构。在企业初创期,金融机构的融资要求比较苛刻,大多只能以出让股权的方式获得融资。……
登录APP查看全文
