杜邦财务分析体系在传媒企业管理中的应用
2021-01-06陈昕
经营者 2020年24期
陈 昕
一、杜邦财务分析体系
(一)概念内涵
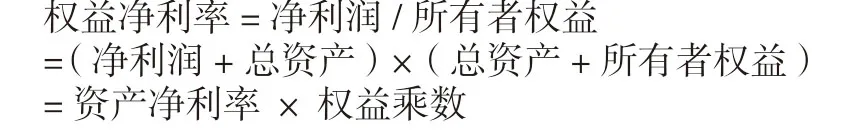
杜邦财务分析体系是从财务角度评价公司盈利能力的经典方法,是杜邦公司在1919年提出的。其为了评价集团下属企业的经营业绩,制定了综合财务分析体系。该系统包括净销售率、资产周转率和权益乘数三个指标,并分析各财务指标之间的内在联系,对企业的综合盈利能力和经营业绩进行评价。杜邦财务分析体系是将所有指标汇集成一个完整的体系,通过净资产利率指标反映企业的盈利能力。杜邦财务分析体系使整体财务比率分析水平更加合理,有助于财务分析师全面了解公司的经营业绩。杜邦财务分析法认为权益净利率等于销售净利润率乘以总资产周转率乘以权益乘数。
(二)杜邦财务分析指标
主要影响杜邦财务分析结果的指标有三个:第一,对于杜邦财务分析系统来说,最关键的指标是净资产收益率,这也是杜邦综合财务分析的一个高财务指标,可以反映企业的盈利能力。同时,通过这一指标,可以了解企业的融资能力。净利润率的资产周转率、股权因素等都会直接影响杜邦财务分析机构的净资产收益率。此外,杜邦财务分析中的三个指标分别代表了公司的盈利能力比率、负债率、资产管理比率。第二,杜邦财务分析的总资产收益率、销售净利润、资产周转率,其结果是总资产与收入之比。因此,根据销售情况,杜邦财务资产运营分析可以完成这一指标的分析。第三,股权乘数,杜邦财务分析的资产负债指标与股权乘数有关。……
登录APP查看全文