上市公司三季报报告期不一致的问题、原因及对策
2020-09-21马元驹黄冰冰
财会月刊·下半月 2020年9期
马元驹 黄冰冰
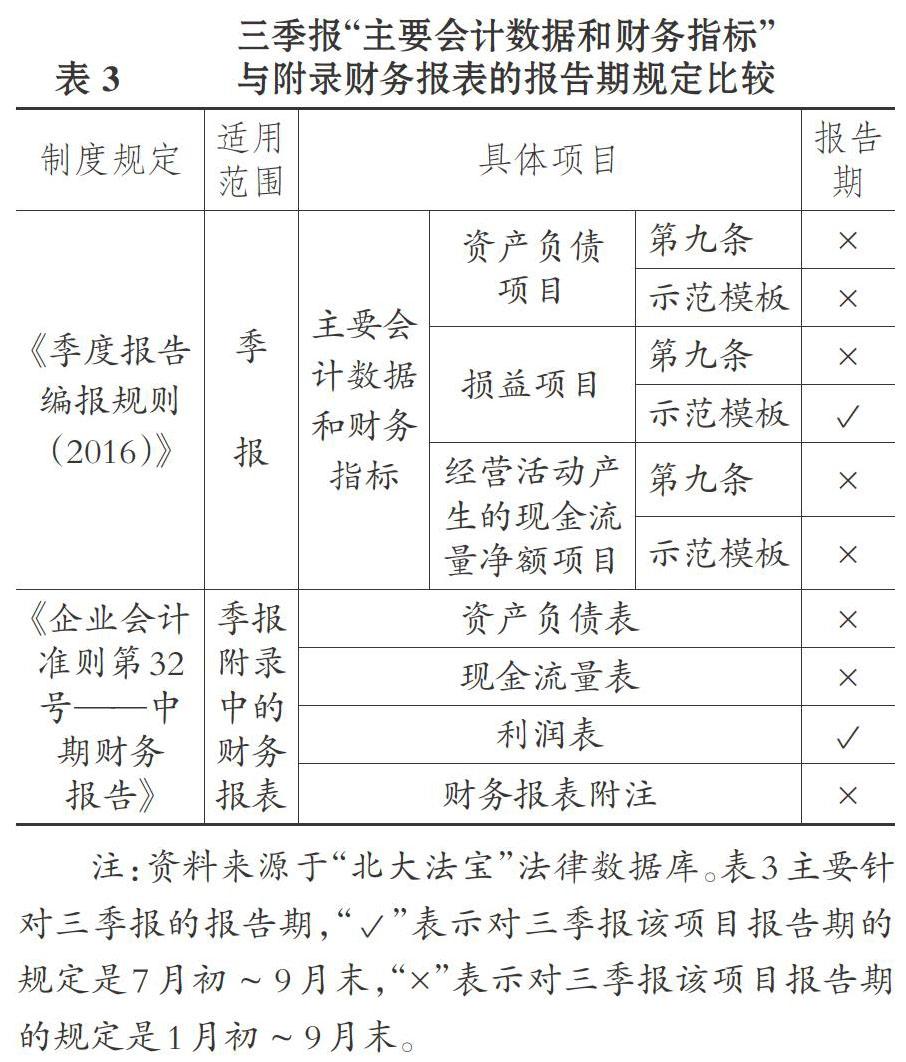
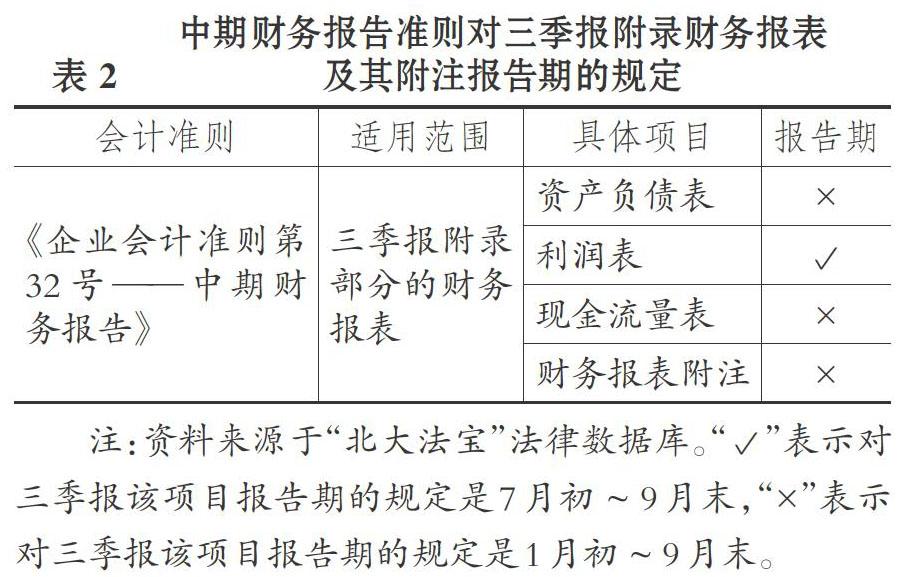
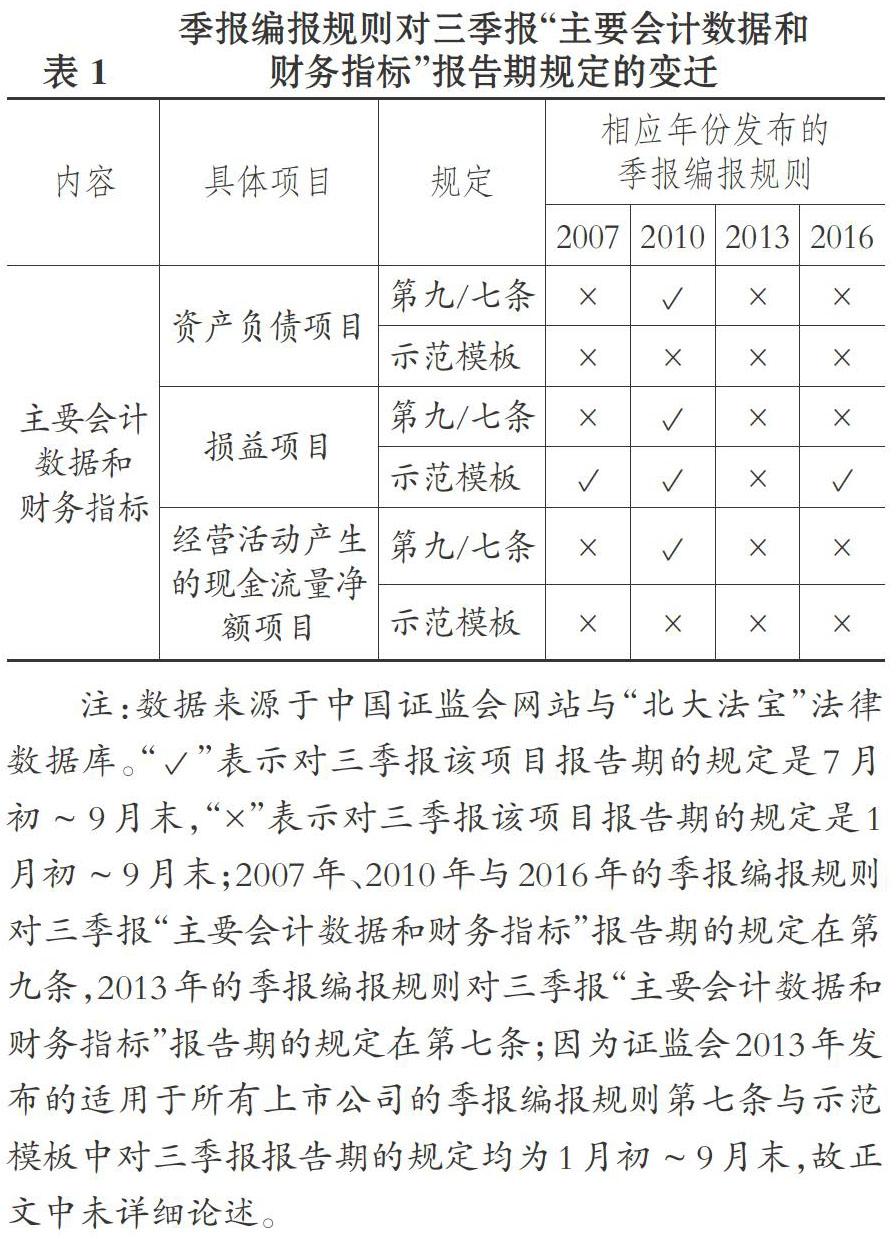
【摘要】为解决上市公司三季报报告期不一致所带来的报告期财务指标分析难以进行的问题, 分别从理论层面和制度层面分析导致三季报报告期不一致的原因, 得出理论层面的原因是中期报告独立观和整体观在三季报报告期确定上发生了冲突, 制度层面的原因是季报披露编报规则与中期财务报告准则均对三季报的报告期存在不一致的规定的结论。 在此基础上, 根据会计分期的基本思想、会计信息及时性的质量要求以及季报编报规则的基本精神, 提出上市公司三季报的报告期应当为第三季度(7月初 ~ 9月末)的基本主张。 上市公司三季报报告期的明确对丰富和充实会计分期理论研究, 统一对三季报报告期的认识, 从而提高三季报信息披露质量具有一定的积极意义。
【关键词】三季报;报告期;季报编报规则;中期财务报告准则
【中图分类号】F231.5 【文献标识码】A 【文章编号】1004-0994(2020)18-0062-6
一、问题的提出
根据有效资本市场假设的原理, 财务或金融分析师通常以公司的季度收益信息预测未来公司股票价格的变动。 因而公司季度会计报表中的收益质量和收益管理对财务或金融分析师能否做出可靠的预测影响是非常大的[1] 。 季报披露的信息是进行季度财务分析的基础, 对股票价格变动的预测具有重要作用。 在传统财务分析中, 最为常用的是杜邦分析体系, 因为其将主要的财务指标关联起来形成了一个整体。 如果对三季报进行杜邦分析, 需要净利润和营业收入的报告期发生额, 以及报告期初和报告期末的总资产、净资产余额[2] 。……
登录APP查看全文