基于杜邦分析体系的B公司盈利能力研究
2020-08-21赫小岚
中国管理信息化 2020年13期
赫小岚
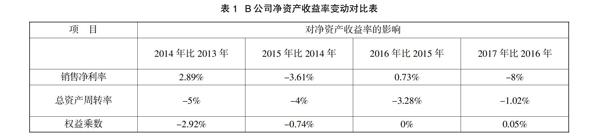
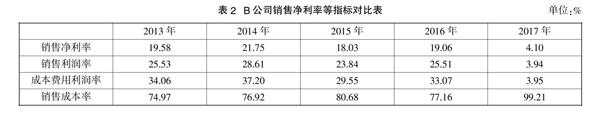
[摘 要] 盈利能力是企业生存和成长的基础,它不但关系到企业所有者的投资回报,也是企业偿还债务的一个重要保障。本文分别从净资产收益率、销售净利率、总资产周转率、权益乘数角度出发,分析影响B公司盈利能力的相关因素,找出B公司在盈利能力方面存在的问题并提出解决对策。
[关键词] 杜邦分析;盈利能力;财务分析
doi : 10 . 3969 / j . issn . 1673 - 0194 . 2020. 13. 035
[中图分类号] F275 [文献标识码] A [文章编号] 1673 - 0194(2020)13- 0075- 02
1 杜邦分析体系中盈利能力相关指标
杜邦分析体系是利用企业主要财务比率指标之间的内部关系,对企业整体财务状况进行系统分析的方法[1]。其中有关指标如下:
净资产收益率又称权益净利率,它是绩效评价的一个颇具代表性的指标,方便对企业进行更详细的分析和评价运营效率。总资产收益率是反映公司运用全部资产获得的利润, 可以进一步分解为营业净利率和总资产周转率[2]。权益乘数对净资产收益率的影响实质上反映的是资产负债率对它的影响[3]。有关公式如下:
净资产收益率=销售净利率×资产周转率×权益乘数
总资产收益率=净利润/平均资产总额[(年初资产总额+年末资产总额)/2]×100%
权益乘数=总资产/股东权益总额= 1/(1 -资产负债率)
2 基于杜邦分析体系的B公司盈利能力影响因素分析
在杜邦分析体系中,最基本的思路是将企业的净资产收益率分解,分解的结果是净资产收益率等于多项财务比率的乘积[4]。
净资产收益率=总资产净利率×权益乘数=营业净利润率×总资产周转率×权益乘数
登录APP查看全文