我国上市公司环境会计信息披露现状及对策浅析
2020-07-21胡成艳
经营者 2020年13期
关键词:信息披露
胡成艳

摘 要 日益严峻的环境问题背景下,上市公司特别是污染严重企业应及时向社会及信息需求者提供企业环境会计信息。本文通过分析我国环境会计披露相关的制度规定及环境会计信息披露现状,分析得出我国环境会计信息披露比率较低、披露内容不全面、可利用性低的现状,并结合国内相关制度现状及对比日本相关制度的制定,分析我国环境会计信息披露存在的问题及原因,并提出相应的对策。
关键词 环境会计 信息披露 上证A股
一、前言
改革开放的40多年,是我国经济飞速发展的40年,我國一改贫穷落后的面貌,逐渐成长为世界经济大国。伴随着经济的发展,我国环境问题也日益凸显。作为经济发展中的主要成员,企业的工业活动是持久的环境污染来源,在追求可持续发展的时代,社会对企业提出了更多的要求,需要企业为环境保护承担更多的责任。
为了推进企业公开环境信息,维护公民、法人和其他组织获取环境信息的权益,推动公众参与环境保护,我国生态环境部(原环保总局)、证监会、证券交易所等陆续推出了相应的法规制度,为企业披露环境会计信息披露提供指引。但目前来看,我国环境会计信息披露方面的规章制度尚不够全面完善,还有待探索发展。
二、我国关于环境会计信息披露的制度现状
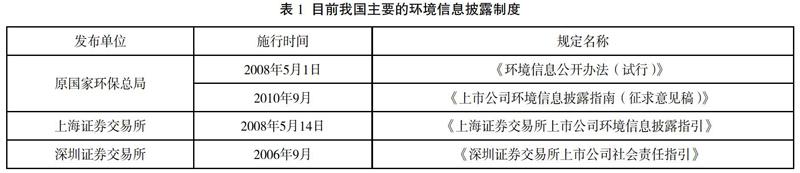
目前为止,我国对环境会计信息披露作出规定或规范的制度如表1所示。现将以上制度文件中关于环……
登录APP查看全文