国库视角下地方预算编制及审议问题研究
——以A市为例
2020-04-13■董平
经济管理文摘 2020年5期
■董 平
(中国人民银行德州市中心支行)
1 A市预算编制及审议流程
(1)预算编制流程。《预算法》规定“我国实行一级政府一级预算”,共设五级预算[1]。A市属于设区的市级预算,其预算编制工作由财政部门设立的“部门预算编审工作领导小组”具体负责,预算编制从每年8月份开始,至当年12月份结束。全市总预算由市本级预算、汇总各区总预算和所辖县(市)总预算构成。
根据全市年度经济社会发展目标,并参考上年预算执行情况,每年8月份市财政部门将下一年度部门预算编制工作部署到各部门一级预算单位,明确预算编制原则、程序和方法,再由各部门一级预算单位将相关工作部署到下级所属单位。按法定程序,部门预算实行“两上两下”编制方法。编制流程详见表1。
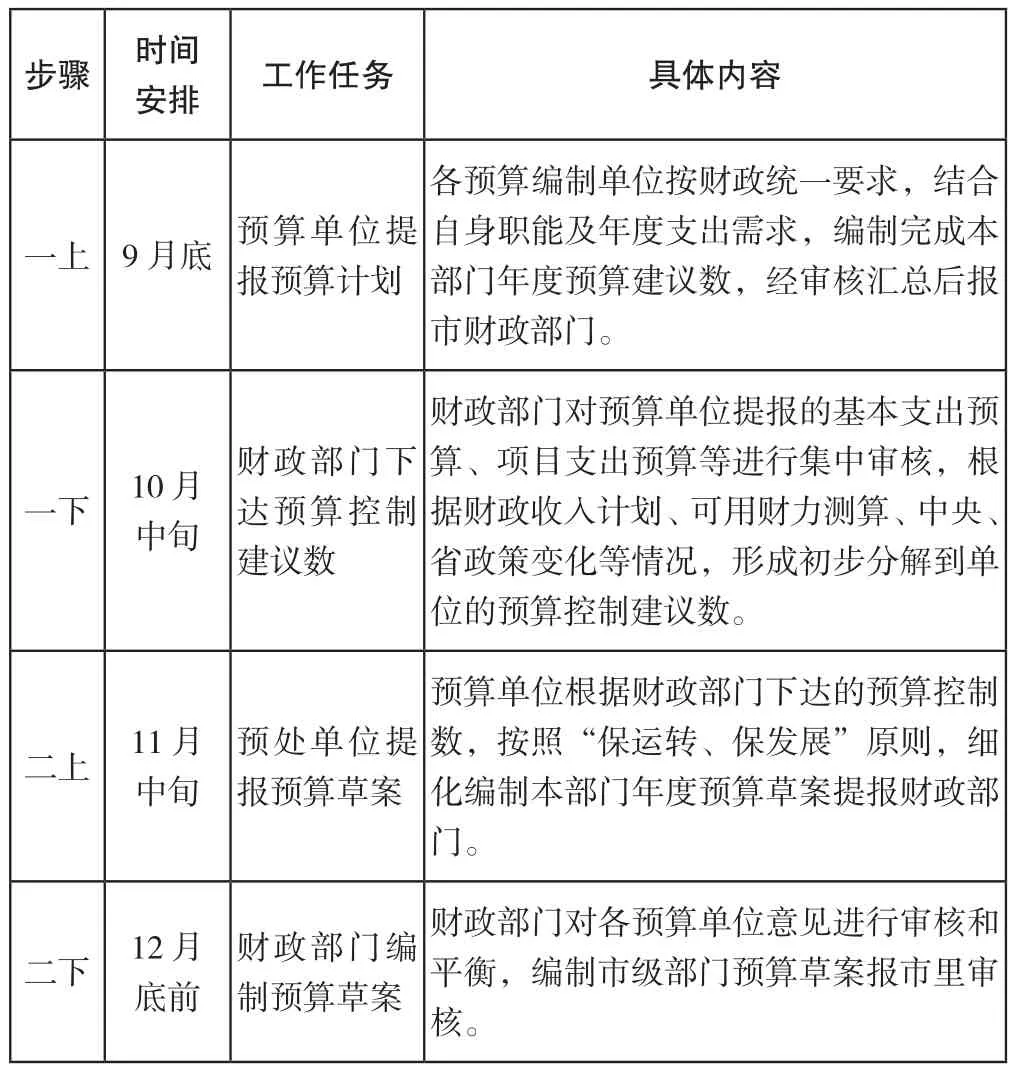
表1 A市市本级地方预算编制流程
(2)预算审议流程。根据法律规定,地方预算草案编制完成后,需提交本级人民代表大会审议批准。地方预算一般采用“三阶段”审查程序,即人大预工委的“预先审查”、人大财经委的“初步审查”和市人大的“审查批准”。近年来,A市预算草案审查工作取得积极进展,规章制度逐步健全,2016年通过了《A市人民代表大会常务委员会关于预算审查前听取市人大代表和社会各界建议的若干规定》,建立市人大代表预算审查监督联络员制度,成立了市人大常委会预算审查监督专家咨询委员会,加强人大预算决算审查监督,提高预算审批和监督权威性。2017年又出台了《A市人大常委会关于加强市本级部门预算审查监督的若干规定》,明确市本级部门预算审查监督的重点、程序和方式。……
登录APP查看全文