新时代财政监督功能定位转型微观机制思考
2019-11-13张贻旺全承相
财政监督 2019年21期
关键词:监督
●张贻旺 全承相
“地方财政监督创新与探索”专栏
财政监督功能定位的基础环节是财政监督内部权责配置。只有理顺财政部门内部财政监督分工协作关系,有效构建财政监督标准体系与运行制约机制,科学构建全方位动态化财政监督信息系统,运用财政监督大数据分析软件工具,不断强化财政监督后续处置问责力度,及时动态反馈财政监督督查结果,才能为有效惩治财政违法现象提供保障,切实发挥财政监督的财政管理风险的预防、预警与控制功能。
一、明晰财政监督功能定位,理顺内部分工关系
在明晰财政监督功能定位基础上,强化财政监督内部的权责配置,理顺财政部门内部各类财政监督分工协作关系。通过加强以财政内部风险控制为导向的财政管理体制改革,深入推进财政监督嵌入财政管理的体制机制进程,理顺财政监督内部构成体系 (财政部门内部业务监管、财政部门内部专职监督、财政部门内部相关监督、财政部门上级委派监督),努力防范财政监督条块分割等碎片化现象。
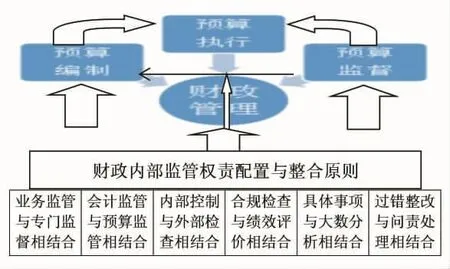
图1 财政部门内部治理结构及其功能定位
(一)财政部门与部门预算单位权责关系优化原则
财政部门内部在预算监管权责的配置上除受制于财政治理理念和政治治理体制制约之外,主要从有利于更好地为政府各业务部门提供财政预算经费保障与管理服务的角度考虑。财政部门(预算分配主体)对部门预算单位(预算使用主体)的监管必须嵌入预算编制、执行和监管的全过程。……
登录APP查看全文