上市公司财务信息对股票价格的影响
2019-10-24梁玉张瑞彬
经济研究导刊 2019年24期
梁玉 张瑞彬
摘 要:近年来,中国股市日趋规范,规模越来越大,但价格波动幅度大,频率高,仍然与成熟的证券市场存在差距。影响股价波动的因素很多,在众多因素中,上市公司的财务信息最容易获得并被反映。因此,运用剩余定价理论,通过建立超级公司财务信息与其股票价格的实证关系模型,探究对股票价格产生影响的财务信息。
关键词:超级公司;面板数据;股票价格;回归模型
中图分类号:F830.91 文献标志码:A 文章编号:1673-291X(2019)24-0093-02
一、研究背景及意义
证券市场的发展程度是判断一个国家经济发展状况的关键指标。在众多影响股票价格的因素中,金融信息对股票价格的影响是最重要和最基本的。在实证研究中,财务信息对股票价格的映射并没有达成一致的结论。我国股票市场发展的短短时间里,就爆发了多次剧烈波动,且我国股市向来有“政策市”之说。投资者盲目跟风,缺乏对财务信息使用情况的分析,导致许多上市公司存在虚假披露财务信息的情况。此外,投资者盲目投资和投机,导致中国部分上市公司股价严重偏离。
因此,基于此背景,上市公司披露的财务信息是否对中国投资者起到指示作用,以及哪些财务指标能够更好地映射股票市价的波动是值得研究的重要课题。
二、数据选取与变量设定
(一)模型的初始设定
基于剩余收益定价模型,建立如下回归模型:
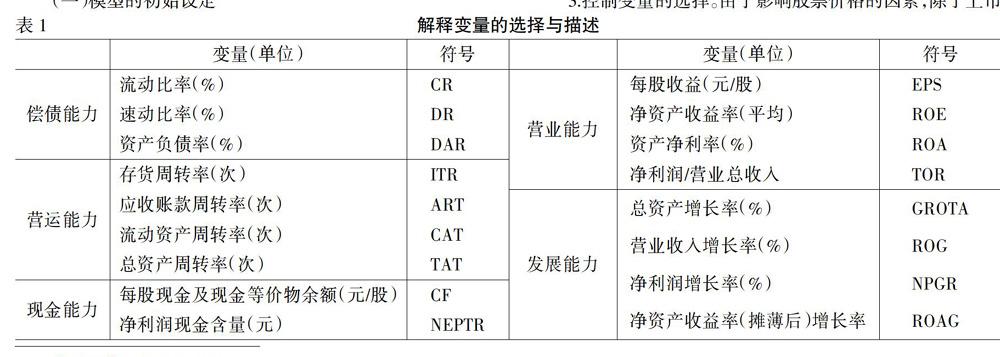
在上面的公式中,每年用t表示,第i个上市公司用i表示,βj是要评估的系数,β0用作截距项,εi,t用作扰动项,控制变量用f表示,单个效应用μi表示。……
登录APP查看全文