P2P网络借贷、流动性风险与宏观审慎政策
2019-10-21李建强张淑翠赵大伟
当代经济科学 2019年5期
李建强 张淑翠 赵大伟
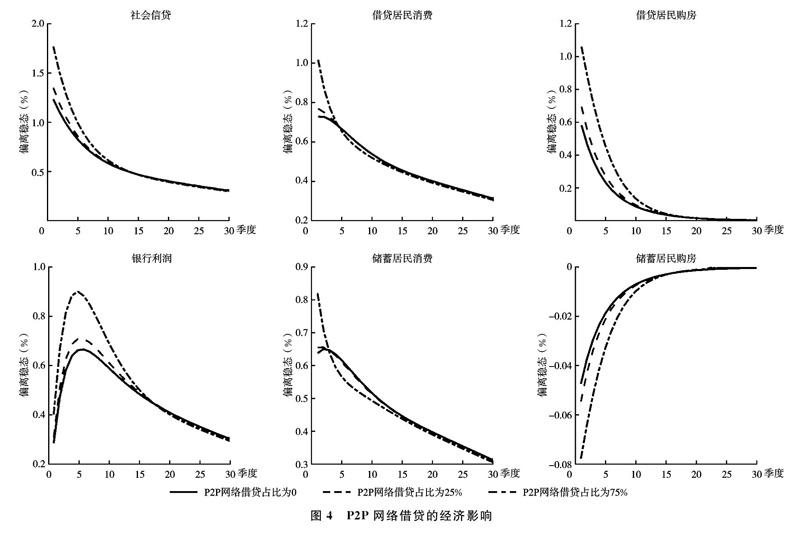
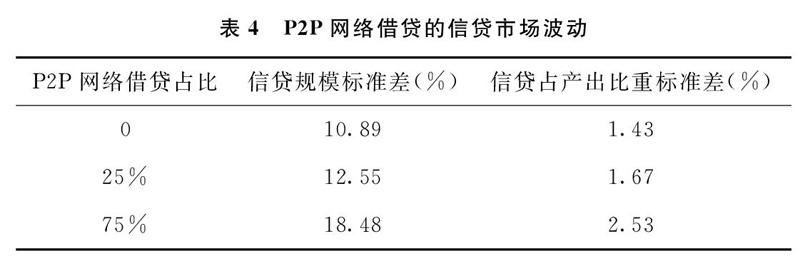
摘要:目前,P2P网络借贷平台合法合规发展已成为重要问题。本文依据中国P2P网络借贷平台特征事实,构建动态随机一般均衡模型,模拟分析P2P网络借贷经济影响、风险机理及宏观审慎政策有效性。研究结果表明:(1)P2P网络借贷在提高金融渗透率、促进金融普惠的同时,也放大了信贷波动,增加了银行体系外的金融脆弱性;(2)P2P网络借贷行业存在适度最优规模边界,无序发展不利于社会福祉提高;(3)与P2P网络借贷行业规模过度相比,平台债权转让模式流动性风险更严重;(4)在监管非对称下,P2P网络借贷削弱了宏观审慎政策有效性。因此,扩大宏观审慎政策框架覆盖范围,将P2P网络借贷纳入宏观审慎政策框架,与P2P网络借贷行业可持续发展并非对立关系,一定程度上可平抑信贷波动,提高宏观审慎政策有效性。
关键词:P2P网络借贷;流动性风险;宏观审慎;金融稳定;金融监管;数值模拟
文献标识码:A
文章编号:1002-2848-2019(05)-0038-14
随着互联网信息技术的发展和居民投资理财需求的旺盛,以金融脱媒为特征的P2P网络借贷在全国范围内迅速发展起来。P2P网络借贷依托互联网,为投资人和融资人提供资金借贷信息,撮合和促成投资人与融资人在互联网平台上进行资金借贷。2007年6月,我国首家P2P网络借贷平台——拍拍贷在上海成立,随后各类P2P网络借贷平台如雨后春笋般涌现。据网贷天眼统计,截至2017年,全国P2P网络借贷平台数量已有6461家,行业成交量达16681.65亿元。P2P网络借贷已成为云计算、大数据、人工智能和区块链等新兴科技与金融创新深度融合的重要实践。……
登录APP查看全文