应收账款周转率指标改进的建议
2019-09-18王春桃黄习文
王春桃 黄习文

【摘 要】应收账款周转率是企业财务分析中常用的一个指标,用来衡量企业应收账款周转速度及管理效率,可以有效管理公司的销售业绩,并及时督促回款。该指标的计算公式有多种,各种公式均存在缺陷,论文旨在通过对该指标进行改进,以促进其合理利用和有效分析,发挥其财务黄金指标的作用。
【Abstract】The turnover rate of accounts receivable is a common indicator in the financial analysis of enterprises, which is used to measure the turnover speed and management efficiency of accounts receivable of enterprises, so as to effectively manage the company's sales performance and timely supervise the payment collection. There are many formulas for calculating this index, all of which have defects. This paper aims to improve this index, so as to promote its rational utilization and effective analysis, and give full play to its financial gold index.
【关键词】应收账款;周转率;营业收入
【Keywords】accounts receivable; turnover; revenue
【中图分类号】F812.3 【文献标志码】A 【文章编号】1673-1069(2019)07-0060-03
1 引言
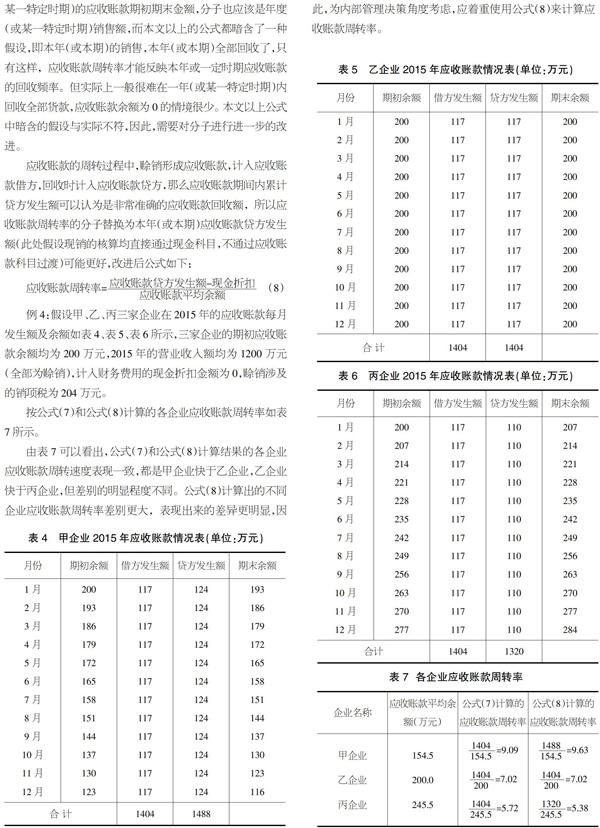
应收账款周转率指的是在一定时期内(通常为一个会计年度)应收账款收回的平均次数,又称收账频率,是用于衡量企业应收账款流动程度的指标,一般用一段时期内的销售收入(扣除销售折让、销售退回后的净额)除以应收账款的平均余额(扣除坏账准备前)计算,公式如下:
越来越多的企業都意识到,在企业经营活动中,“现金为王”,所以应收账款周转率指标是管理层决策需用的一个非常重要的指标。应收账款周转率越高,表明应收账款回收的速度越快,企业的应收账款管理效率越高。然而,现实运用中存在很多影响应收账款周转率指标正确计算的因素:季节性经营、大量现金结算方式、大量使用分期付款结算方式、年末大量销售或年末销售大幅度下降等。因此,公式(1)仅适用于销售比较均匀的企业或难以取得内部数据的外部分析者使用。为了更好地为企业内部管理层决策提供依据,本文对应收账款周转率指标进行了改进。
2 考虑应收账款余额不均衡因素的改进