空间计量视角下不同政府科技资助方式对企业研发投入的影响
2019-08-13刘明广
技术与创新管理 2019年2期


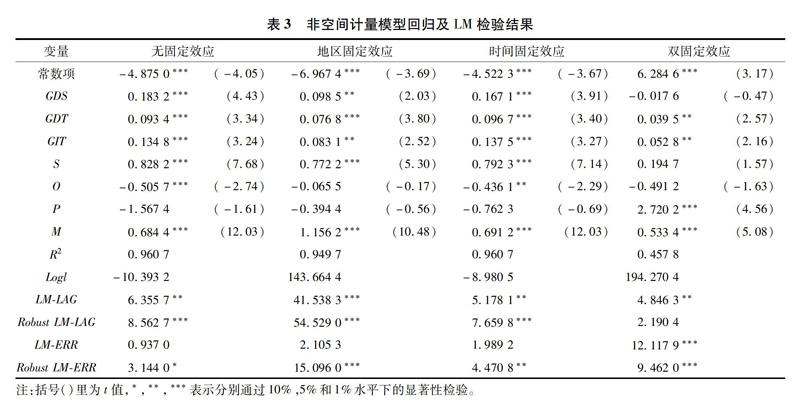
摘要:基于空间计量视角,选取我国部分省区2011—2015年工业企业面板数据为样本,实证研究了政府不同科技资助方式对企业研发投入的影响。结果表明,我国各地区企业研发投入及政府直接补贴资助、直接税收优惠和间接税收优惠存在着显著的空间自相关性,主要表现为内生交互效应。政府直接补贴资助、直接税收优惠和间接税收优惠对企业研发投入均有显著的激励作用,但间接税收优惠的激励效果最好,直接税收优惠激励效果次之,直接补贴资助效果相对最弱。政府对大规模企业的研发投入激励效果要优于小规模企业;国有产权比重越高越不利于激发企业研发投入;企业绩效对于企业研发投入具有显著的正向影响;市场竞争会显著地促进企业提高研发投入水平。
关键词:空间计量;科技资助;研发投入
中图分类号:F 061.5文献标识码:A文章编号:1672-7312(2019)02-0215-07
0引言
党的十八大明确提出“科技创新是提高社会生产力和综合国力的战略支撑,必须摆在国家发展全局的核心位置。”党的十九大再次强调“创新是引领发展的第一动力,是建设现代化经济体系的战略支撑。”在此创新驱动发展的战略背景下,我国各级政府部门非常重视科技创新活动,致力于构建以企业为主体、市场为导向、产学研深度融合的技术创新体系,进而提升经济发展的质量。一方面,由于研发投入具有公共产品性质,研发活动存在市场失灵,市场竞争机制下企业对研发活动的投资规模可能低于社会的最优理想水平[1];另一方面,由于在不同的发展时期,政府需要对某些重点产业和符合国家科技发展方向的研发活动加以引导,以达到优化和调整产业结构的目的。……
登录APP查看全文