基于缺乏职业怀疑视角审计失败案例分析
——以瑞华对华泽钴镍审计失败为例
2019-07-08方明慧
中国乡镇企业会计 2019年6期
方明慧
一、引言
审计人员在执行审计工作时,应当遵守职业道德基本原则,保持独立性和应有的关注。职业怀疑态度是指注册会计师采取质疑的思维方式,对收集到的证据保持警觉的态度。我们通过分析证监会在2016-2018年对会计师事务所的行政处罚公告,整理得到下表1。从表中我们可以看到发现注册会计师职业怀疑水平低是导致审计失败的重要影响因子。下面笔者以瑞华对华泽钴镍审计失败为例具体阐述注册会计师在审计实务中保持职业怀疑的重要性。
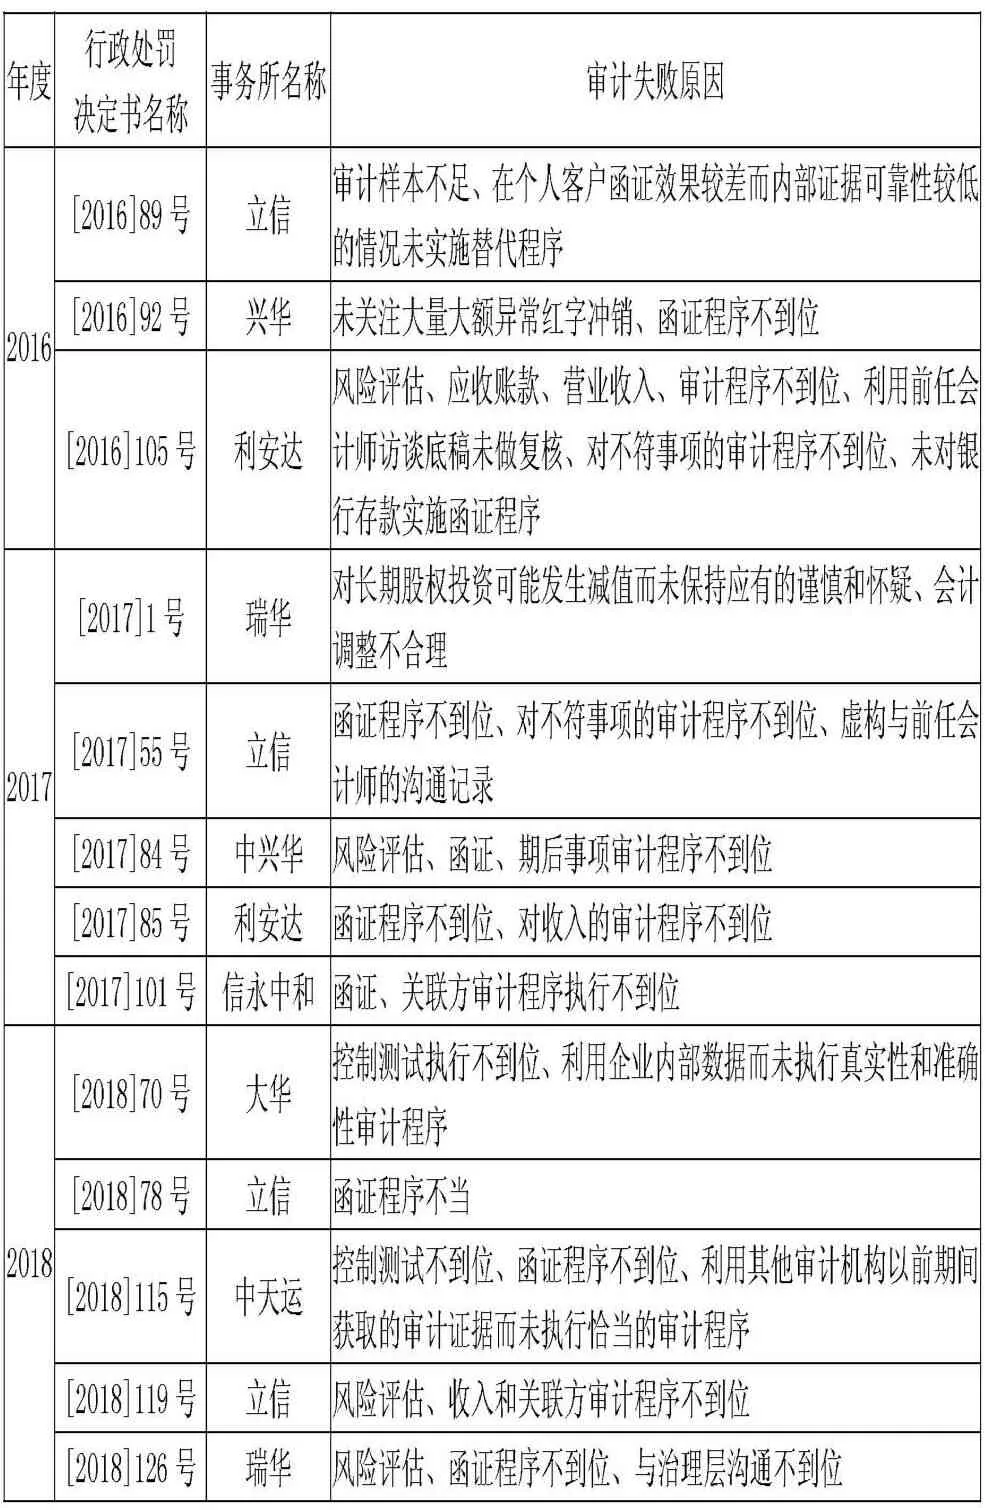
表1 证监会2016-2018年对会计师事务所行政处罚统计
二、文献综述
刘笑霞在2016年以证监会2001-2013年的行政处罚公告为研究对象,从四方面对行政处罚的特点进行了分析,认为加强行业监管,健全事务所审计质量监控流程是减少事务所及注册会计师违法违规行为的重要途径。倪敏在2016年详细剖析了上市公司的虚构收入进行财务舞弊的手段,并提出在审计计划阶段和实质性审计阶段的策略。李莫愁在2017年以证监会在2000-2014年的行政处罚公告为样本,基于审计准则视角研究与审计失败的关系。孙达新在2018年以证监会2015-2017年行政处罚公告为研究对象,分析特点及原因,借此针对提高审计质量提出相关建议。
三、瑞华对华泽钴镍审计失败案情介绍
1.案例背景介绍
陕西华泽镍钴金属有限公司在2013年底成功“借壳”成都聚友泰康网络股份有限公司(以下简称聚友网络),成立成都华泽钴镍材料股份有限公司(以下简称华泽钴镍),在深圳证券交易所主板上市。……
登录APP查看全文
