会计师事务所审计质量控制研究
2019-07-08王明国唐钦文
中国乡镇企业会计 2019年6期
王明国 唐钦文
一、引言
随着资本市场的逐步完善和投资需求的增加,投资者对财务报告的真实性与准确性的要求也越来越高,进而要求会计师事务所提供更高的审计质量服务。近年来,我国会计师事务所为保证审计质量,不断提升会计师的执业质量和风险意识,使得会计师出具的审计报告质量得到一定程度的提升,这也在一定程度上促进了证券市场的健康发展。但实际上,会计师事务所在执业质量方面仍然存在很多问题。近日有媒体报道立信、瑞华、大华等会计师事务所被证监会调查,首发和再融资材料被证监会暂停受理,这使得会计师行业再次成为大众关注的焦点,会计师执业质量也受到了大众的质疑。会计师事务所及注册会计师是外部审计的重要组成部分,其审计报告是企业外部投资者进行投资的重要参考文件,保障事务所审计质量对资本市场的发展有重大影响,因此为保障资本市场健康发展,提高会计师事务所审计质量是必要的。
二、会计师事务所审计质量的现状
1.中国注册会计师协会对会计师事务所执业质量检查情况
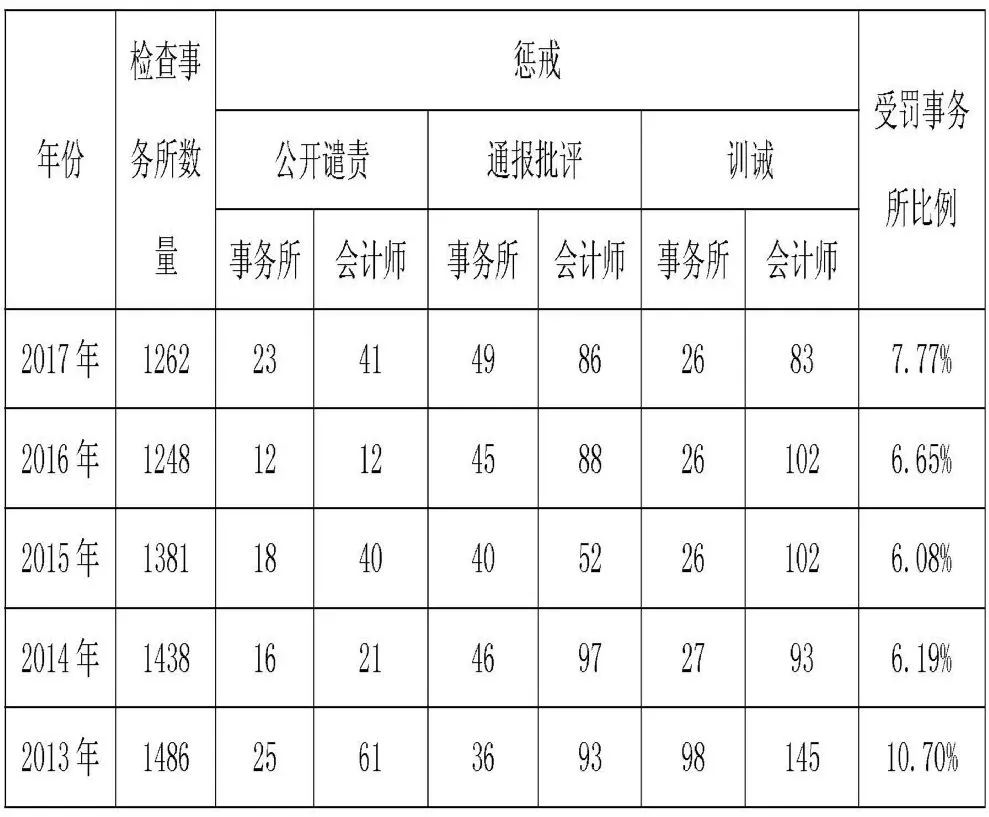
表1 2013-2017年中注协会计师事务所执业质量检查结果
中注协2013年-2017年的会计师事务所执业质量检查结果显示,每年近90%的事务所能够遵循质量控制准则、执业准则和职业道德规范,执业质量有一定的保证,对低价不正当竞争行为抵制能力也有所提高。但部分事务所存在质量控制体系设计不适当或不全面或未得到有效执行,执业过程中存在未保持合理的职业怀疑态度,未能获取充分、适当的证据等问题。……
登录APP查看全文
