关于优化调整信贷资产结构的调查研究
2019-02-13钟丹
中国市场 2019年4期
关键词:结构
钟 丹
(中国农业银行 重庆大渡口支行,重庆 400084)
1 信贷资产结构现状
2017年末,该行本外币各项贷款余额66.70亿元,其中,法人贷款余额34.08亿元,个人贷款余额32.62亿元,法人贷款占比51%,个人贷款中个人住房贷款占比90.85%。信贷资产带来的利息收入近五年来呈下降趋势,而非利息收入占比近五年波动上涨,2016年下降较多,平均增幅1.9%。在大力发展中间业务收入基础上,利息收入仍然占了商业银行营业收入的较大比重(2017年末利息收入占82.69%),很有必要研讨如何调整信贷结构,促进该行利息收入的增长,带来银行经济利润的提升。
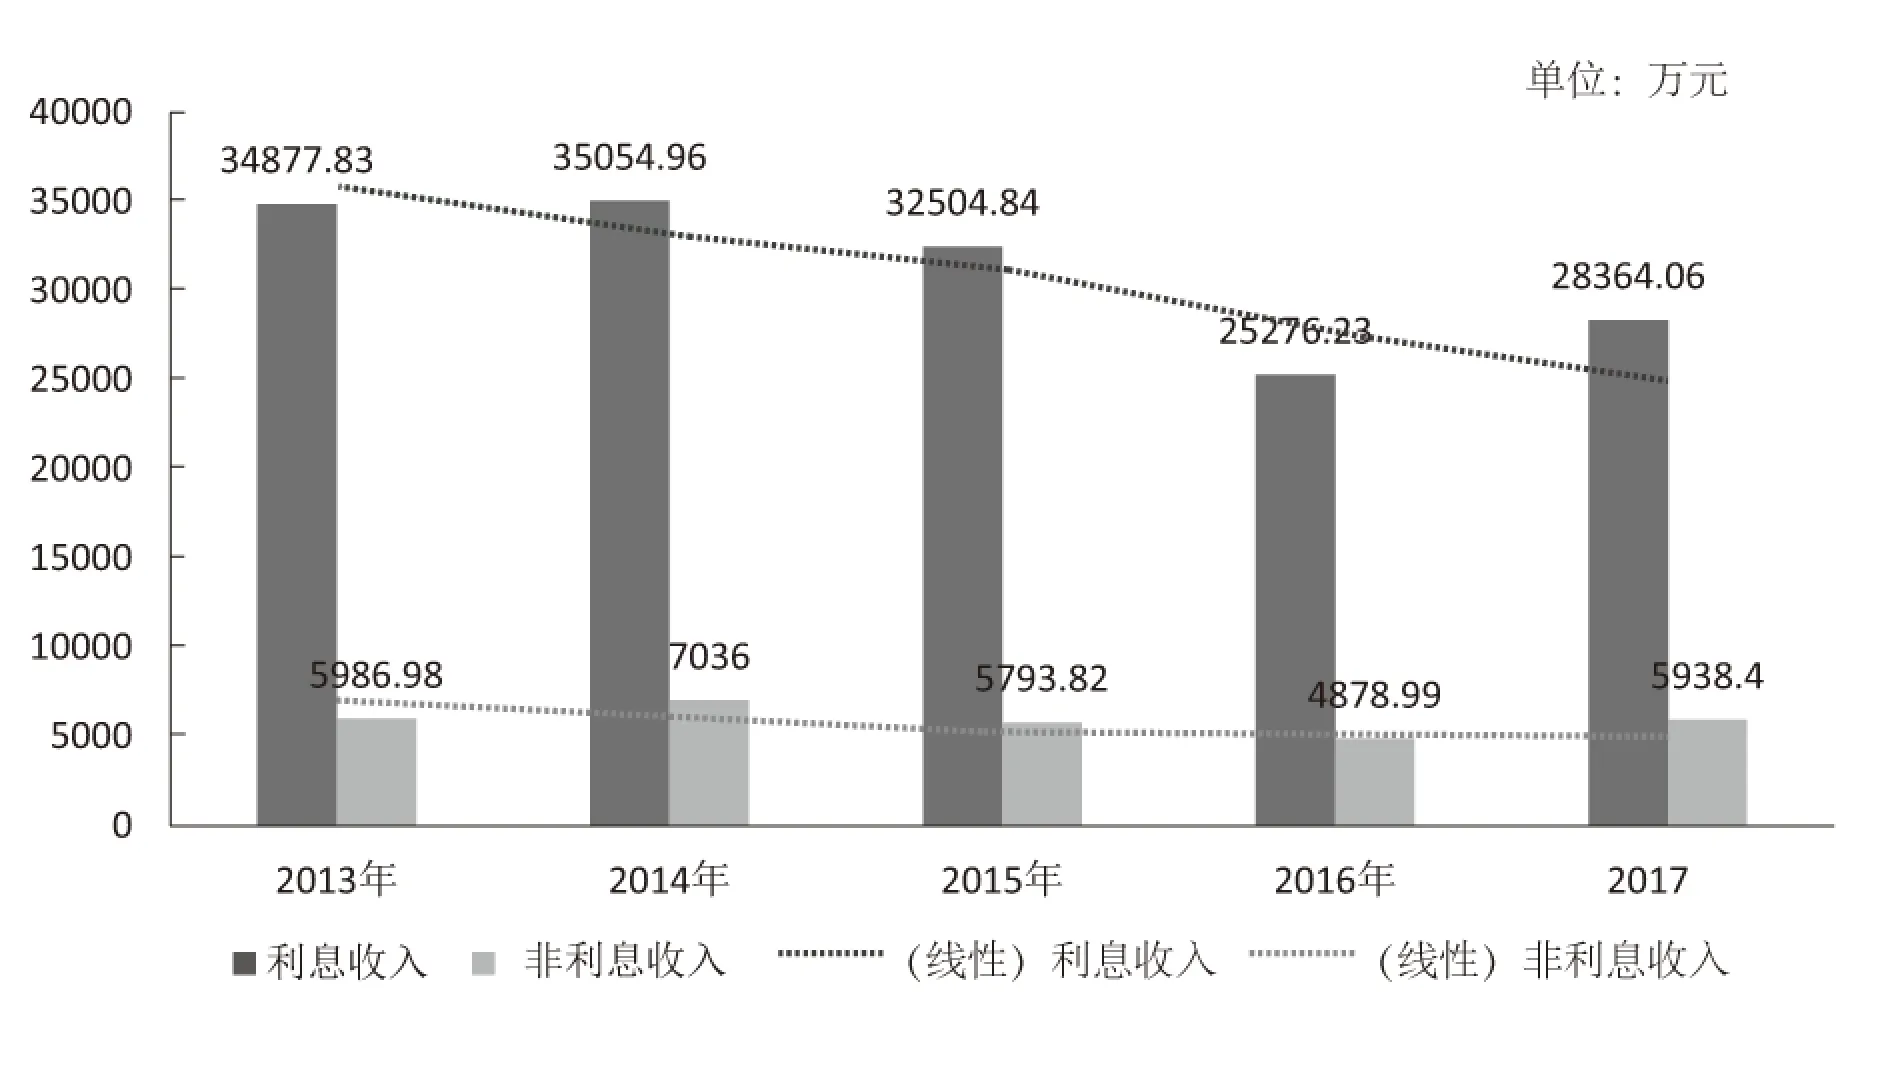
图1 利息收入与非利息收入对比
该行信贷资产结构呈以下特征:
(1)客户集中、客户量少。2017年法人贷款投放仅6户,其中投放额排前三的企业投放额占比80.53%;截至2017年末有信贷余额的法人客户仅8户,信贷余额集中在四家企业,占比89.19%。法人信贷客户的高度集中化,面临亟须拓展发展新优质客户的局面,信贷结构调整、客户多元化的目标任重道远。
(2)行业投向过于集中。2017年法人贷款主要集中在政府购买服务类贷款、制造业贷款、商务服务业贷款和批发零售业贷款,其中政府类贷款占法人贷款比例为45%,与该地区的经济结构不协调;个人贷款主要集中于个人住房按揭贷款,非房贷占比仅占10.8%。2018年5月法人信贷余额主要集中在制造业、商务服务业、房地产业,其余行业很少涉及,其中商务服务业占比64.67%,制造业占比27.3%;个人非房贷占比仅9.15%,其中消费贷占比5.6%。
(3)客户结构不合理。……
登录APP查看全文