责任成本管理提升企业价值创造力的实践探索
——以ABC设计院为例
2018-08-07周仲华
财政监督 2018年15期
●周仲华
一、企业责任成本管理概述
当前,经济环境发生剧变,市场竞争愈发激烈,成本优势已变成企业生存发展的重要竞争法宝。责任成本管理是结合西方国家责任会计的先进管理理论和具有中国特色的社会主义市场经济改革实践的现代化管理方法。责任成本管理一般是通过制定科学合理的目标,明确责任与成本挂钩的形式,完善成本考核与收入分配的方法,促进企业加强成本管理,从而提高企业经济效益。
(一)企业实施责任成本管理的基本程序
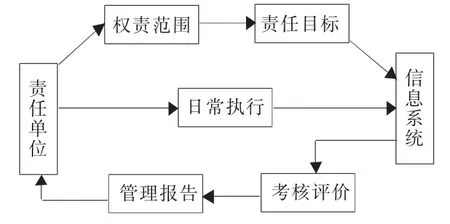
图1 责任成本管理流程图
1、责任单位。责任单位独立存在于企业内部,可以在相对确定的权责范围内来自行控制成本费用的发生、收益利润的实现以及独立决定资金使用。责任成本管理的起点就是根据行政管理体制和企业经营管理工作的需要,确定对所辖生产经营活动承担完全经济责任的责任层次,明确划分若干责任单位。该责任单位划定后,必须在企业整个生产经营活动中,保持相对独立的地位,拥有一定时期内明确、具体的生产经营目标,独立完成上级所赋予业务经营任务,能够对自己的生产经营活动独立管理和独立决策,独立承担其应负的经济责任,并由上级部门对其经济责任进行独立考评。
2、权责范围。责任单位划定后,拥有了独立的经济利益。企业在生产经营管理中,为了切实维护各该责任单位的特定经济利益,必须对其各自所必然拥有的经济权利和所应承担的经济责任进行明确规定。……
登录APP查看全文