中美民间非营利组织会计制度对比研究
2018-07-29景钰滢
商情 2018年31期
关键词:问题
景钰滢
【摘要】近年来民间非会计营利组织发展迅速,然而与之配套的会计制度并没有进行完善,2005年1月1日开始实行的《民间非营利组织会计制度》、2016年9月1日开始实行的《中华人民共和国慈善法》填补了一定的空白,但也存在一定的缺陷。本篇文献综述旨在对比中美民间非营利组织的会计体系,分析其异同,借鉴其有效、合理的成分,从而为进一步完善民间非营利组织会计制度提供参考。
【关键词】民间非营利组织会计制度 问题 中外对比
一、民间非营利组织现状
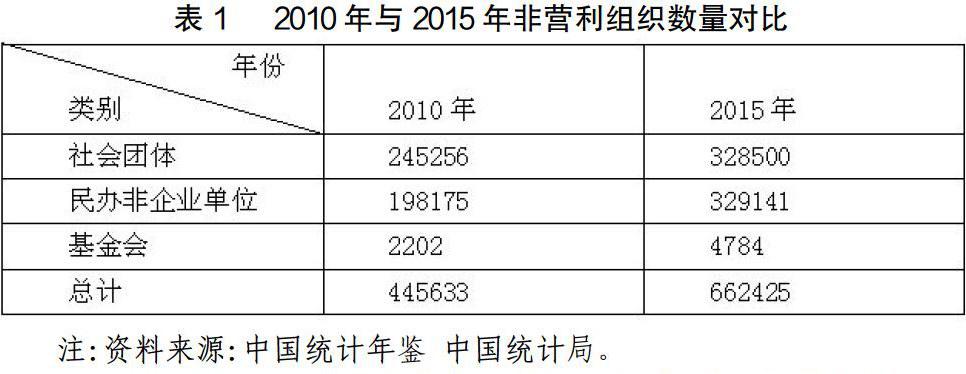
根据《民间非营利组织会计制度》的规定,民间非营利组织应当符合以下三个条件:1.不以营利为目的;2任何单位或个人不因为出资而拥有非营利组织的所有权,收支结余不得向出资者分配;3.非营利组织一旦进行清算,清算后的剩余财产应按规定继续用于社会公益事业。近年来,随着社会的不断发展,非营利组织的数量也在不断增长,其中民间非营利组织增长最快。由表1的对比我们可以看出增长趋势。
注:资料来源:中国统计年鉴中国统计局。
我国对于民间非营利组织会计制度制定与研究与美国相比还存在差距。美国的民间非营利组织相关的法律以及相应准则制定于20世纪50年代,目前已经形成了相对完善的会计制度体系,其理论成果也相对成熟,相比之下,我国民间非营利组织会计制度则起步较晚,有关法律法规及制度还不太健全。
二、会计制度对比
(一)美国民间非营……
登录APP查看全文