“互联网+”背景下我国税务信息化的发展研究
2018-06-07王冰清
中国管理信息化 2018年8期
王冰清
[摘 要]随着“互联网+”时代的到来,为了优化纳税服务,税务系统以纳税人需求为导向,大力推进“互联网+税务”,构建了纳税人便捷办税渠道。本文以“互联网+”为背景,从税务信息化建设的现状入手,分析了税务信息化发展面临的挑战和应对策略。
[关键词]“互联网+”;税收;信息化;纳税服务
doi:10.3969/j.issn.1673 - 0194.2018.08.053
[中图分类号]D035 [文献标识码]A [文章编号]1673-0194(2018)08-0-02
2015年7月4日,国务院印发了《关于积极推进“互联网+”行动的指导意见》(以下简称“《指导意见》”),意味着互联网由一种技术工具上升至国家发展战略的高度,利用信息通信技术以及互联网平台,让互联网与传统行业进行深度融合,营造新的生态环境。税务系统为顺应整体发展趋势,2015年9月28日,国家税务总局根据指导意见制订了《“互联网+税务”行动计划》(以下简称“《行动计划》”),以加快实现税收现代化,为国家长治久安提供了重要保证。经过几年的信息化建设,税务系统以纳税人需求为导向,依托“互联网+”时代信息技术,不断提高了纳税人的满意度和办税质量。
1 “互联网+”时代税务信息化的发展现状
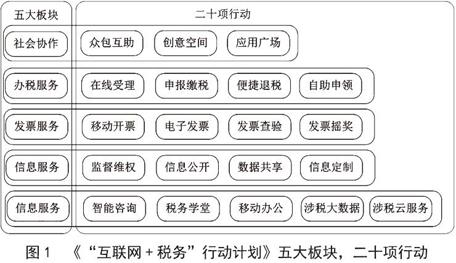
目前,随着各种“互联网+”新业态慢慢出现,“互联网+”已成为一种发展潮流,只有顺应潮流才能抓住机遇。为了顺应互联网的发展趋势,满足纳税人日益增长的纳税需求,总局提出的“行动计划”包含图1所示的5大板块、20项行动,不仅需要税务机关不断建设,同时也需要其他政府职能部门的大力支持,从而能够优化纳税服务,减轻纳税人的负担,提高纳税人的税法遵从度。……
登录APP查看全文