高校内部控制的边界定位及实现路径
2018-06-05张新妍
会计之友 2018年9期
张新妍
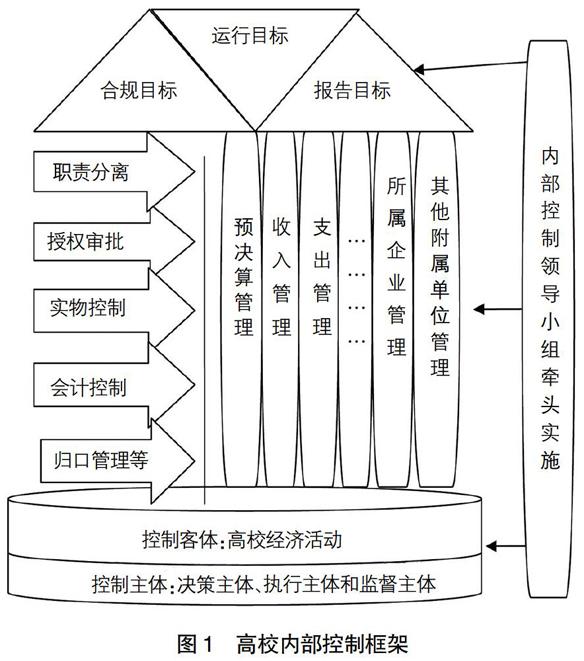
【摘 要】 内部控制不能泛泛而谈,在实际应用时必须与组织类型相结合,科学地界定高校内部控制边界是理论研究和实践发展的起点。在内部控制被学界全能化的背景下,有必要厘清内部控制与高校管理的关系,并充分借鉴企业先进的控制理念与边界,从决策主体、执行主体和监督主体三个方面对高校内部控制的主体边界进行合理定位。目前我国高校内部控制应在聚焦经济业务活动的客体边界基础上,实现合规、报告和运行的目标边界,并通过高校内部控制框架的构建、内部控制和管理活动流程的整合优化以及内外部监督的配合等路径,实现高校内部控制的科学有效运行。
【关键词】 高校内部控制; 边界定位; 实现路径
【中图分类号】 G647;F239 【文献标识码】 A 【文章编号】 1004-5937(2018)09-0134-04
在全面从严治党的新形势下,内部控制不仅是高校重要的制度设计,也是高校内部治理的重要途径,对完善内部治理体系和建立现代大学制度具有重要作用。为了推动高校进一步完善内部控制,《教育部直属高校经济活动内部控制指南(试行)》要求部属高校在2016年年底前完成内部控制的建立和实施。但在理论研究上,内部控制已经被学者全能化和神化了,一个明显的特征就是无限地扩充了内部控制的内涵和边界,出现了“无所不能”“无所不包”“无所不做”“无时不有”的倾向,有等同于“管理”的趋势,边界范围模糊不清、目标定位不准确等在一定程度上制约了内部控制的推广和应用。……
登录APP查看全文
