从作业成本法看高校的教育成本核算
2018-04-26邵胜华胡珍薇
会计之友 2018年7期
邵胜华 胡珍薇

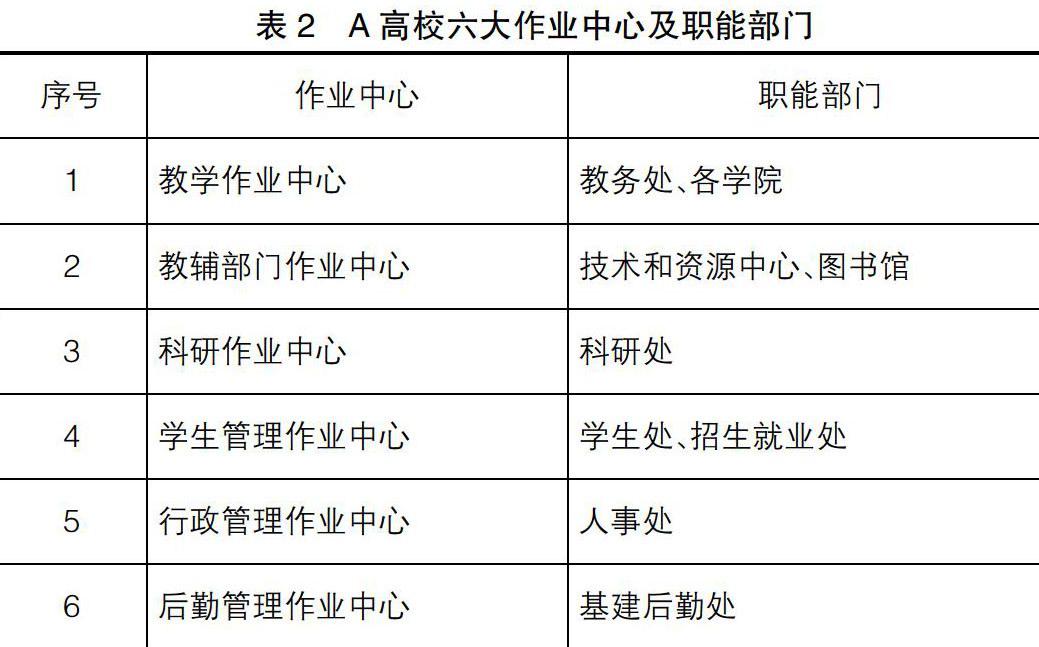
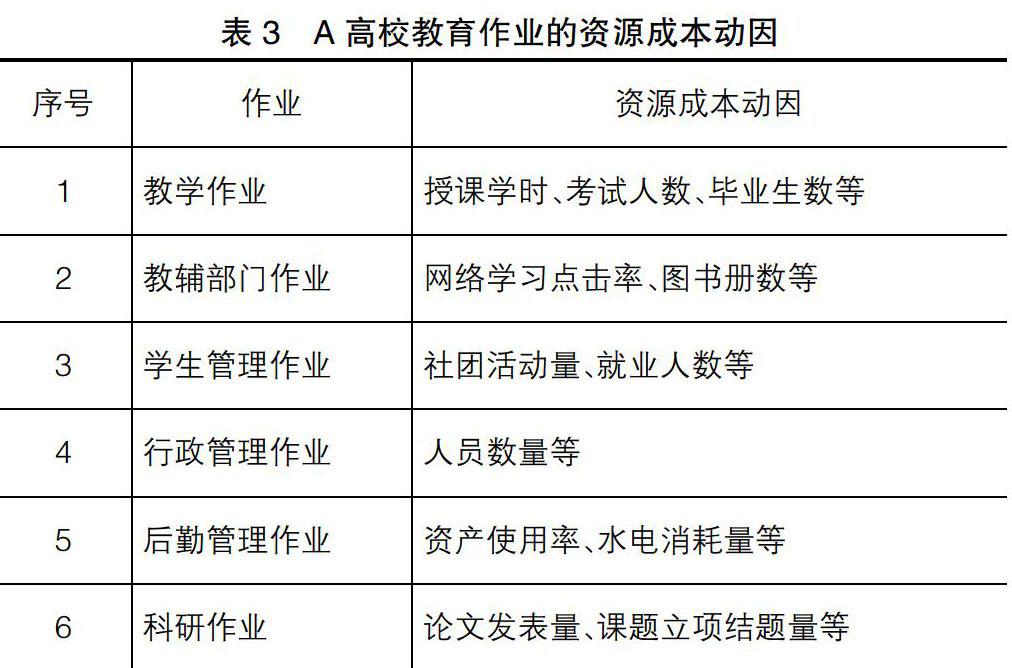
【摘 要】 随着高等教育体制改革的不断深入,高校教育成本核算的精确性越发重要。当前,我国很多高校教育成本核算不够科学,在遵循权责发生制、相关性、分类核算的原则方面均存在一些偏差。探索运用作业成本法就教育成本进行核算,对明确各学科领域、各培养层次学生消耗的教育资源情况具有一定的作用。文章从作业认定、设立作业中心、资源动因分析、资源成本分配到作业、作业成本分配到成本对象的核算流程进行分析,就高校教育成本核算作了新的思考,并提出促进高校实施作业成本法的保障措施。
【关键词】 高校; 教育成本; 成本核算; 作业成本法
【中图分类号】 F235.99;G475 【文献标识码】 A 【文章编号】 1004-5937(2018)07-0146-03
随着高等教育体制改革的不断推进,高等院校在财务管理、资金运作、经济效益核算等方面均需不断改革和完善。教育成本核算是确立收费标准的关键,也是改革的重要内容之一。进行高校教育成本核算、计算生均培养成本、分析各项费用开支的执行情况和成本项目的变动趋势,对降低办学成本、找出管理缺陷、提高教育资金使用效率具有积极的作用。
一、传统教育成本核算的不足
高校的办学职能除了人才培养还有科学研究和社会服务,教育成本核算范围的确定也因此存在争议。高校教育成本核算在遵循权责发生制、相关性、分类核算的原则方面均存在一些偏差。
会计年度是公历1月1日至12月31日,而高校培养人才的周期是每年9月1日至次年8月31日,这就使得成本核算期间与会计期间不同步,还有成本核算数据量大而繁琐,分配不科学。……
登录APP查看全文