涉案财务事实与涉案会计事实的比较研究
2018-04-26张倩齐金勃
会计之友 2018年7期
张倩 齐金勃
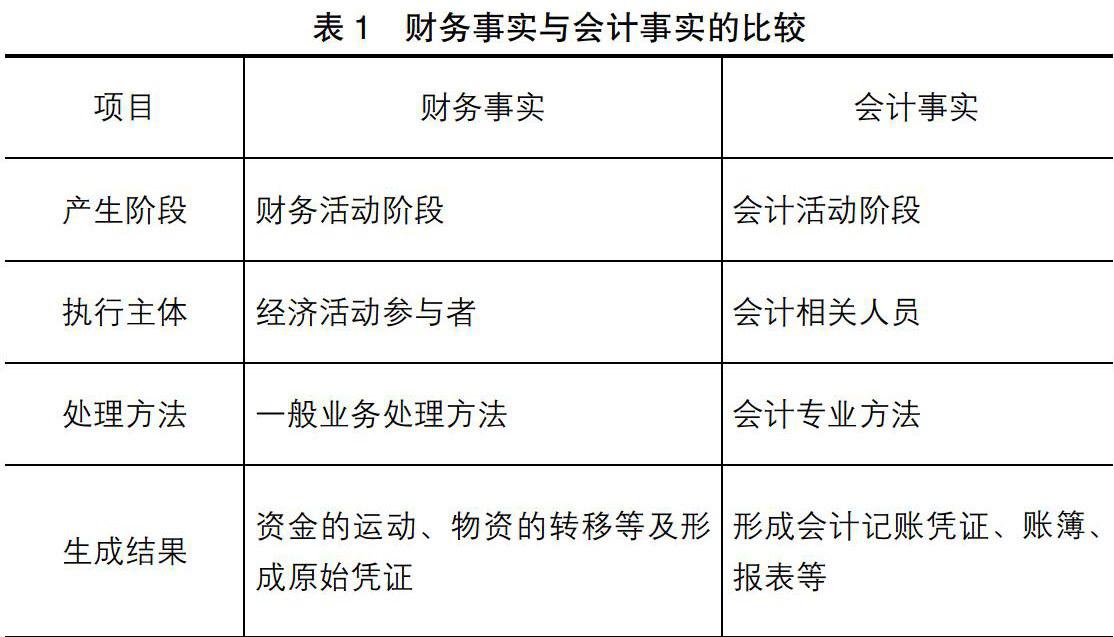
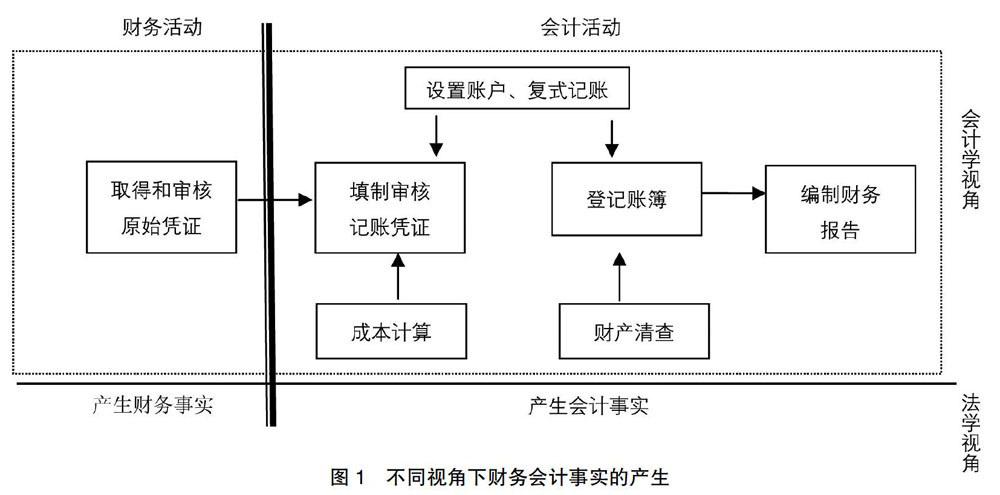
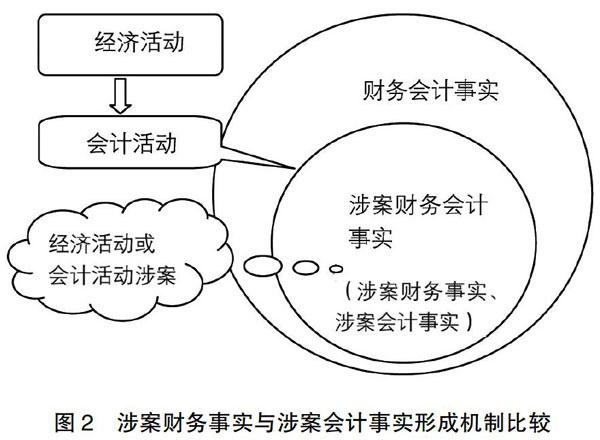
【摘 要】 涉案财务事实与涉案会计事实均属司法会计鉴定对象的构成内容,二者虽有密切联系,但有着本质的区别,司法会计鉴定工作者常将二者混淆,影响了鉴定质量。为进一步揭示司法会计鉴定对象的内容,保证诉讼案件司法会计鉴定结论的正确性和准确性,以分析财务事实与会计事实的区别为基础,通过对涉案财务事实与涉案会计事实的形成机制、构成内容和鉴定要素的系统比较,解析了二者在法律事实构成、鉴定目的、鉴定内容、鉴定程序、鉴定标准、鉴定意见等方面的本质区别。研究有助于完善和丰富司法會计鉴定理论,科学指导司法鉴定实践。
【关键词】 司法会计鉴定对象; 涉案财务事实; 涉案会计事实
【中图分类号】 F235.99 【文献标识码】 A 【文章编号】 1004-5937(2018)07-0149-05
近年来,随着社会经济的高速发展,经济涉财案件发案率呈几何式增长趋势,如贪污受贿、挪用公款、偷逃税款、证券欺诈、反倾销等。该类案件具有共同特点:第一,涉财,多涉及资金的流动和财产物资的转移;第二,与财务、会计活动有关联;第三,涉案主体多样,或为经济活动的经办人或经办单位,或为会计活动的经办人即财务会计专业人员等;第四,作案技术手法专业,涉财案件离不开财务会计专业人员的参与;第五,作案痕迹多隐匿于财务会计资料中。案件形成的财务会计事实往往是由于涉案人员行为所引发的结果,涉财案件的特点要求对其鉴定时,必须首先对司法会计鉴定对象进行科学地细分,明确具体鉴定事项。……
登录APP查看全文