回归系数变点估计的快速非迭代抽样算法
2018-01-13杨丰凯袁海静
杨丰凯,袁海静
0 引言
变点问题是指在一随机序列中存在某一时刻,使得该时刻两侧的序列服从不同的分布。
从上世纪50年代开始,估计一随机序列中变点的位置成为统计学中的研究热点之一,Chen等[1]详细介绍了各种变点模型及其在遗传学、医药以及金融领域的应用。其中一类问题是研究如何有效地估计线性回归模型中回归系数的变点位置,该类问题可描述为:对于序列yi,i=1,…n, 存在位置 r,p≤r≤n-p,使得:
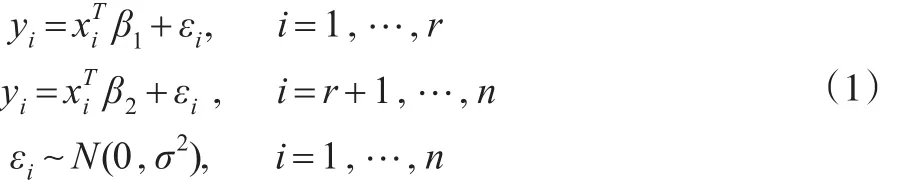
且 εi,i=1,…,n 相 互 独 立 。 其 中 xi=(1,xi1,…xi,p-1)T,β1,β2为不同的 p 维回归系数。本文的目标是估计变点位置r。对于该类问题,文献中的研究方法多是基于似然的方法和贝叶斯方法。其中,Quandt[2,3]发展了基于最大似然估计和似然比检验的回归系数变点检验和估计方法,Kim等[4,5]研究了回归系数变点似然比检验的渐进性质。 Ferreira[6],Chin Choy 和 Broemeling[7],Holbert[8]则详细讨论了回归系数变点估计的贝叶斯方法。Chen等[1,9]则从信息论的角度,提出了基于Schwarz信息准则的变点估计方法。基于马氏链蒙特卡洛(MCMC)的Gibbs抽样,由于其灵活性和易实施性,是一种有效的贝叶斯变点估计方法,但Gibbs抽样是一种迭代抽样算法,所抽取的马氏链是否收敛到后验分布很难判断,并且所抽取的样本也很难保证是独立的。Tian等[10]发展了一种基于逆贝叶斯公式的非迭代抽样算法,称为IBF抽样,该算法能够直接从离散的后验分布中抽取独立同分布的样本,然后依据该样本对相关参数做统计推断,从而巧妙地避开了Gibbs抽样的不足之处。Tian等[11]将IBF抽样算法应用到变点问题的研究中,并讨论了泊松变点在医学数据中的应用。……