对政府会计改革信息披露的思考
2017-07-20左锐李玉洁
商业会计 2017年13期
关键词:信息披露
左锐++李玉洁
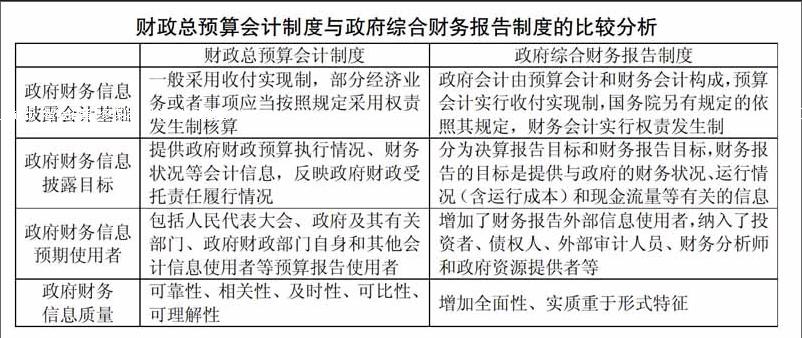
摘要:随着政府会计改革的逐步推进,权责发生制政府综合财务报告制度日益完善。与现行的财政总预算会计制度相比,新制度有明显变化,如会计基础的改变、报告目标及信息使用者的扩展、政府财务信息质量的调整等。文章主要介绍、分析了政府会计的新发展,以期对我国的政府会计改革提供一些新思路。
关键词:政府会计 制度创新 信息披露
一、引言
政府会计作为收集和反映财政信息的制度,是政府的神经系统(肖鹏,2010)。我国实行的以收付实现制为核算基础的财政总预算会计制度,主要反映政府的年度预算执行信息,虽能够准确地反映财政部门的预算收支情况,却无法全面准确地披露政府的资产负债和成本费用信息,不利于加强政府资产负债管理、降低行政成本。且现行的政府会计制度种类繁多,如《财政总预算会计制度》《事业单位会计制度》等,口径不一,彼此之间的核算标准也不一致,缺乏规范的政府会计标准体系用以提供信息完整的政府会计财务报告。因此,推进政府会计改革,对于改善政府信息披露状况、提高社会公众满意度具有重大意义。
2014年12月,国务院批转了财政部制定的《权责发生制政府综合财务报告制度改革方案》(以下简称《改革方案》)。《改革方案》提出,权责发生制政府综合财务报告制度改革是基于政府会计规则的重大改革,可以促进政府财务管理水平的提高和财政经济的可持续发展。……
登录APP查看全文
