PDCA视角下审计机关廉政风险防控研究
2017-07-18毕秀玲
财会研究 2017年1期
关键词:防控
■/毕秀玲 张 蕊
PDCA视角下审计机关廉政风险防控研究
■/毕秀玲 张 蕊
PDCA四阶段循环过程理论对于审计机关廉政风险防控的建立具有重要的启示,即在计划阶段,查找廉政风险,评定廉政风险等级,建立廉政风险信息库,制定工作计划,为廉政风险防控工作的开展提供方向和依据。在执行阶段,全面实施廉政风险防控工作具体方案和措施,推动廉政风险防范体系的有效运行。在检查阶段,实施分级监督管理,全面考核廉政风险防范效果。在修正阶段,强化问责,奖优惩劣,总结经验,推动廉政风险防控进入新循环,形成侧重预防、全程监控、自我完善、标本兼治、持续改进、循环往复的动态化廉政风险防控体系。
审计机关 廉政风险防控 PDCA循环
一、基本概念界定
(一)审计机关廉政风险防控概念界定
廉政风险是指实施公共权力的主体在执行公务全过程中,或者在日常生活中凭借所拥有的公共权力和影响力谋取私利,从而出现违法乱纪、贪赃枉法等各种腐败行为的可能性。
审计机关廉政风险是指审计机关及其工作人员因主客观因素的影响,在执行审计业务和从事机关综合管理中发生的忽视或违反有关法律、制度规定,出现不廉洁行为并引发腐败的可能性。
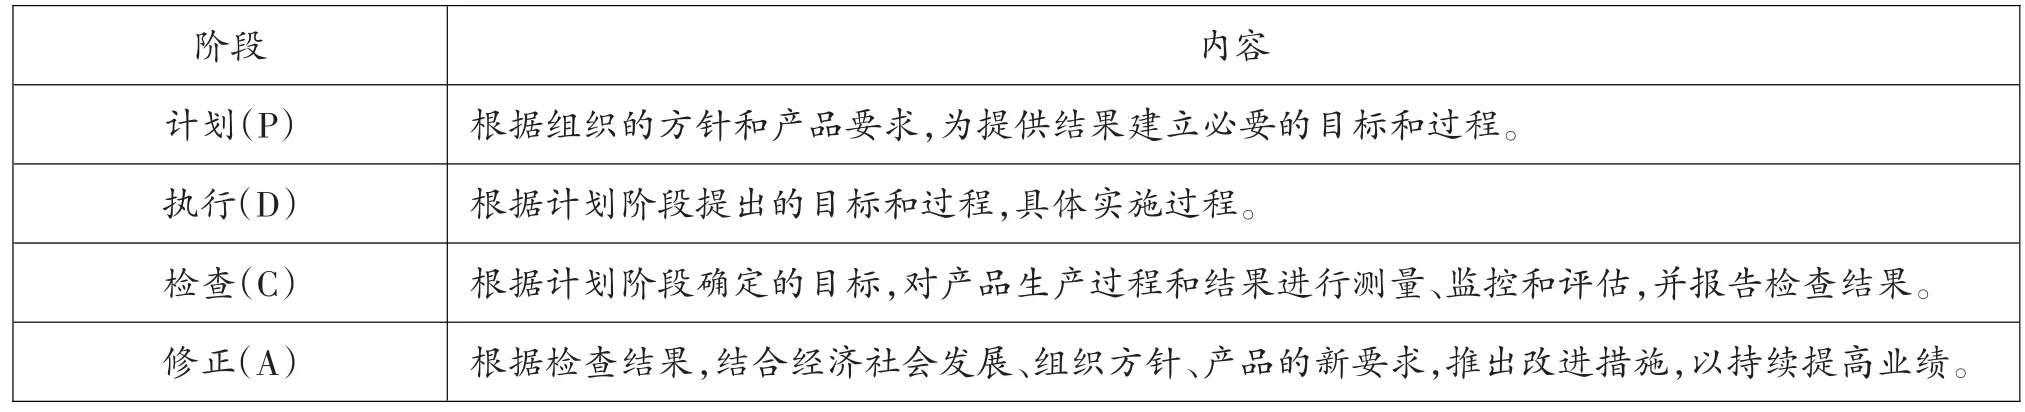
表1 PDCA循环的基本过程
审计机关廉政风险防控是在廉政风险管理的基础上衍生出的更加注重风险预防和控制的一种机制,重在“防”与“控”,其中“防”主要是在不廉洁事件发生之前采取预防性措施,消除产生风险的条件和因素;……
登录APP查看全文