我国地方政府性债务审计目标、程序的改进
——基于财政风险矩阵视角
2017-07-18■/黎锐陈红
财会研究 2017年1期
关键词:资金
■/黎 锐 陈 红
我国地方政府性债务审计目标、程序的改进
——基于财政风险矩阵视角
■/黎 锐 陈 红
近年来,我国两次地方政府债务审计取得了相当的成绩,但仍旧不能全面的反映我国地方政府债务的状况。本文以此作为出发点,按照财政风险矩阵划分了地方政府债务的审计内容,提出了地方政府债务审计的总目标和各项债务的具体目标,完善了地方政府债务的审计程序,为我国地方政府债务审计实务提供了理论模型。
地方政府债务 审计内容 审计目标 审计程序
一、引言
为摸清我国地方政府债务余额情况和准确地衡量地方政府债务风险,审计署分别于2010年底和2013年中进行了两次全面的地方政府债务审计,其审计结果如下表所示:
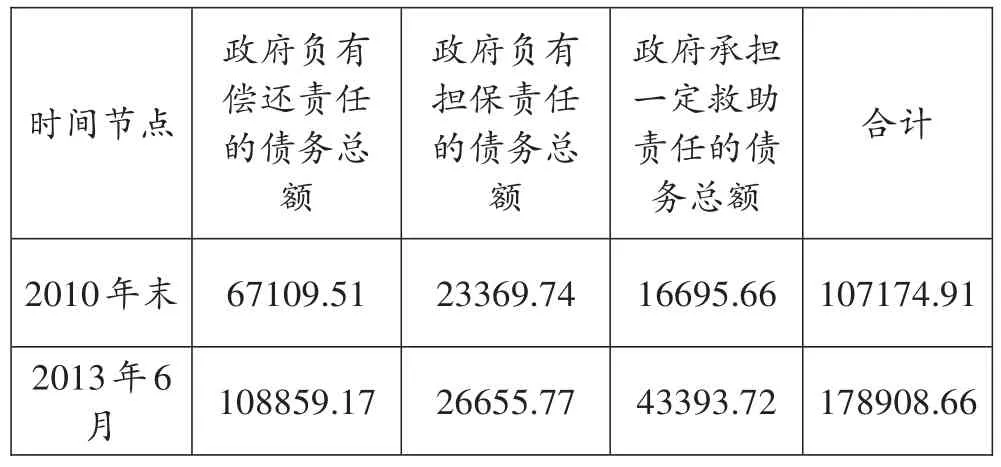
表1 地方政府债务规模情况表 单位:亿元
2010年末我国地方政府债务规模达到10.72万亿元,其中62.62%是政府负有偿还责任的债务, 21.80%是政府负有担保责任的或有债务,15.58%是政府可能承担一定救助责任的或有债务。截至2013年6月底,地方政府性债务余额17.9万亿元,比此前公布的2010年末的地方政府债务余额增长了40%,其中60.84%是政府负有偿还责任的债务,14.9%是政府负有担保责任的债务,24.25%是政府承担一定救助责任的债务。除了审计署的审计结果外,不少评估机构也对我国地方债务进行了测算,国际评级机构穆迪发布的数据显示,截至2010年底,中国地方政府债务余额为14.22万亿元,比审计署公布数据多了33%。另一家国际评级机构惠誉认为,国家审计署公布的2010年底债务余额低估了3.5万亿元。……
登录APP查看全文