香港强积金制度对完善内地企业年金制度的启示
2017-06-27樊恒希徐春华
财经理论与实践 2017年3期
樊恒希+徐春华
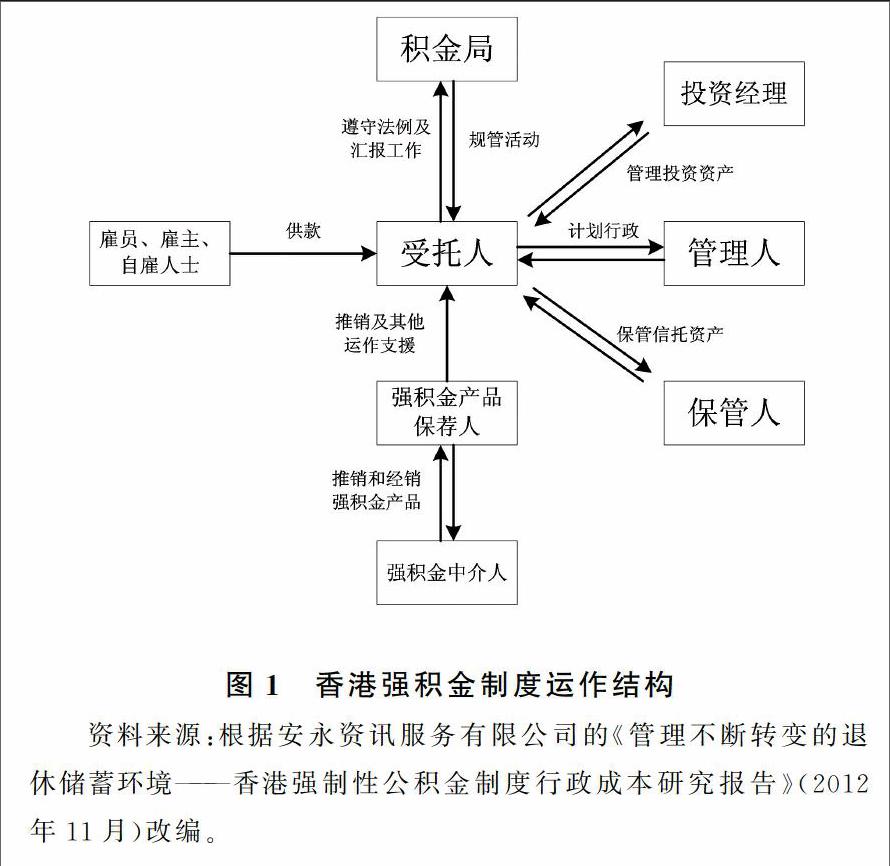
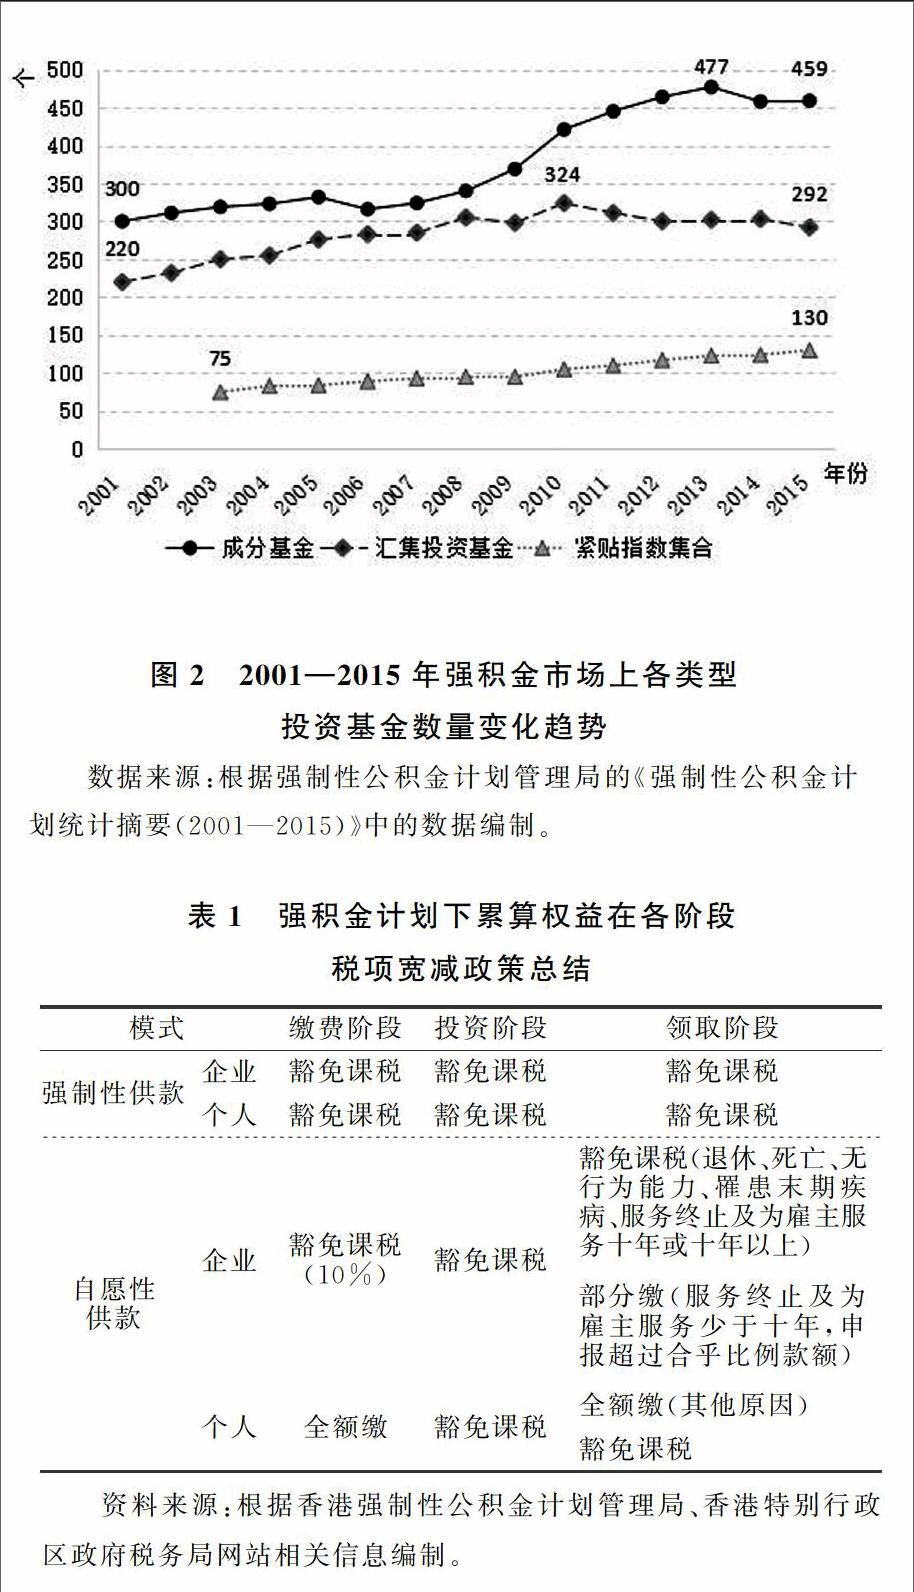
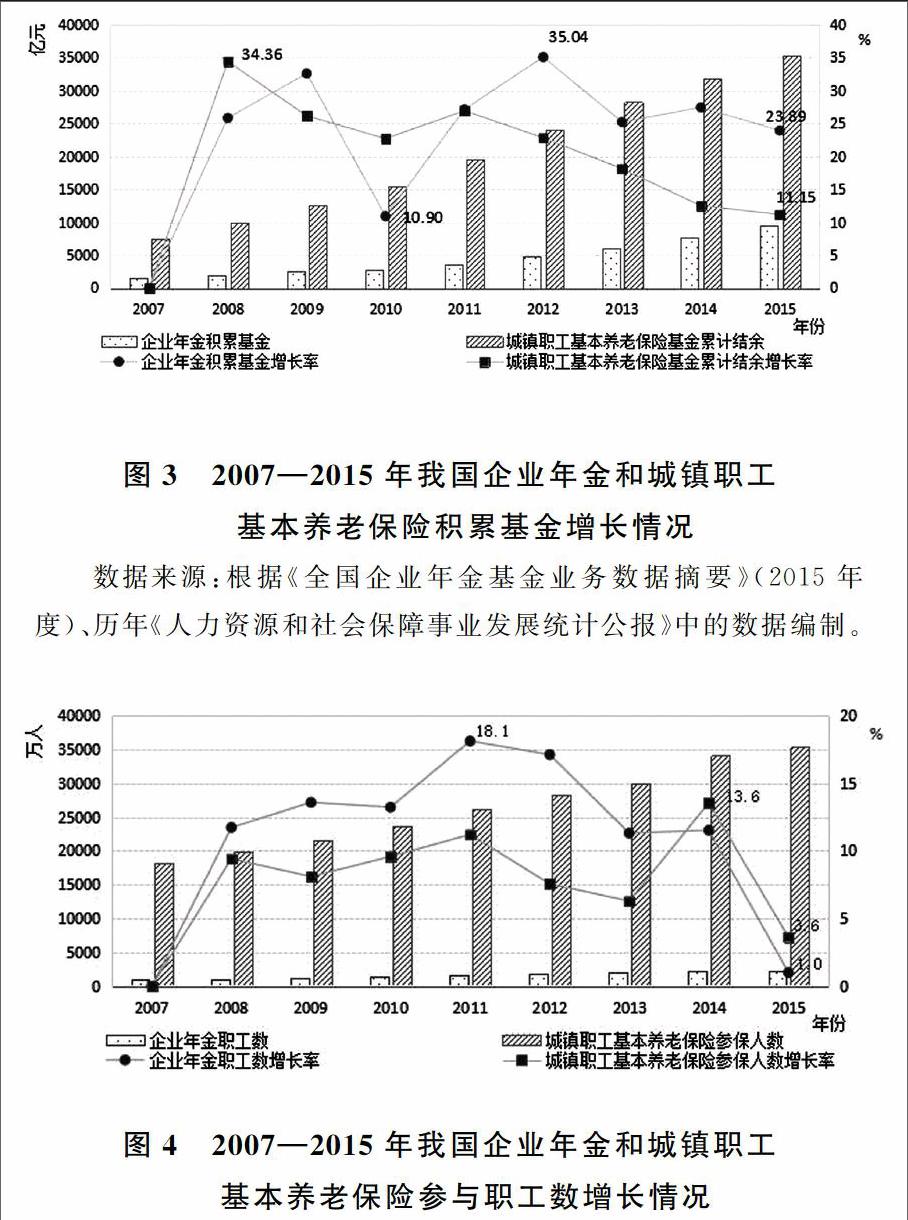
摘 要:香港强积金制度是一种确定供款型养老金制度,经过十六年实践已形成成熟的制度体系,有效缓解了香港人口老化带来的经济压力,对于内地企业年金制度建设具有借鉴价值。通过分析香港强积金制度的发展过程、运作模式、制度特点,以及对内地企业年金制度存在的问题分析,认为要完善内地企业年金制度应重构企业年金制度基本框架,突破制度设计的禁锢;减轻企业缴费负担,完善个人税优征收模式以及提高养老金产品在整个养老资产管理市场的普及程度。
关键词: 强积金;企业年金;受托人;养老保险
中图分类号:F840.612 文献标识码: A 文章编号:1003-7217(2017)03-0039-07
一、引 言
20世纪90年代,随着香港出生率持续走低而预期寿命不断提高,老龄化问题日益突出,未建立统一养老金制度的弊端也逐渐显现。在此背景下,香港强制性公积金制度应运而生且成效明显。在强积金制度①实施前,香港只有约1/3的就业人口享有退休保障。为扩大退休养老保障的覆盖面,促进日渐老化的就业人员为退休生活而储蓄,香港特区政府自1995年8月开始探讨和制定了《强制性公积金计划条例》,并于1998年9月成立了“强制性公积金管理局”(以下称“积金局”)负责有关监管工作。2000年12月1日,强积金制度正式实施,并成为香港最有影响力的社会政策之一。
为了确保强积金制度的顺利实施,香港积金局持续对强积金制度进行了修订和完善。如2015年1月修订的《2015年强制性公积金计划(修订)条例》,增加了强积金累算权益提取安排的灵活性;……
登录APP查看全文