内部审计组织体制:理论框架和例证分析
2017-05-21张竹林郑石桥
会计之友 2017年9期
张竹林+郑石桥
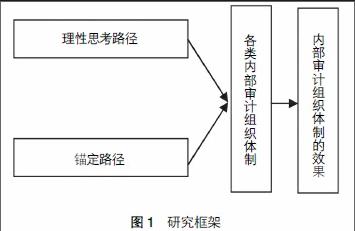
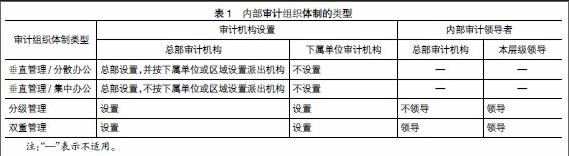
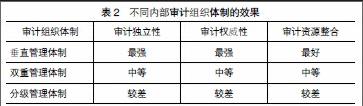
【摘 要】 内部审计组织体制是指不同层级的内部审计机构之间的关系,具体包括两个维度,一是下属单位内部审计机构的领导体制,二是内部审计机构的组织层级设置,上述两个维度组合起来,形成四种内部审计组织体制:分级管理体制、双重管理体制、垂直管理/分散办公体制、垂直管理/集中办公体制。内部审计组织体制的形成有理性思考和锚定两种路径,形成路径不同是内部审计组织体制多样化的重要原因。内部审计组织体制的效果体现在独立性、权威性和资源整合三个维度,根据这三个维度,垂直管理是效果最好的体制。
【关键词】 内部审计组织体制; 独立性; 权威性; 审计资源整合; 垂直管理体制
【中图分类号】 F239.44 【文献标识码】 A 【文章编号】 1004-5937(2017)09-0132-05
一、引言
内部审计体制涉及领导体制和组织体制,前者是指内部审计隶属关系,后者是指不同层级的内部审计机构之间的关系,本文关注组织体制。对于任何一个大型组织来说,由于存在多层级的委托代理关系链,将内部审计置于这个链条的何种层级、哪些层级,这是内部审计制度建构的重要问题,不同的选择会影响内部审计主体的独立性、权威性,并影响不同层级的内部审计资源整合,最终会决定内部审计制度的效率和效果。
现有文献将内部审计组织体制分为垂直管理体制、分级管理体制、双重管理体制,认为垂直管理型组织体制是最好的体制。然而,关于内部审计组织体制的形成路径及效果,尚缺乏一个系统的理论框架。……
登录APP查看全文
