基于Logistic回归模型的个人小额贷款信用风险评估及应用
2017-02-16罗方科陈晓红
财经理论与实践 2017年1期
关键词:互联网金融
罗方科+++陈晓红
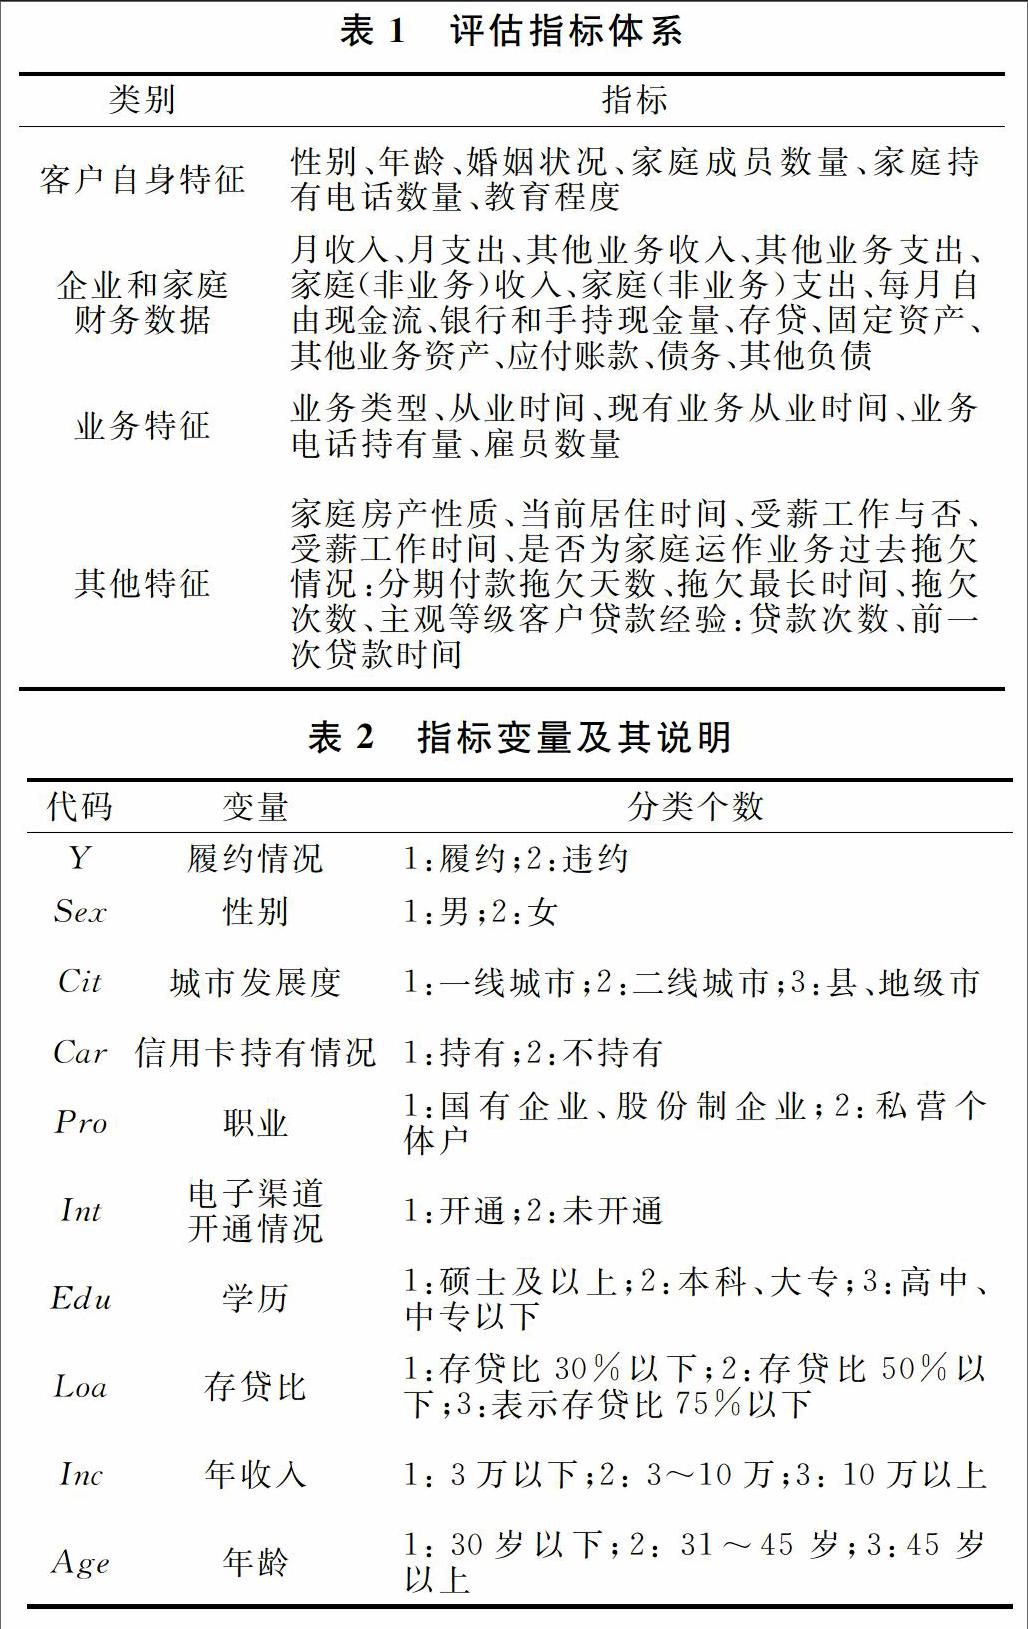
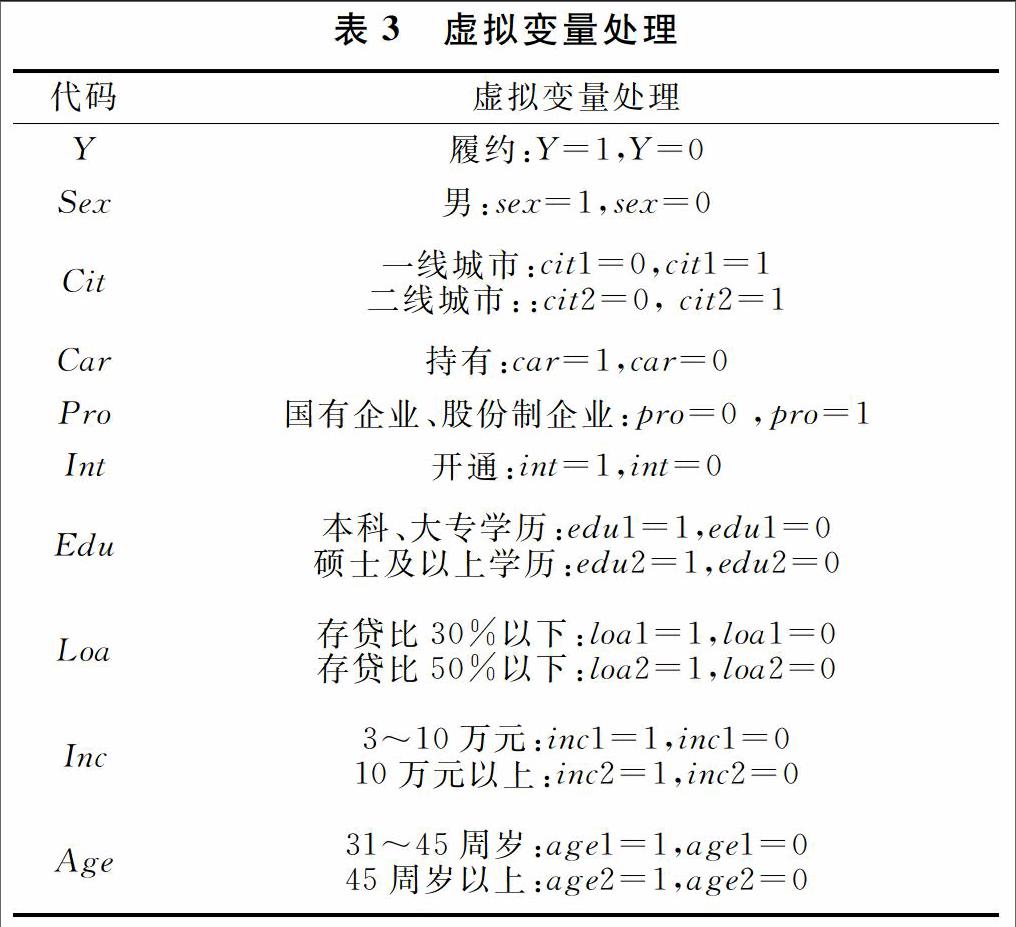
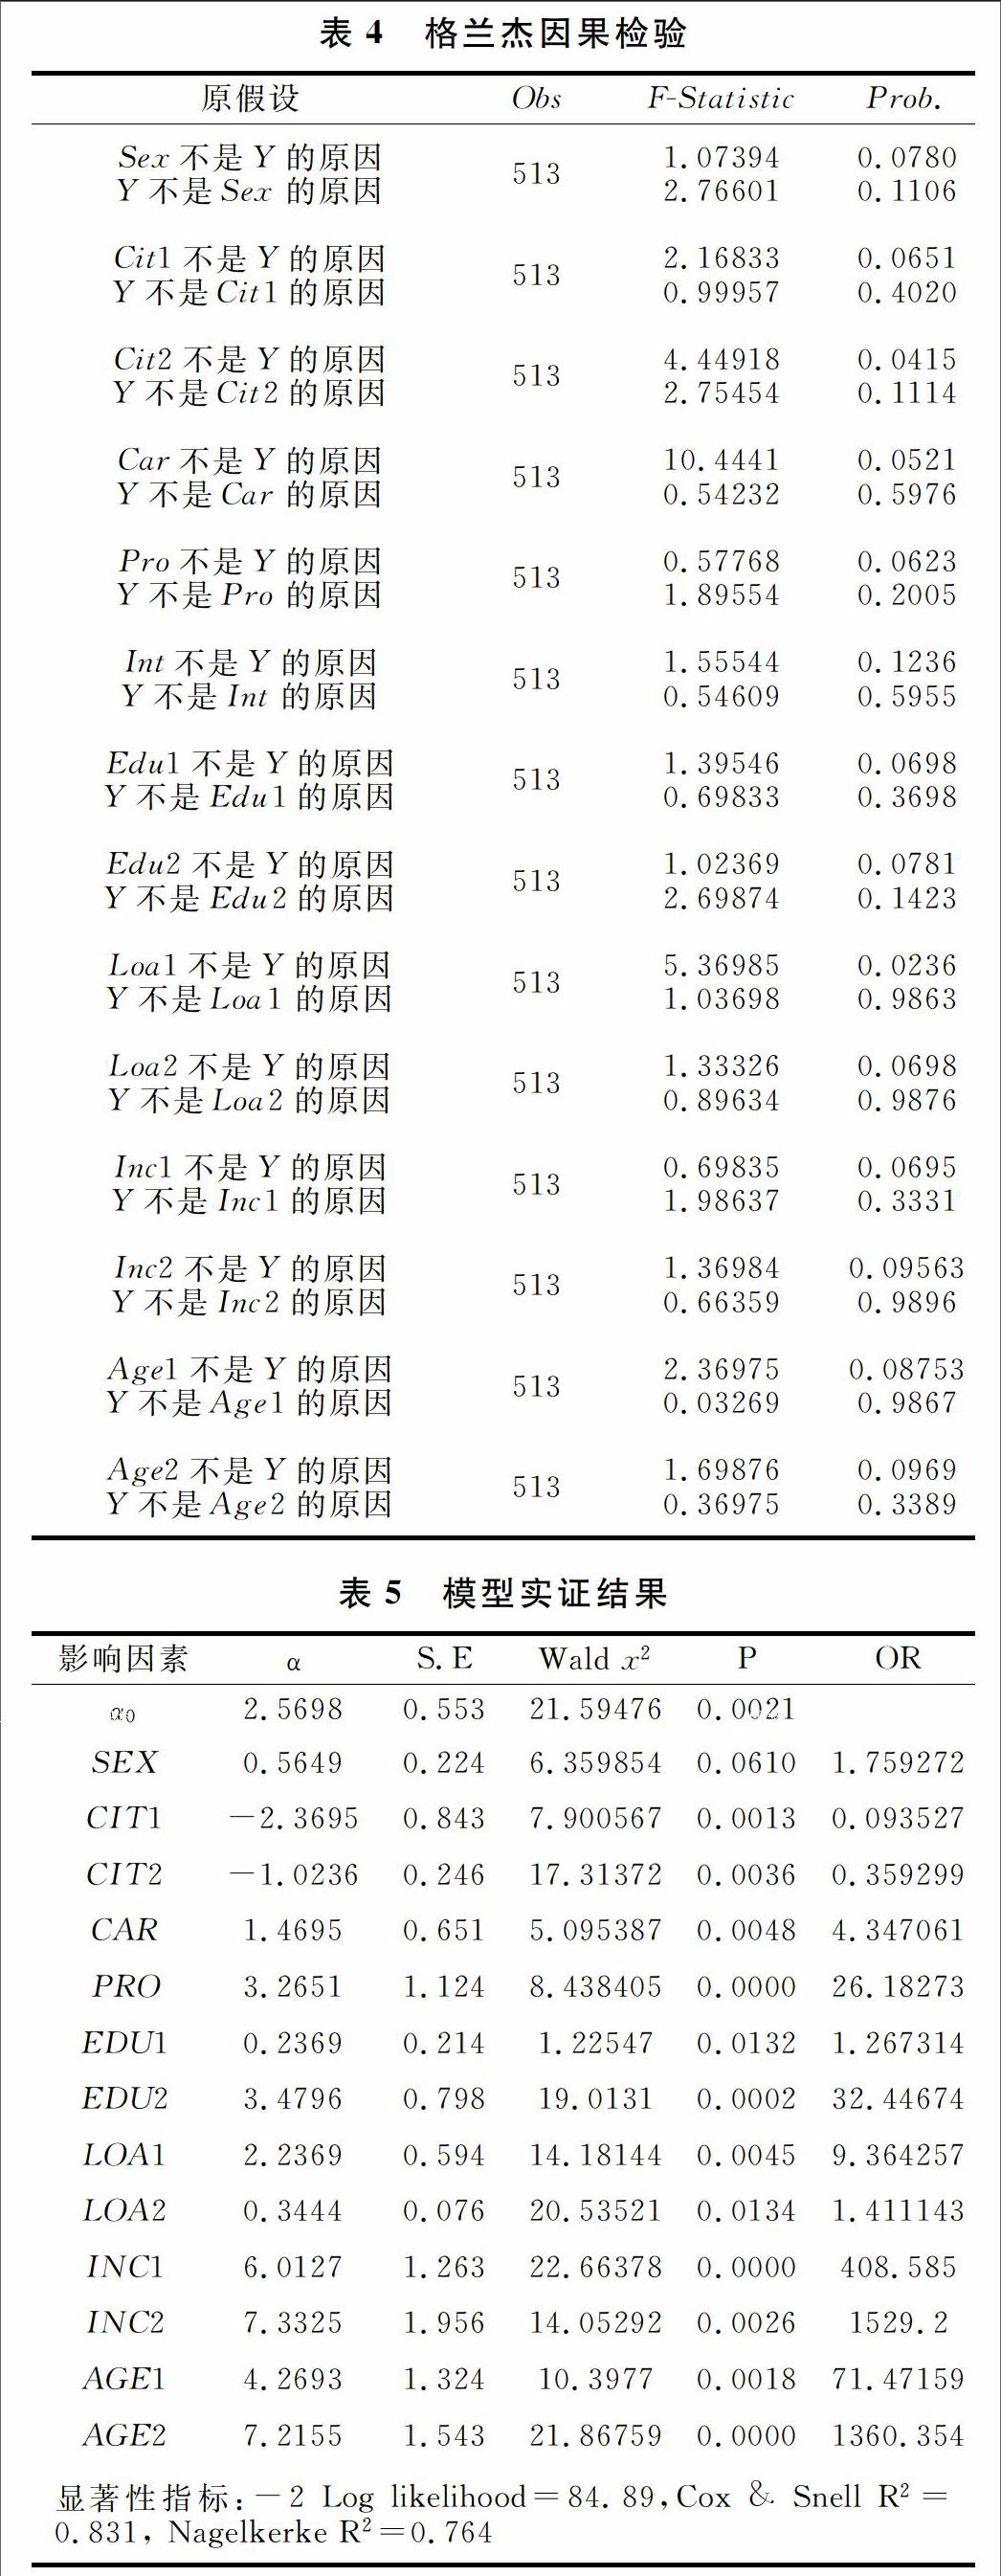
摘要:根据光大银行某分行的实际样本数据,构建二分类Logistics信用风险评估模型,对互联网金融个人小额贷款信用风险评估问题进行实证研究。实证表明:年龄、性别、收入、职业、学历、是否持有信用卡、存贷比以及客户所属地对个人小额贷款信用风险影响非常显著;其中年龄越大、收入越稳定、学历越高、持有信用卡、存贷比越低的客户其信用等级越高;女性信用风险显著低于男性;一、二线城市客户的履约率普遍高于县地级市客户的履约率,商业银行应有针对性地对其进行有效规避和分散。
关键词:Logistic模型;互联网金融;小额贷款;信用风险;
一、引言
20世纪末以来,随着以互联网、大数据为代表的信息技术快速发展,金融与互联网从逐渐融合到全面渗透,“互联网金融”概念应运而生。互联网金融凭借成本低廉、高效便捷、受众广泛的特征使其在满足客户个性化需求、服务长尾客群方面具有先天性优势,因此传统商业银行可以通过發展互联网金融模式,加快个人信贷领域产品和服务创新,达到业务处理的便捷性,提升客户体验,增加客户黏性,拓展普惠金融服务范围。传统的小额贷款主要面向中低收入个人客户、中小企业主等群体,涉及面广、个性化需求强烈,由于缺乏统一的规范化管理,风险管理难度较大,这也是商业银行小额贷款业务发展缓慢的一个主要原因,但随着“互联网+金融”模式的兴起,大数据、云计算、社交网络、搜索引擎等互联网技术不断突破与运用,商业银行大力发展个人小额贷款业务已成为可能,但同时也应看到随之而来的欺诈风险、准入风险等,商业银行信用风险管理所考量的因素不断细化。……
登录APP查看全文