会计师事务所承接国家审计任务的SWOT分析
2017-01-09林嘉阳熊雯
审计与理财 2016年12期
关键词:国家
■林嘉阳 熊雯
会计师事务所承接国家审计任务的SWOT分析
■林嘉阳 熊雯
当前,我国会计师事务所已经开始承接国家审计任务。本文旨在对会计师事务所承接国家审计任务进行SWOT分析。首先,通过中外国家或地区国家审计业务类型的对比,归纳出国家审计的典型业务;其次,利用SWOT模型分析会计师事务所承接国家审计业务的优劣势以及机会、威胁;最后,分析了其运行保障条件。
国家审计任务;会计师事务所;SWOT分析;运行保障条件
一、国家审计的业务类型分析
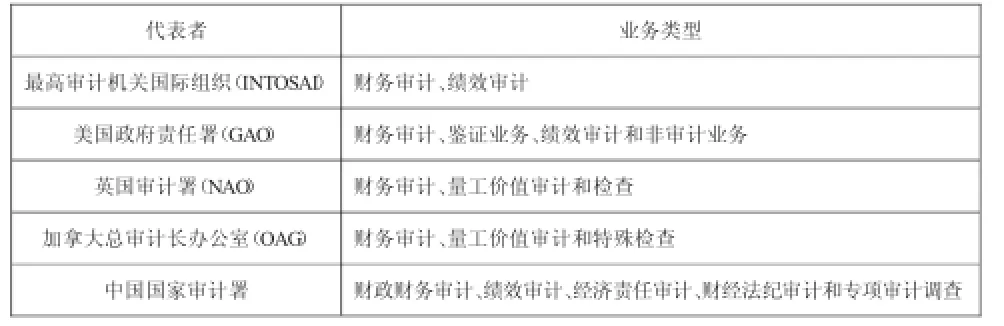
表1 中外国家或地区国家审计业务类型
如表1所示,中外国家或地区开展的典型业务均涉及财务审计和绩效审计,具体可以细分为财务与真实性审计、财务与合规性审计和绩效审计(宋夏云,2006)。与其他国家相比,我国还开展了经济责任审计,其最终目的在于将责任落实到个人。
由于我国国家审计业务的复杂化与内容的细化,其审计业务量不断增加,审计机关在审计活动中所扮演的角色需要逐步调整,并借鉴国外成功经验,引入会计师事务所等社会审计力量,建立良好的合作关系,以缓解国家审计繁重任务的压力。
二、会计师事务所承接国家审计任务的SWOT分析
(一)会计师事务所承接国家审计任务的优势分析(S)
1.审计独立性高。
会计师事务所作为独立的第三方,不受行政部门等约束管理,在各个审计业务执行中均能保持较高的审计独立性。
2.财务与真实性审计经验丰富。
会计师事务所的审计业务主要是财务与真实性审计。……
登录APP查看全文