“互联网+税务”新模式探讨
2016-11-30蒋卫东
财会研究 2016年11期
■//刘 洁 蒋卫东
“互联网+税务”新模式探讨
■//刘 洁 蒋卫东
在“互联网+”背景下,中国税务系统紧跟时代步伐,充分依托“互联网+”力量,引领税收工作变革的“新常态”。文章从阐述“互联网+税务”新模式的改革背景入手,分析对税收征管的现实挑战,重点就改革方向分别从法制、业务核心、组织架构和治理定位四个维度进行探索剖析,以期助推纳税系统的转型升级。
“互联网+税务” 挑战 发展建议
2015年3月5日,李克强总理在十二届全国人大三次会议上首次提出“互联网+”行动计划,其成为创新驱动发展的先导力量。在“互联网+”背景下,全国税务系统以“智慧税务”建设为着力点、创新点,紧跟时代步伐,主动将互联网的创新成果与推进税收治理现代化深度融合。2015年9月30日,税务总局印发《“互联网+税务”行动计划》,其中涵盖5大板块、20项行动(如图1所示),要求充分运用互联网思维,引入云计算技术,发挥大数据优势,推进物联网应用,建设电子税务新生态,引领税收工作新变革,更广范围、更深程度、更高层次地依托“互联网+”力量,为税收改革发展奠定稳固坚实基础,为税收现代化注入恒久动力,为税收服务国家治理提供强劲支撑。
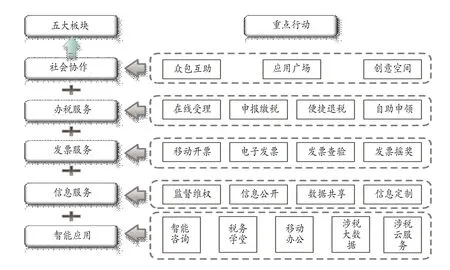
图1 《行动计划》整体要求结构图
一、“互联网+税务”模式的改革背景
“互联网+税务”不是在传统税收征管思想上实现与互联网的简单相加,而是先进管理理念和当代信息技术的有机融合,是提升纳税服务质量、促进征管质效变革、实现税收管理现代化、推动纳税管理领域的必然选择。……
登录APP查看全文