高校财务资源绩效评价体系的设计及应用
2016-11-19陆爱萍
中国集体经济 2016年27期
陆爱萍
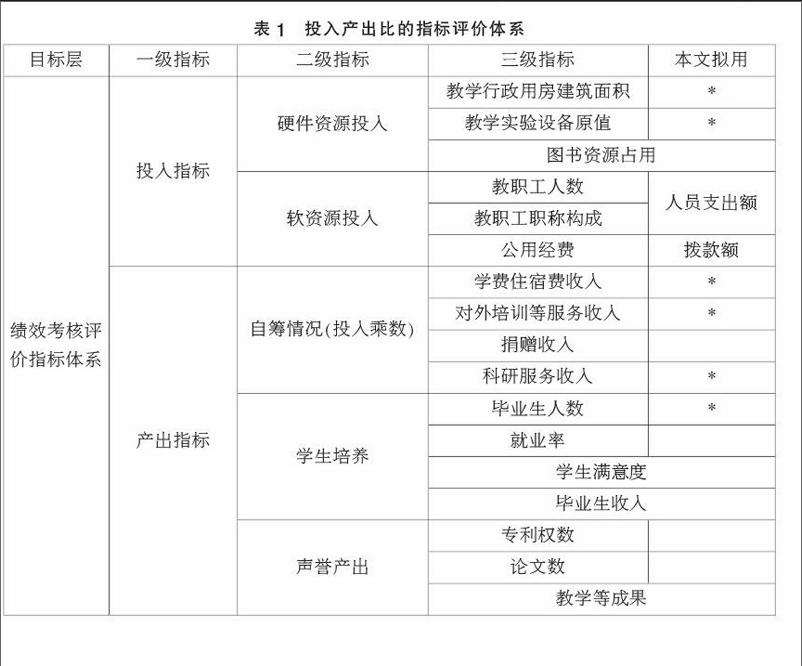
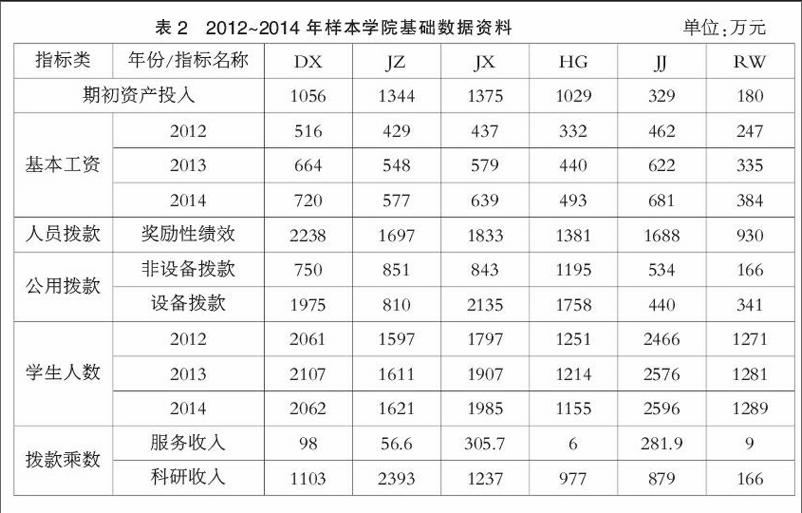
摘要:我国新预算法多次强调了财政预算的“绩效管理”,指出编制预算要参考“绩效评价结果”。高等学校作为国家部门预算体系中的重要组成部分,其财务资源绩效评价体系对提升预算整体绩效有十分重要的作用。文章借鉴企业财务分析核心指标的做法,设计以“投入产出比”为核心指标的高校财务资源评价指标体系:并结合实例做简要应用分析,指出了该指标体系的应用价值以及有待提升改进的内容。
关键词:高等学校;绩效评价;投入产出比
企业财务管理过程中重视效益,关注赢利能力和股东权益回报水平,从财务角度设计了如杜邦财务分析法等对企业的绩效进行评价。随着高等教育体制不断改革,高等院校的经费来源主体已经由单一的国家演变成国家、个人、企业、团体等多元化主体,科学评价高校教育资源的使用状况和收益状况逐渐被各资金来源主体所关注。
我国在新预算法中多次强调了“绩效管理”,并指出编制预算要参考“有关支出绩效评价结果”。全国人大在出具的预算审查报告,也提到了“从项目编制、到执行、再到结果检验,都要引入绩效管理,要从‘一拨了之转为重视资金的使用效率”。在《审计署“十二五”审计工作发展规划》中明确提到“加强对专项资金的审计,关注政策措施执行效果和资金使用效益”,“提高财政资金和公共资源管理活动的经济性、效率性和效果性”以及“建立财政绩效审计评价体系和其他审计绩效审计方法体系”等关键语句。……
登录APP查看全文
