行为审计定性论
2016-11-02郑石桥
会计之友 2016年17期
郑石桥

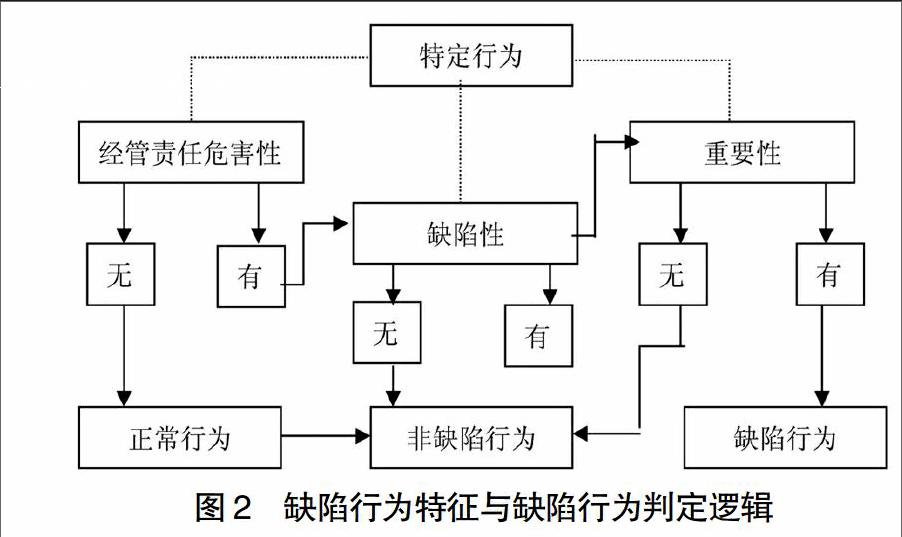
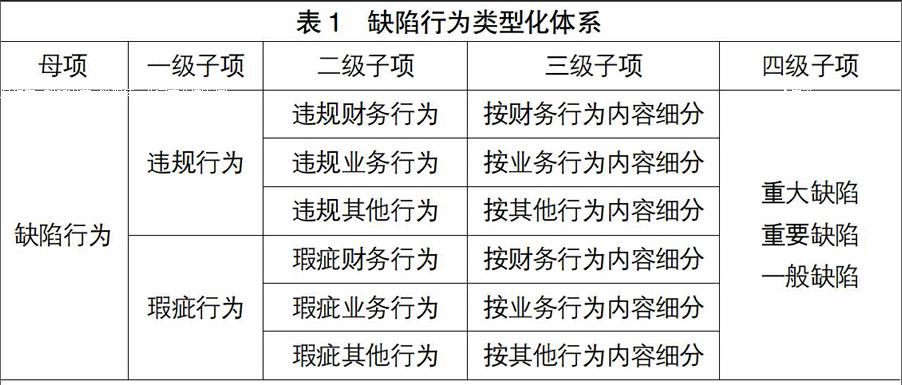
【摘 要】 行为审计定性就是判定缺陷行为及其类型,涉及缺陷行为理论和缺陷行为判定框架。文章借鉴违法实质理论和犯罪构成理论,构建上述理论和框架。缺陷行为理论涉及缺陷行为实质和特征,缺陷行为实质是对经管责任的危害或负面影响,缺陷行为具有经管责任危害性、缺陷性、重要性三个特征。缺陷行为判定框架涉及缺陷行为类型化和缺陷行为类型判定。缺陷行为类型化就是缺陷行为的分类体系,分为四个层级。缺陷行为判定以缺陷行为详态为依据,一方面,判定其属于何种缺陷行为;另一方面,分析缺陷行为对经管责任的危害或负面影响程度,将缺陷行为分为重大缺陷、重要缺陷和一般缺陷。
【关键词】 行为审计; 缺陷行为; 缺陷制度; 审计定性
【中图分类号】 F239.0 【文献标识码】 A 【文章编号】 1004-5937(2016)17-0126-06
一、引言
我国的审计实践中,行为是否合规、是否合理,是重要的审计主题。这类审计,本质上是行为审计。然而,行为审计目前还处于没有审计准则的阶段,这其中的重要原因之一就是没有区分行为审计与信息审计,对于行为审计的许多重要理论问题认识不清楚,审计定性是其中的重要方面。
行为审计的核心内容是以审计证据为基础,对行为进行判定,确定其是否是缺陷行为(这里的缺陷包括不合规和不合理),是何种缺陷行为。这个过程也就是行为审计定性。缺陷行为及其类型判定涉及两个层面的问题,一是缺陷行为理论,二是缺陷行为判定框架,前者从理论上阐述清楚,什么是缺陷行为;……
登录APP查看全文
