美国大学的治理模式与内部审计功能探析
2016-11-02赵亚楠
会计之友 2016年17期
赵亚楠
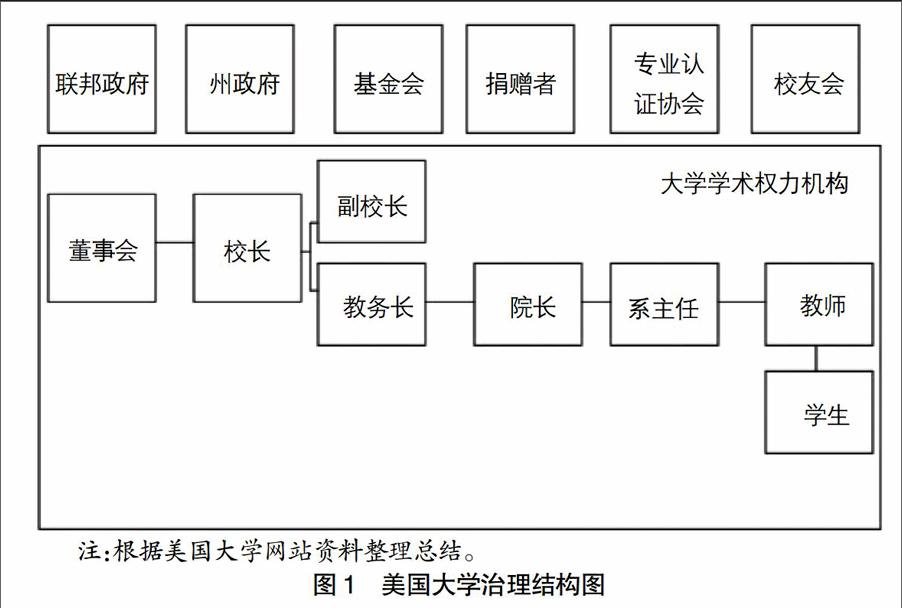
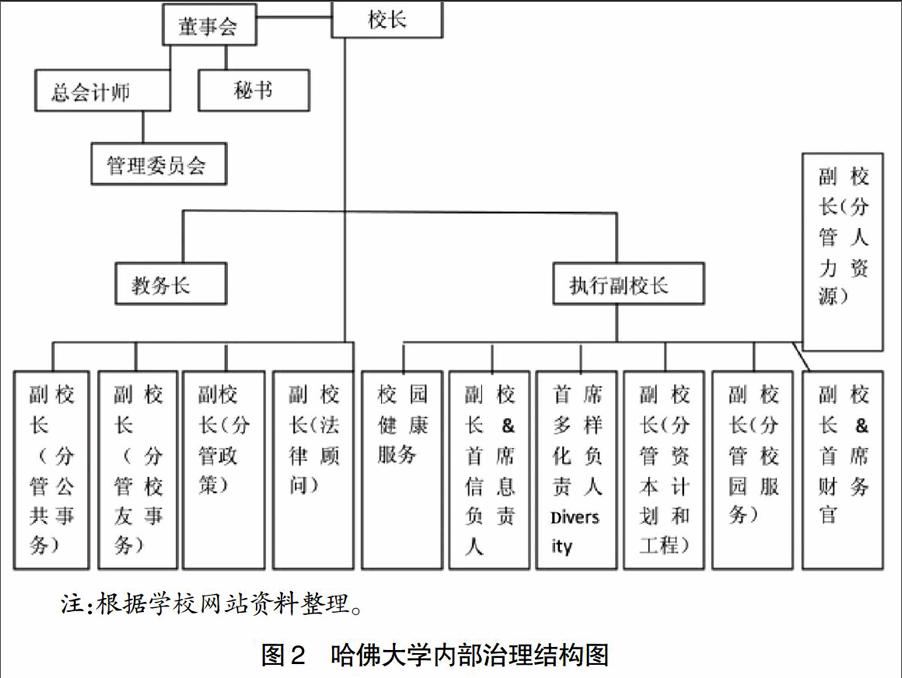

【摘 要】 文章主要介绍美国大学的治理模式及其内部审计制度。结合大学的演变,介绍美国大学的构成分类及特点。还从美国大学的内部治理结构出发,以哈佛大学和加州大学伯克利分校为例,介绍其整体内部治理结构,包括审计部门在治理结构中的地位和审计部门的内部组织结构,并从内部审计实务的角度进行实证研究,总结美国大学内部审计流程中值得借鉴的理念与实务,如加强内审的独立性、强调基于风险的内部审计以及注重内审职能的咨询服务。
【关键词】 美国大学; 治理结构; 内部审计
【中图分类号】 F239.2 【文献标识码】 A 【文章编号】 1004-5937(2016)17-0113-06
近年来,从国际比较角度研究大学审计的文章越来越多。美国作为全世界高等教育最发达的国家,其经验值得研究和借鉴。美国大学形式多样,竞争性强,正如美国著名高等教育学家伯顿·克拉克谈到的,“在世界上主要国家的高等教育系统中,美国是最缺乏组织的,几乎完全是一种相互之间自由竞争的市场”[1]。这种自治与竞争的状态,也促使了其高等教育的繁荣。尽管中国在政治体制、社会形态等方面与美国不同,不能全盘借鉴美国的做法,但从治理的角度出发,研究美国大学的审计功能,对于完善我国高校内部审计制度具有指导意义。这也是以审计为视角对治理问题的探索,对于完善我国高校的治理结构具有一定的指导意义。
一、美国大学的治理结构介绍
(一)美国大学的类型及成因
登录APP查看全文
