基于LUBA模型的建筑施工过程成本责任划分
2016-11-02谭章禄马超邱硕涵
会计之友 2016年17期
谭章禄 马超 邱硕涵
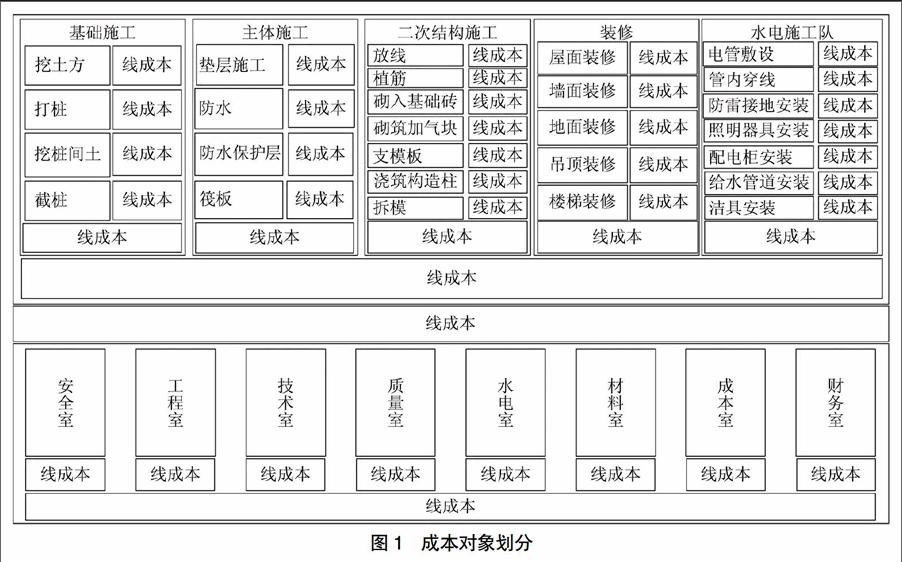
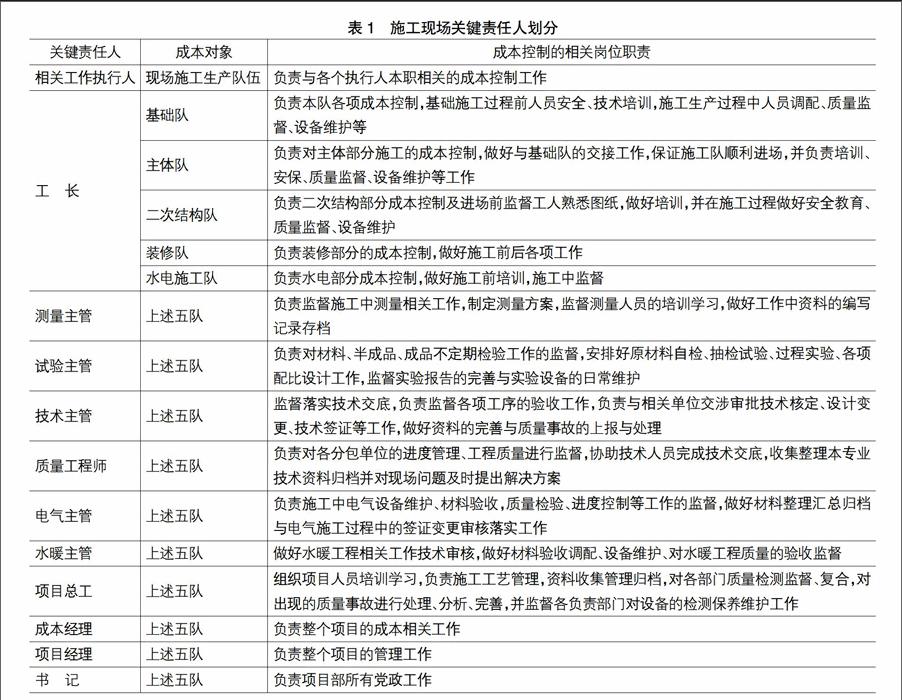
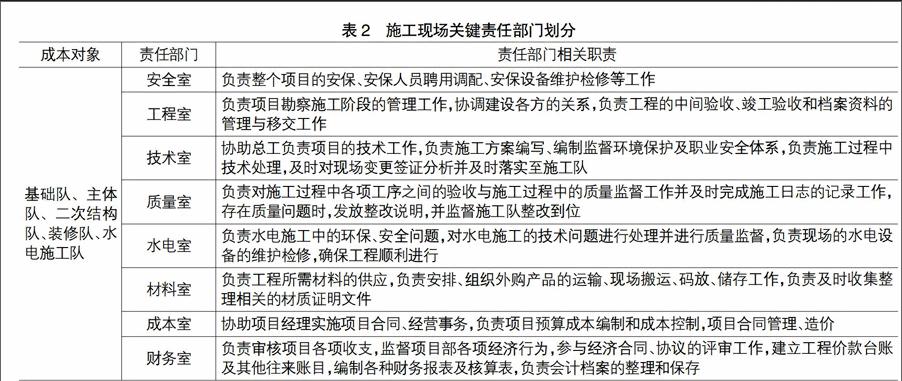
【摘 要】 目前建筑领域中结合可视化技术和现代网络技术进行成本管理、项目管理的管理方法研究已成为研究的一个热点,而成本责任是成本管理过程中的核心部分,同时也是建立现代化可视化成本管理系统的基础。基于此,利用LUBA模型理论对建筑施工过程进行成本对象划分,然后以此成本对象作为基础来确定建筑工程施工中相应的责任主体,并明确各成本对象的相应职责,以期为管理者建立可视化动态成本管理计算机系统奠定基础。
【关键词】 建筑施工管理; 成本责任划分; LUBA模型; 成本管控; 可视化
【中图分类号】 F234.2 【文献标识码】 A 【文章编号】 1004-5937(2016)17-0104-04
一、引言
可视化成本管理是一种逐步发展和完善的现代化管理方法及手段,是计算机技术、信息技术、视频系统、管理软件等现代化技术的综合应用。可视化成本管理系统是通过施工现场的视频采集系统等信息采集系统采集信息,再通过无线网络传输到相关部门的现场办公室,经过数据整合和数据分析,再将分析后的数据统一传输到监管中心,由监管中心对数据整合分析后反馈到成本管理软件中,以此建立一条可视化成本管理走廊。2000年清华大学课题组提出了4D施工管理模型(4D Site Management Model, 4DSMM),并在2002年提出了扩展模型4DSMM++,以 WBS结构为核心实现了建筑施工成本的4D动态管理,以及施工过程的可视化模拟[1]。自此可视化管理系统愈加受到追捧,各种传统及新式的管理方法及现代化技术结合的可视化管理研究也越来越火热,而在成本管理系统建立中,成本构成要素的确立是整个系统的基础。……
登录APP查看全文
