政府质量、股权结构与资产重组绩效关系研究
2016-11-02张晓峰张绍婉
会计之友 2016年17期
张晓峰 张绍婉
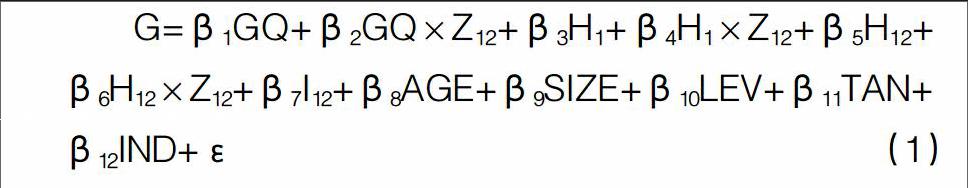
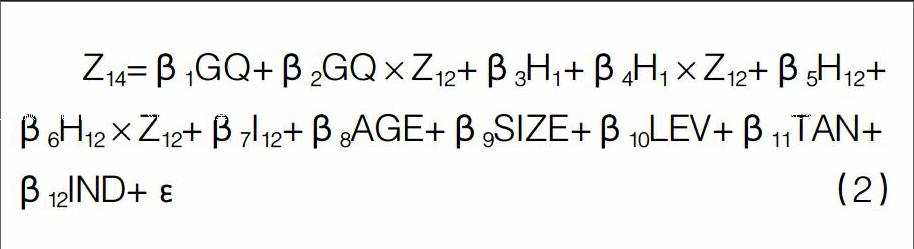
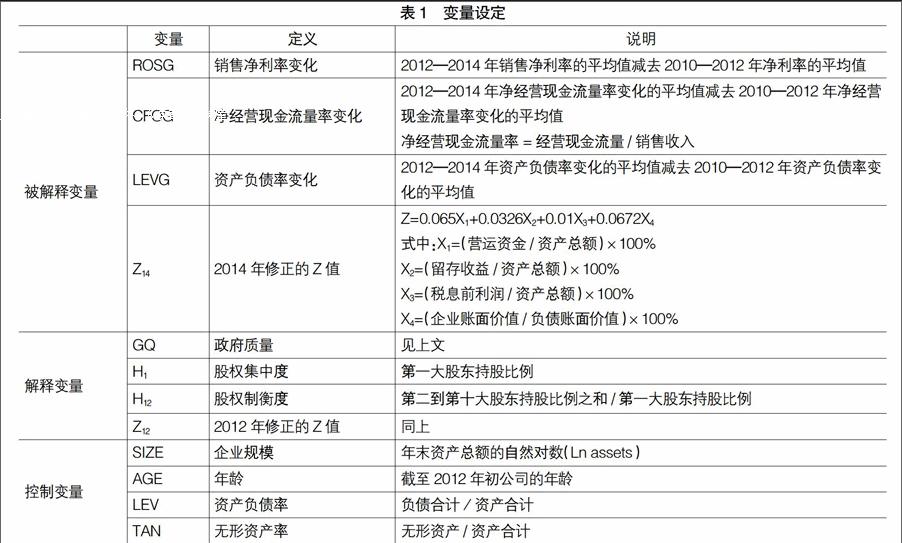
【摘 要】 选取2012年沪深两市发生资产重组的43家ST上市公司以及这些公司前后两年内(即2010—2014年)的数据为分析样本,试图探究能够改善ST上市公司资产重组绩效的内外部治理环境因素。通过研究后发现,在政府质量越高的地区,当企业的股权集中度和股权制衡度越高时,其资产重组后的经营业绩更可能显著回升。基于此研究结果为陷入财务困境的公司改善内外部治理环境提出优化策略,以期改善困境公司治理业绩。
【关键词】 治理环境; 政府质量; 股权结构; 资产重组; 绩效改善
【中图分类号】 F224.0 【文献标识码】 A 【文章编号】 1004-5937(2016)17-0076-05
一、引言
随着我国资本市场的快速发展,市场竞争越来越激烈,部分企业由于种种原因陷入财务困境。越来越多的国内外研究表明,在导致财务困境的因素中,广义的公司治理环境是内外部治理机制的有机结合,对公司绩效的改善起到至关重要的作用,例如,Acharya et al.[1]通过对制度与公司财务治理之间的关系研究发现制度会对公司治理行为产生深远影响。而改革开放以来,中国企业改革历程实质上也是公司治理环境快速变革的过程。林润辉等[2]发现中国公司治理环境与治理绩效具有密切关系,公司治理结构和机制的完善以及战略能力的提升是治理绩效提升的前置因素。
目前,从国家层面上来看,中国制定了一系列法律法规,为企业创造了较好的外部治理环境。2006年,中国新破产法出台,为陷入财务困境的企业的资产重组提供了法律保障,但随着市场主体范围不断扩大,部分现行法律难以适应现实经济生活的需要。……
登录APP查看全文
