信息披露质量、融资约束与技术创新关系研究
2016-11-02韩美妮王福胜
会计之友 2016年17期
韩美妮 王福胜
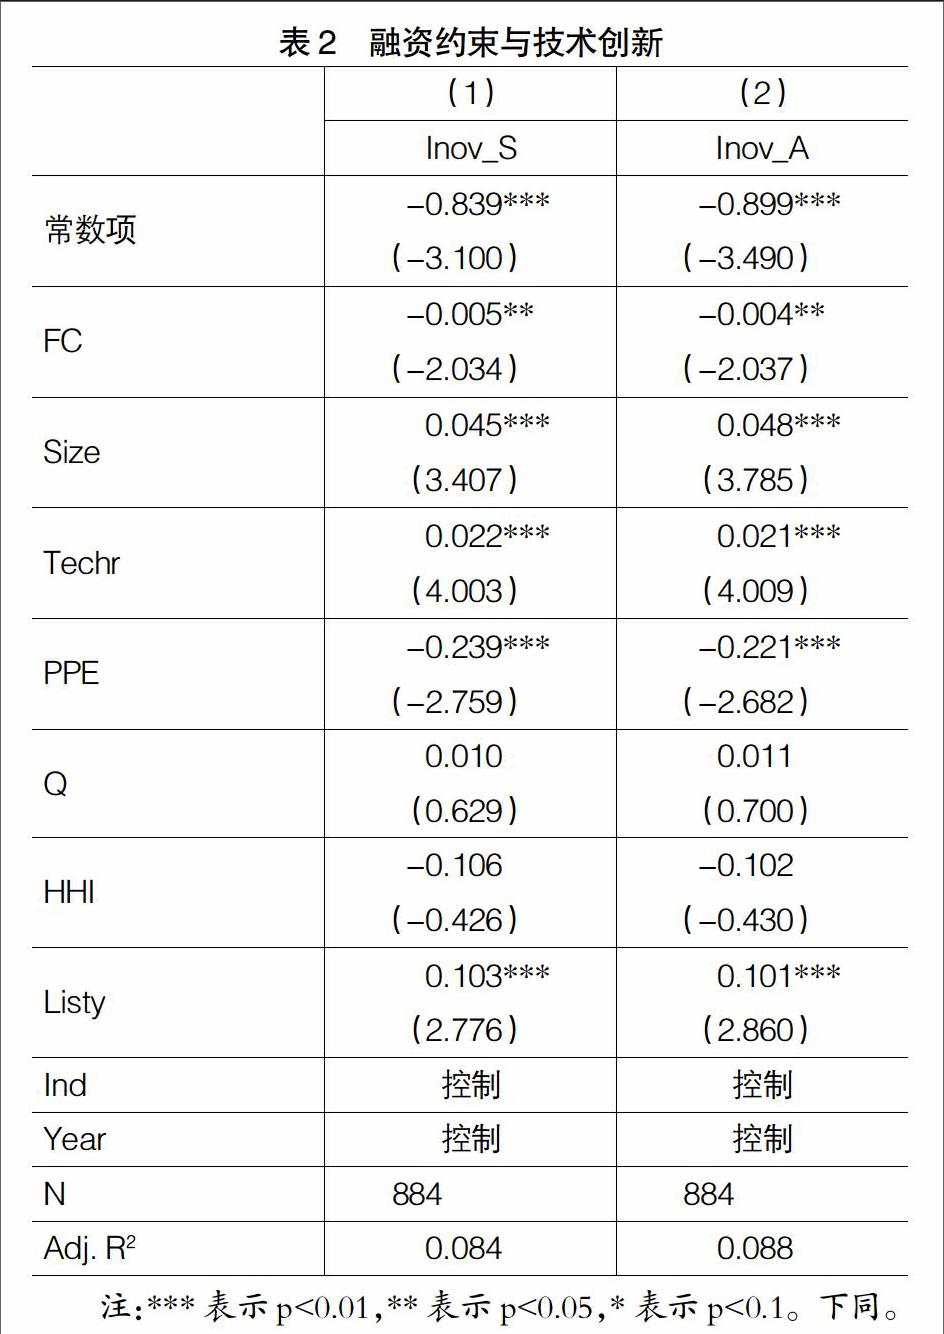
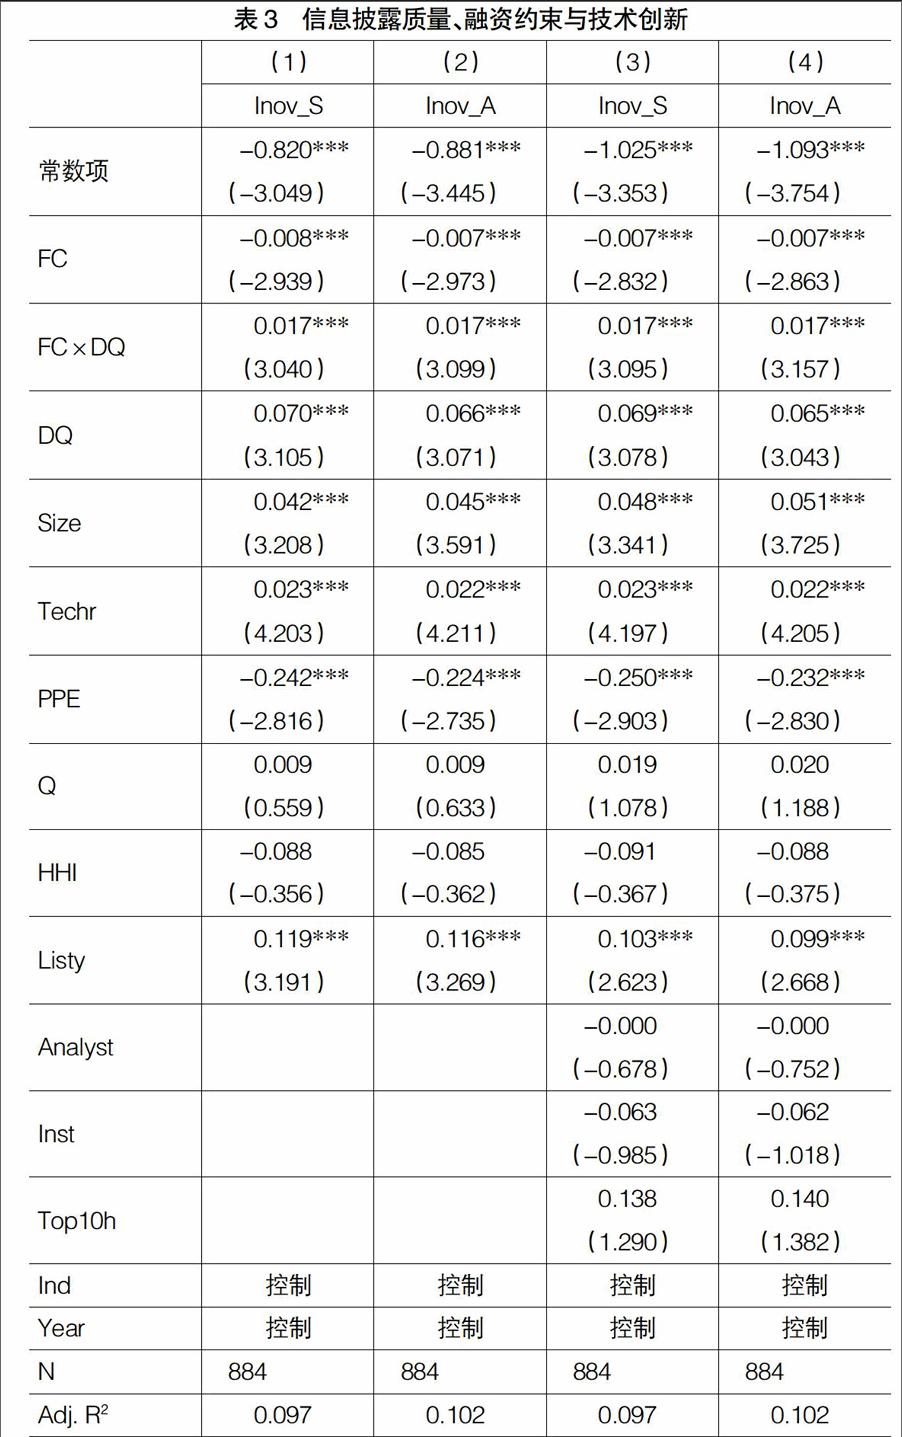
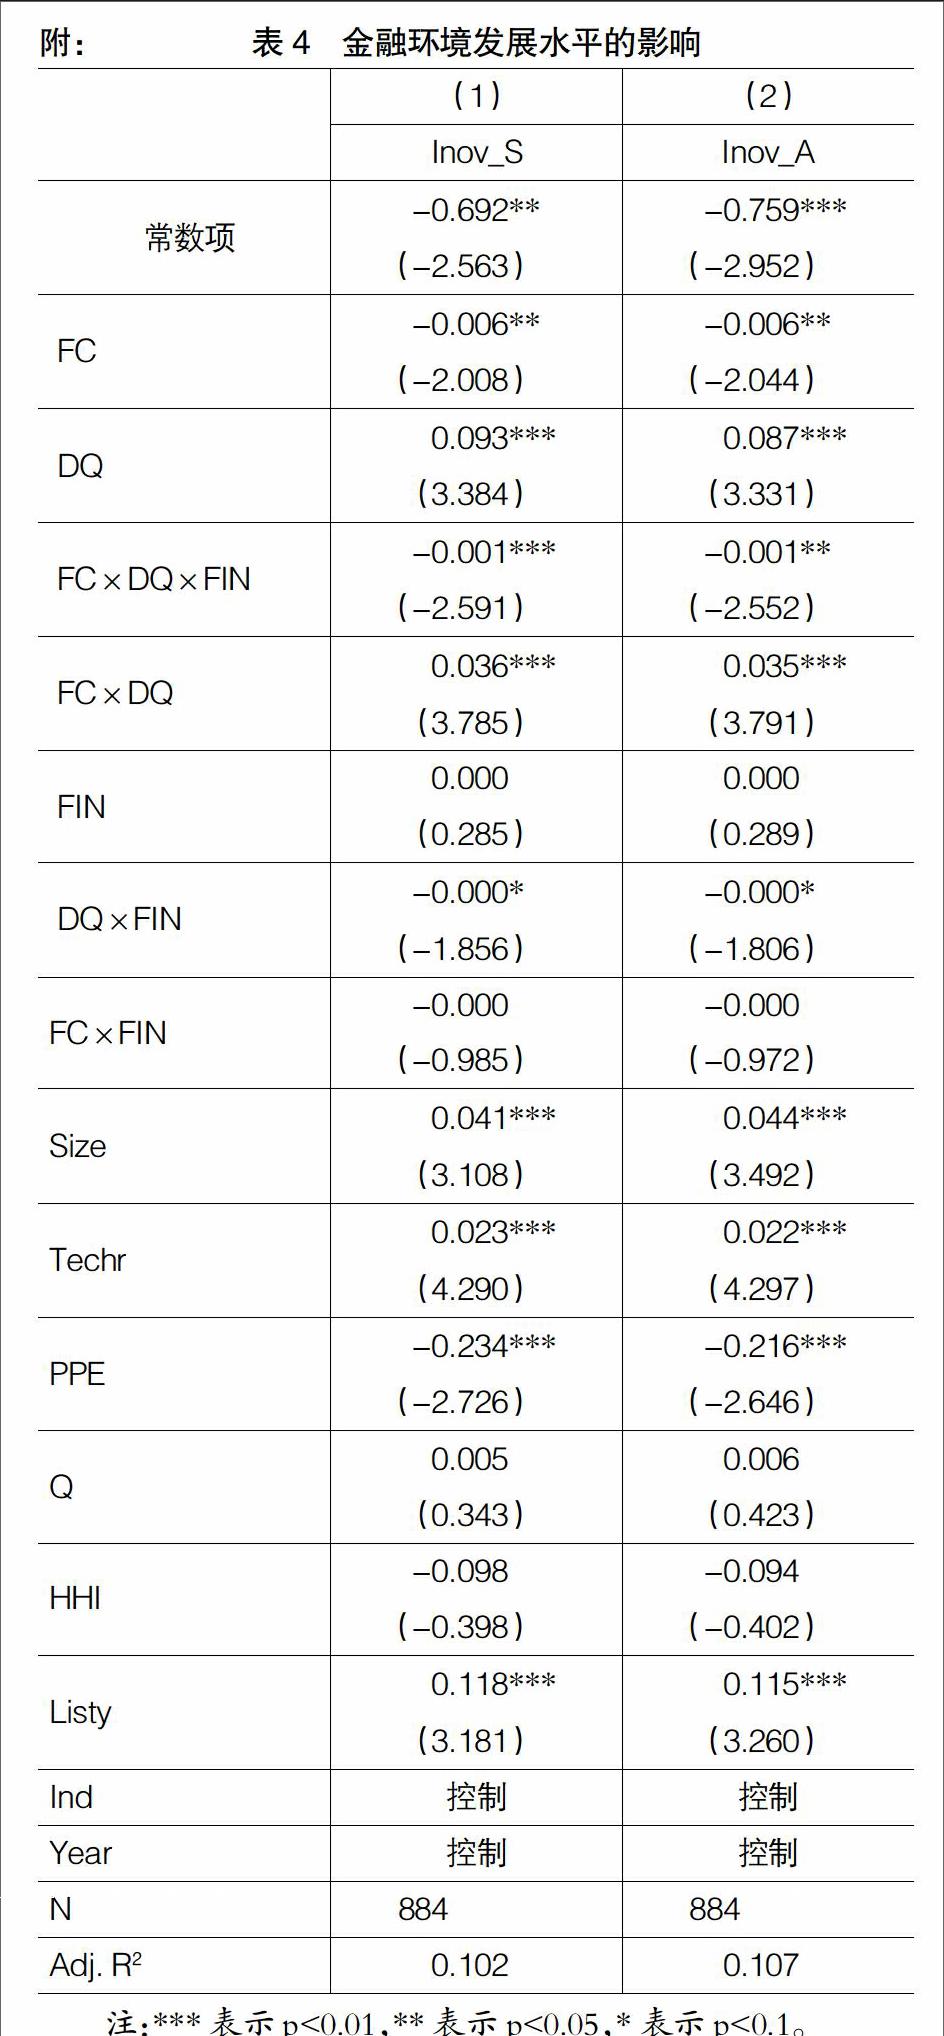
【摘 要】 以2010—2013年创业板企业为研究对象,研究信息披露质量、融资约束和技术创新三者之间的关系。研究结果表明:融资约束显著地负向影响技术创新;信息披露质量高显著地降低融资约束对技术创新的负向影响;信息披露质量高显著地促进技术创新。进一步研究表明,在金融市场发展水平较低的地区,信息披露质量高对技术创新的促进作用会更加明显。文章从信息披露质量角度探究了减缓融资约束对技术创新的限制的新途径,丰富了金融与技术创新关系的研究。
【关键词】 信息披露质量; 融资约束; 技术创新; 创业板
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2016)17-0051-06
一、引言
技术创新是国家维持经济增长和企业保持竞争优势[1]的重要保障,研究促进和抑制技术创新的因素具有重要意义。技术创新长期需要消耗大量的资金[2],因此充裕的资金对保证技术创新的可持续性至关重要。然而,融资约束是国内外企业普遍难以回避的难题[3-4],正是由于技术创新存在风险高、资金消耗量大、资金回收期长等特性,企业对技术创新的取舍较易受到融资约束的影响。
由于企业内外部信息不对称是引发其融资约束的重要原因[5],所以降低企业内外部的信息不对称程度将有助于缓解融资约束。而充分的信息披露是解决信息不对称问题的重要途径,即企业的信息披露质量越高,其内外部信息不对称程度就越低,投资者为企业提供资金的意愿就越强,且投资者向企业要求的资金成本就越低[6-7]。……
登录APP查看全文
