作业成本法在企业中的应用
2016-10-21贾鹏宇
大经贸 2016年7期
【摘 要】 成本管理一直是决定企业效益的“重中之重”,如何有效控制成本已经成为企业节能增效、可持续发展的关键。而传统企业的产品成本是以“产品”为成本的核算对象,以数量因素作为分配间接费用的唯一基础,这样会使产品成本出现偏差。当前,我国企业的成本计算理论与应用的研究与国外相比,存在着许多不足,已严重制约了企业的竞争能力。作业成本法是一种以作业为基础的成本计算方法,它从根本上解决了传统成本法的缺陷,同时给企业成本管理提供了很好的基础。
【关键词】 作业成本法 管理 应用
1、企业作业成本法在运用中存在的问题
1.1 适应作业成本法的外部环境尚未形成
我国还未形成筹资、投资、成本管理、后勤管理等综合经营管理的系统化;软件开发水平较低,基本上停留在提高核算效率和减轻人员劳动强度方面,各个系统间的互通性差。因此,作业成本法的应用缺乏对应的技术支持。从素质角度看,既掌握会计专业知识,又懂相应的管理知识及计算机应用技术的复合型人才奇缺。
2.2 对作业成本法的认识不足
作业成本法是否能有效实施取决于企业内部软硬件的相互配套运行是否能够满足作业成本法的要求,因为作业成本法中成本动因是间接成本的分配基础,而且成本动因的确定需要专业会计人员和生产技术人员组成的联合小组根据企业具体生产经营情况来确定,确定过程十分复杂。
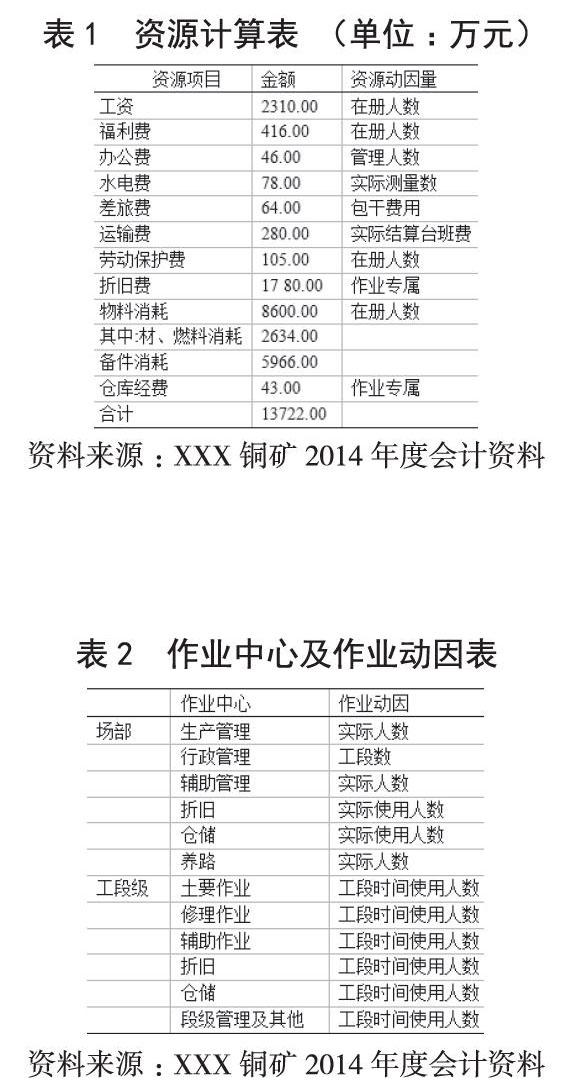
根据XXX铜矿2014年度会计资料,将支出分解或合并计入资源项目,整理结果如下表1:
登录APP查看全文