投资者外部保护与会计信息质量的关系研究
2016-09-10李树根
财经问题研究 2016年1期
关键词:会计信息质量
李树根
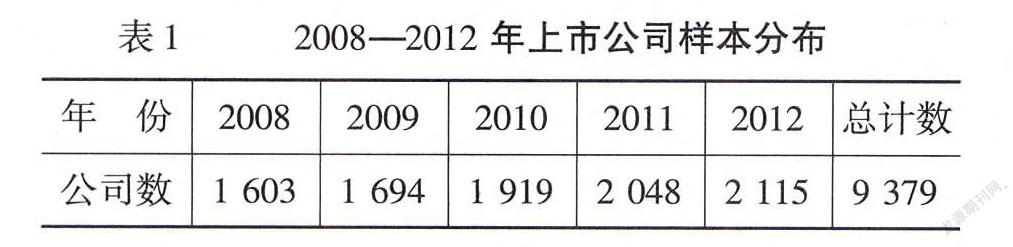
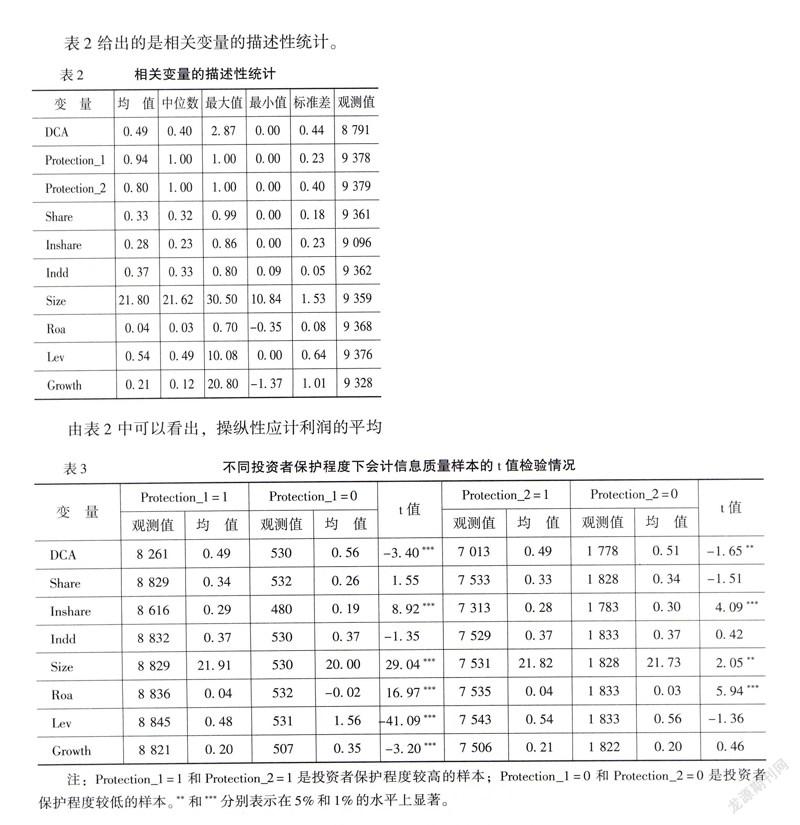
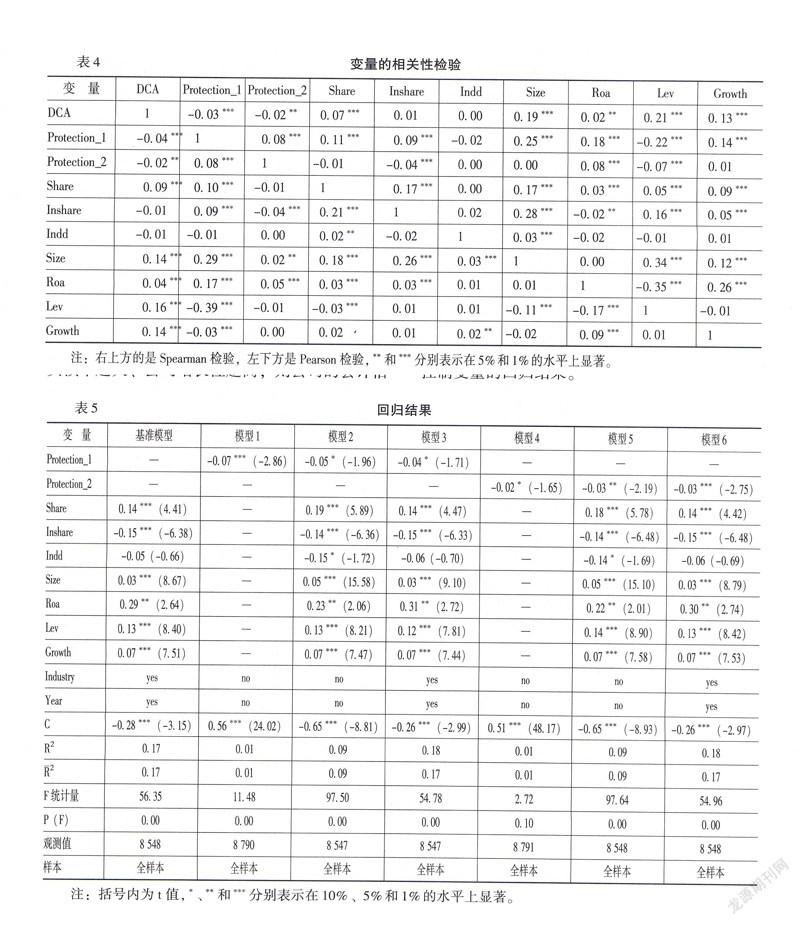

摘 要:本文以2008—2012年沪深A股上市公司为样本,基于投资者保护外部效应视角,考察投资者保护程度与会计信息质量的关系。研究发现,投资者外部保护程度越高,会计信息质量越高。进一步考察股权性质的情景效应发现,民营上市公司的投资者外部保护程度与会计信息质量关系更为紧密,即与国有上市公司相比,在民营上市公司中,投资者外部保护程度越高,公司越可能披露高质量的会计信息。这不仅在理论上为会计信息质量和投资者保护研究提供了新的视角,同时在实践上为政府科学制定公司会计信息质量方面的政策措施提供了计量依据。
关键词:上市公司;投资者外部保护;会计信息质量;股权性质
中图分类号:F275 文献标识码:A
文章编号:1000176X(2016)01010008
一、引 言
会计信息质量对资本市场具有重要的意义。Jensen和Meckling[1]认为,较高的会计信息质量能够降低企业管理层的机会主义行为。Biddle等[2]认为,高质量的会计信息能优化公司资本配置以及提高投资效率。黄世忠[3]认为,较低的会计信息质量会挫伤投资者的信心。刘立国和杜莹[4]也提出低质量的会计信息会扰乱证券市场优化资源配置功能的发挥的观点。对于影响会计信息质量的因素,现有研究主要从两个层面展开:一是高管层面,主要包括高管个人特征影响。Aier等[5]指出,财务负责人的自身能力能够有效影响公司的会计信息质量。二是公司层面,主要包括公司治理和股权结构。Beasley[6]指出,公司治理越有效,其公司的会计信息质量越高。……
登录APP查看全文