XBRL财务呈报创新扩散的关键因素研究
2016-09-10高锦萍万岩范静
高锦萍万岩范静
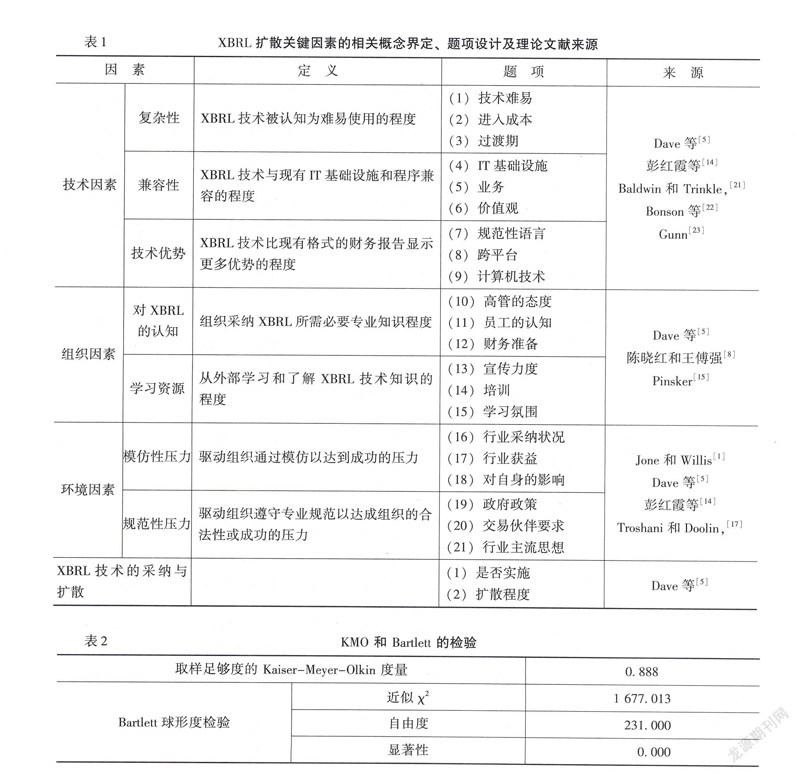
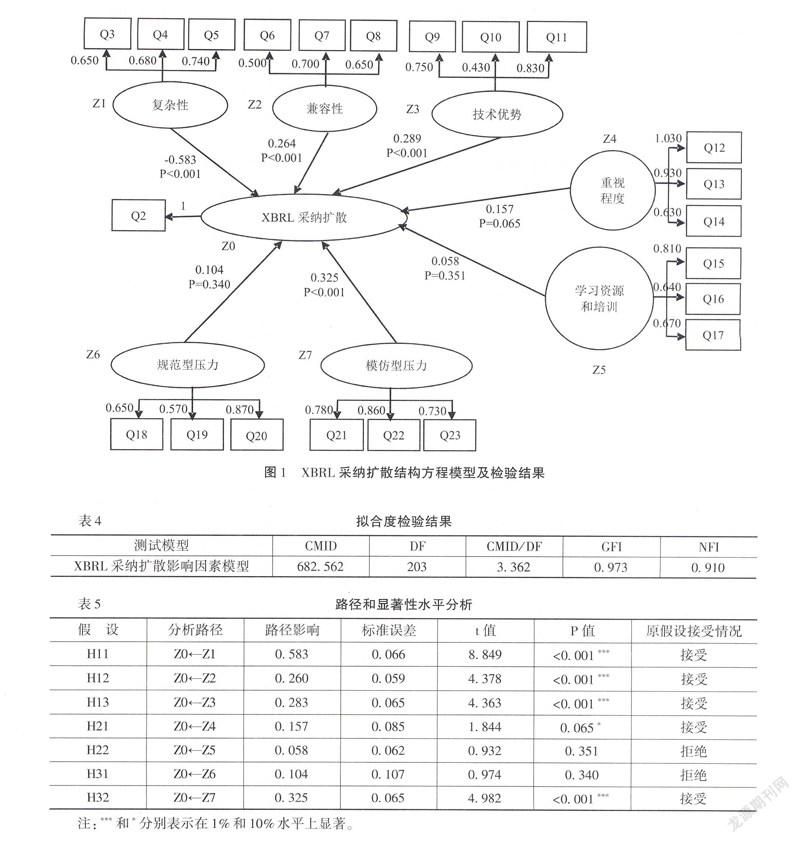
摘 要:XBRL是财务呈报领域内的一项重要技术创新,其采纳和扩散受多方面因素的影响。本文以创新扩散理论、组织学习理论和制度理论为基础来深入分析技术、组织和环境中各因素对XBRL采纳及扩散的影响。研究结果表明:复杂性、兼容性、相对优势、对技术的认知以及企业环境的模仿性压力是影响XBRL进一步扩散的决定性因素;而技术的学习资源和培训以及环境的规范性压力目前对XBRL扩散并没有显著影响。在此基础上提出有利于XBRL进一步扩散的相关建议。
关键词:XBRL;财务呈报创新;创新扩散;TOE模型
中图分类号:F2707;F275 文献标识码:A
文章编号:1000176X(2016)01008508
一、引言与文献综述
XBRL(eXtensible Business Reporting Language)是近年来财务呈报领域内一项重要的技术创新。现有研究表明XBRL技术可以为财务报告供应链上的各利益相关者带来优势[1]-[4],在提高监管效率、加强投资者利益保护、提高信息透明度和推动会计准则国际趋同等方面发挥着重要作用。但XBRL在技术上的天然优势并不一定能够让利益相关者自愿采纳,XBRL的采纳和扩散受多种因素的影响 [5]。
有关组织信息技术采纳和扩散的研究目前主要体现在以下方面:(1)技术接受模型(TAM)及扩展性研究。Davis [6]根据理性行为理论提出技术接受模型(Technology Acceptance Model,TAM)来检验组织如何接受和使用信息系统。由于其简单且易理解,TAM模型和扩展的统一技术接受模型(UTAUT)已成为信息系统领域研究技术采纳的最广泛的理论模型之一[7]-[9]。(2)技术接受模型(TAM)与创新扩散理论(IDT)相结合的研究。……