浅谈存货计价方法对企业会计核算的影响
2016-06-30黄世伟
消费导刊 2016年5期
黄世伟
摘要:本文介绍了存货计价四种方法,包括先进先出法、加权平均法、移动加权平均法和4"-别计价法,并进一步分析了存货计价方法对企业会计核算的影响。
关键词:存货 计价方法 会计核算
《小企业会计准则2011》规定:“存货,是指小企业在日常活动中持有以备出售的产成品或商品、或者为了出售仍然处在生产过程中的在产品、将在生产过程中耗用的材料和物料等,以及小企业(农、林、牧、渔业)为出售而持有的、或在将来收获为农产品的消耗性生物资产。”
一、存货计价方法
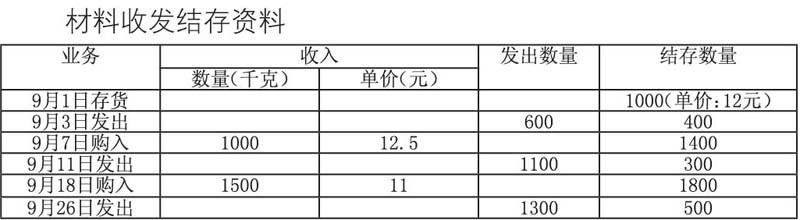
企业发出和结存存货可以按照实际成本法和计划成本法进行核算。如采用计划成本法,月末应将计划成本调整为实际成本。在实际成本法下可以采用的计价方法有:先进先出法、加权平均法、移动加权平均法和个别计价法等。
1.先进先出法是以先购入的存货先发出去为假定前提,并且按照这个假定的存货流转顺序对发出存货和期末结存存货进行计价的一种方法。结存存货成本按照最近购货价格确定的,能接近现行的市场价格。其优点是使企业可以随时结转发出存货的成本,便于企业对存货成本的日常管理,缺点是对于存货进出量频繁的企业工作量比较繁琐。当物价上涨时,低估发出存货成本,高估企业当期利润和结存存货成本;反之,当物价下跌时,高估发出存货成本,会低估结存存货货成本和当期利润。
2.加权平均法也称全月一次加权平均法,指以本月全部购进存货数量加上月初存货数量作为权数,去除本月全部购进存货成本加上月初存货成本,计算出存货的加权平均单位成本,从而对发出和期末结存存货进行计价的~种方法。……
登录APP查看全文
